Ubezpieczenia komunikacyjne - poradniki

Ubezpieczenie OC pojazdu wolnobieżnego – kto musi je wykupić?

Ubezpieczenie OC pojazdu wolnobieżnego – kto musi je wykupić?

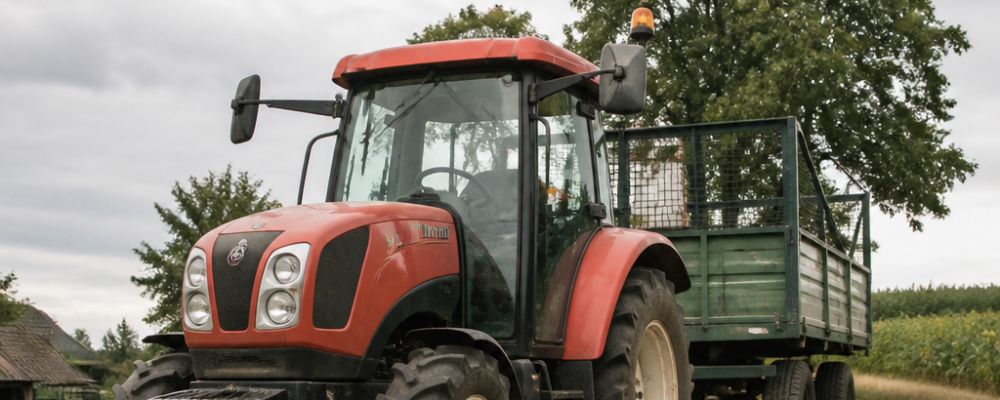
Ubezpieczenie OC pojazdu wolnobieżnego trzeba wykupić wtedy, gdy taki pojazd podlega obowiązkowi rejestracji albo porusza się po drogach publicznych w okolicznościach, które rodzą odpowiedzialność cywilną właściciela. W praktyce najwięcej wątpliwości dotyczy maszyn rolniczych, budowlanych i specjalistycznych, bo nie każdy pojazd wolnobieżny podlega dokładnie tym samym zasadom. Kluczowe jest więc nie samo potoczne określenie pojazdu, ale jego status prawny, sposób użytkowania i miejsce, w którym jest wykorzystywany. To temat, który wraca zwłaszcza przy zakupie ciągnionych maszyn, walców, koparek czy pojazdów używanych sezonowo. Właściciel często zakłada, że skoro maszyna nie rozwija dużej prędkości albo nie jeździ na co dzień po ulicach, OC nie będzie potrzebne. Tymczasem błąd może oznaczać nie tylko karę za brak obowiązkowego ubezpieczenia, ale też konieczność pokrycia szkody z własnej kieszeni. Dlatego warto rozdzielić trzy kwestie: czym jest pojazd wolnobieżny, kiedy OC jest obowiązkowe i kiedy ochrona dobrowolna nadal ma sens. Co to jest pojazd wolnobieżny w świetle przepisów? Pojazd wolnobieżny to pojazd silnikowy, którego konstrukcja ogranicza prędkość jazdy do 25 km/h. Z definicji tej wyłączono ciągnik rolniczy. To ważne rozróżnienie, bo w praktyce wiele osób wrzuca do jednego worka wszystkie wolne maszyny, a prawnie nie zawsze są one traktowane tak samo. Do tej kategorii mogą należeć m.in. niektóre maszyny budowlane, drogowe, leśne czy komunalne. Samo uznanie pojazdu za wolnobieżny nie odpowiada jeszcze na pytanie o obowiązek OC. Trzeba sprawdzić, czy dany egzemplarz jest rejestrowany, jak jest używany oraz czy porusza się po drogach publicznych, w strefie zamieszkania lub strefie ruchu. Kiedy OC pojazdu wolnobieżnego jest obowiązkowe? Najbezpieczniejsza odpowiedź brzmi: obowiązkowe OC trzeba mieć wtedy, gdy przepisy wymagają od danego pojazdu zawarcia umowy ubezpieczenia odpowiedzialności cywilnej posiadaczy pojazdów mechanicznych. W praktyce dotyczy to przede wszystkim sytuacji, w których pojazd jest dopuszczony do ruchu i uczestniczy w nim jako pojazd mechaniczny. Najczęściej obowiązek trzeba analizować w odniesieniu do sposobu eksploatacji. Jeżeli pojazd wolnobieżny wyjeżdża na drogę publiczną i może spowodować szkodę w ruchu, ryzyko odpowiedzialności rośnie istotnie. Dodatkowo znaczenie ma to, czy dana maszyna jest objęta rejestracją oraz czy nie podlega pod odrębne zasady, jak w przypadku części maszyn rolniczych i pojazdów specjalnych. Jak rozumieć to w praktyce? W praktyce obowiązek OC należy oceniać nie na podstawie nazwy pojazdu, lecz jego funkcji i statusu. Inaczej traktowany będzie walec drogowy używany przez firmę przy pracach w pasie drogowym, inaczej maszyna poruszająca się wyłącznie po prywatnym, zamkniętym terenie zakładu. Jeżeli pojazd uczestniczy w ruchu lub podlega rejestracji, brak polisy może oznaczać realny problem. Wątpliwości warto wyjaśnić jeszcze przed zakupem albo przed pierwszym użyciem maszyny poza terenem prywatnym. Ubezpieczyciel, wydział komunikacji lub podstawa prawna dotycząca rejestracji i OC pozwolą zweryfikować, czy w danym przypadku mówimy o obowiązku ustawowym, czy o ochronie dobrowolnej. Kluczowa informacja: Nie każdy pojazd wolnobieżny automatycznie wymaga takiego samego OC jak samochód osobowy, ale błędne założenie, że „to tylko maszyna robocza, więc nie trzeba jej ubezpieczać”, bywa kosztowne. O obowiązku decydują przede wszystkim przepisy o rejestracji, dopuszczeniu do ruchu i odpowiedzialności cywilnej za szkody wyrządzone ruchem pojazdu. Jakie pojazdy najczęściej budzą wątpliwości? Najwięcej pytań dotyczy maszyn, które wykonują pracę, ale czasem przemieszczają się także po drogach. Dotyczy to zwłaszcza branży budowlanej, rolniczej, leśnej i komunalnej. Problem pojawia się wtedy, gdy właściciel patrzy na funkcję roboczą maszyny, a przepisy patrzą na nią również jak na uczestnika ruchu. koparki i koparko-ładowarki, walce drogowe, ładowarki, kombajny i inne maszyny samobieżne, pojazdy wykorzystywane przez służby komunalne, specjalistyczne maszyny poruszające się między miejscami wykonywania prac. Każdy z tych przypadków wymaga osobnej oceny. Liczy się nie tylko typ maszyny, ale też jej homologacja, rejestracja, sposób przemieszczania i to, czy szkoda może powstać w związku z ruchem pojazdu. Co grozi za brak OC, gdy było obowiązkowe? Jeżeli dla danego pojazdu wolnobieżnego OC było obowiązkowe, brak polisy może oznaczać dwa rodzaje konsekwencji. Pierwsza to sankcja za niespełnienie obowiązku ustawowego. Druga, zwykle znacznie poważniejsza, to odpowiedzialność finansowa za wyrządzoną szkodę. Jeśli nieubezpieczony pojazd spowoduje uszkodzenie mienia, obrażenia ciała albo szkodę wobec osoby trzeciej, koszty mogą być bardzo wysokie. W praktyce przy maszynach specjalistycznych ryzyko jest często większe niż przy zwykłym aucie, bo szkody dotyczą nie tylko pojazdów, ale też infrastruktury, placów budowy, osób postronnych czy pracowników. Obowiązkowe czy dobrowolne OC – jak odróżnić te sytuacje? W wielu przypadkach właściciel pojazdu wolnobieżnego powinien myśleć nie tylko o minimum wymaganym przez ustawę, ale też o realnym ryzyku szkody. Nawet jeśli konkretna maszyna nie podlega obowiązkowemu OC komunikacyjnemu, nie oznacza to, że można bezpiecznie zrezygnować z ochrony. Czasem rozwiązaniem jest inna polisa OC związana z działalnością gospodarczą albo użytkowaniem maszyny. Poniższe zestawienie pokazuje różnicę między obowiązkowym OC a ochroną dobrowolną, która bywa rozsądnym uzupełnieniem. Zakres porównania OC obowiązkowe OC dobrowolne Podstawa zawarcia Wynika z przepisów prawa Wynika z decyzji właściciela lub firmy Brak polisy Może skutkować karą i roszczeniem regresowym Nie ma kary ustawowej, ale ryzyko szkody zostaje po stronie właściciela Cel ochrony Szkody wyrządzone osobom trzecim przez ruch pojazdu Szersza ochrona dopasowana do sposobu używania maszyny Znaczenie rejestracji i ruchu Kluczowe przy ocenie obowiązku Może działać także tam, gdzie OC komunikacyjne nie jest wymagane Typowy odbiorca Posiadacz pojazdu objętego obowiązkiem ustawowym Firma budowlana, rolna, komunalna lub właściciel maszyny o podwyższonym ryzyku Jak sprawdzić, czy w twoim przypadku OC trzeba kupić? Najrozsądniej przejść przez krótką listę decyzyjną. Nie zastąpi ona indywidualnej analizy, ale pozwala szybko wychwycić najważniejsze punkty, które mają znaczenie prawne i ubezpieczeniowe. Sprawdź, czy pojazd jest pojazdem wolnobieżnym w rozumieniu ustawy, a nie np. ciągnikiem rolniczym. Ustal, czy pojazd podlega rejestracji. Zweryfikuj, czy będzie poruszał się po drodze publicznej, w strefie ruchu albo strefie zamieszkania. Oceń, czy szkoda może powstać w związku z ruchem pojazdu, a nie wyłącznie podczas pracy urządzenia. Potwierdź obowiązek w towarzystwie ubezpieczeniowym lub u brokera, zwłaszcza przy maszynach specjalistycznych. Jeżeli choć jeden z tych punktów budzi wątpliwości, nie warto opierać się na potocznych interpretacjach. W praktyce koszt konsultacji lub polisy jest nieporównywalnie niższy niż ryzyko sporu po szkodzie. Na co zwrócić uwagę przy zakupie polisy? Nawet gdy wiesz już, że OC jest potrzebne, pozostaje pytanie o zakres i poprawne zakwalifikowanie pojazdu. Przy pojazdach wolnobieżnych częstym błędem jest wpisanie niepełnych danych albo przyjęcie niewłaściwego rodzaju użytkowania. To może później utrudnić likwidację szkody. sprawdź dane techniczne z dokumentów pojazdu, upewnij się, jak ubezpieczyciel klasyfikuje konkretną maszynę, opisz rzeczywisty sposób użytkowania, a nie wariant „najtańszy”, zweryfikuj, czy potrzebne są dodatkowe polisy, np. AC maszyny, assistance lub OC działalności, pilnuj ciągłości ochrony, jeśli polisa jest obowiązkowa. Wypowiedź eksperta W praktyce największy problem nie polega na tym, że właściciele maszyn nie chcą kupić OC, ale na tym, że często błędnie zakładają brak obowiązku. Przy pojazdach wolnobieżnych decydują szczegóły: definicja ustawowa, rejestracja, sposób użytkowania i udział w ruchu. Jeżeli maszyna choćby okresowo wyjeżdża na drogę albo wykonuje zadania w przestrzeni publicznej, warto zweryfikować status przed rozpoczęciem pracy. Po szkodzie jest już za późno na „doprecyzowanie”, co ustawodawca miał na myśli. Podsumowanie OC pojazdu wolnobieżnego nie jest kwestią samej nazwy maszyny, lecz jej statusu prawnego i sposobu używania. Jeżeli pojazd podlega rejestracji, uczestniczy w ruchu albo może wyrządzić szkodę jako pojazd mechaniczny, trzeba bardzo uważnie sprawdzić obowiązek ubezpieczenia. Szczególnie dotyczy to maszyn budowlanych, komunalnych i samobieżnych urządzeń pracujących poza zamkniętym terenem prywatnym. Jeśli masz wątpliwości, nie warto zgadywać. Najbezpieczniej oprzeć decyzję na przepisach, dokumentach pojazdu i potwierdzeniu u ubezpieczyciela lub specjalisty. W ubezpieczeniach maszyn koszt błędu bywa wielokrotnie wyższy niż koszt samej polisy. Źródła https://isap.sejm.gov.pl/isap.nsf/home.xsp https://www.ufg.pl/ https://www.gov.pl/web/infrastruktura https://www.gov.pl/web/cyfryzacja/historia-pojazdu https://www.rzu.gov.pl/
Ciśnienie w oponach – jakie powinno być (tabela dla popularnych aut)

Ciśnienie w oponach – jakie powinno być (tabela dla popularnych aut)

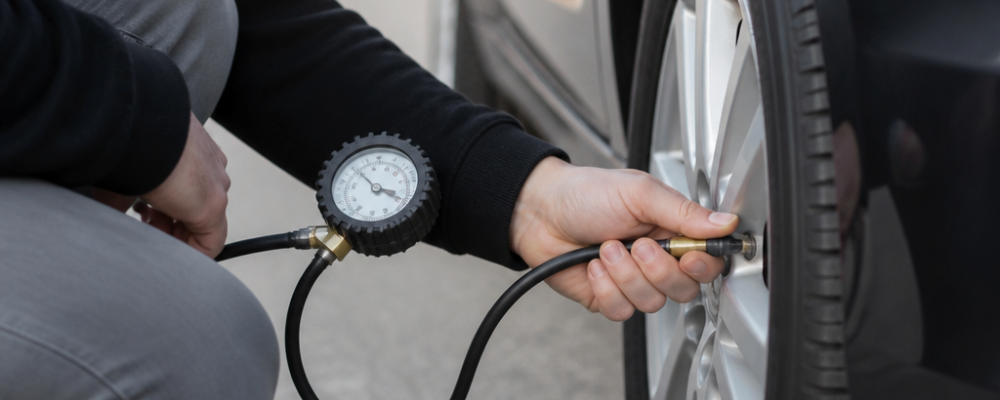
Ciśnienie w oponach – jakie powinno być (tabela dla popularnych aut) Prawidłowe ciśnienie w oponach zależy od konkretnego modelu auta, rozmiaru ogumienia i obciążenia pojazdu. Najbezpieczniej kierować się wartościami podanymi przez producenta na naklejce umieszczonej zwykle na słupku drzwi kierowcy, klapce wlewu paliwa albo w instrukcji obsługi. To ważne nie tylko dla komfortu jazdy, ale też dla bezpieczeństwa, zużycia paliwa i trwałości opon. W praktyce wielu kierowców sprawdza koła dopiero wtedy, gdy zapali się kontrolka TPMS albo auto zaczyna „pływać” na drodze. To błąd, bo nawet niewielkie odchylenie od zalecanej wartości może wydłużyć drogę hamowania, pogorszyć przyczepność i przyspieszyć zużycie bieżnika. Jeśli chcesz wiedzieć, jakie ciśnienie ustawić, kiedy mierzyć je prawidłowo i jak interpretować dane dla popularnych aut, poniżej znajdziesz konkretne wskazówki oraz tabelę orientacyjnych wartości. Jakie ciśnienie w oponach powinno być w samochodzie? Najkrótsza odpowiedź brzmi: takie, jakie zaleca producent Twojego auta. Nie istnieje jedna uniwersalna wartość dobra dla wszystkich pojazdów, bo znaczenie mają masa samochodu, typ nadwozia, silnik, rozmiar felg, indeks nośności opon i to, czy jedziesz sam, czy z kompletem pasażerów i bagażem. W większości aut osobowych typowe wartości mieszczą się w przedziale od około 2,1 do 2,5 bara dla codziennej jazdy, ale to tylko punkt orientacyjny. W wielu modelach producent podaje osobne wartości dla osi przedniej i tylnej oraz oddzielne ustawienia dla normalnego i pełnego obciążenia. Gdzie sprawdzić prawidłowe ciśnienie dla konkretnego auta? Najpewniejsze dane znajdziesz w miejscach wskazanych przez producenta pojazdu. To właśnie te wartości mają pierwszeństwo przed internetowymi tabelami, aplikacjami i podpowiedziami z forów. Słupek drzwi kierowcy – najczęstsze miejsce naklejki z zalecanym ciśnieniem. Klapka wlewu paliwa – w wielu autach europejskich i azjatyckich. Instrukcja obsługi – zwykle zawiera tabelę dla różnych rozmiarów opon i obciążeń. ASO lub oficjalna dokumentacja producenta – dobre rozwiązanie, gdy naklejka jest nieczytelna albo auto ma nietypowy rozmiar kół. Jeśli samochód ma zamontowane opony w innym rozmiarze niż fabryczny, trzeba koniecznie sprawdzić, czy producent dopuszcza taki wariant i jakie wartości przewiduje dla danego ogumienia. Sam rozmiar ma znaczenie, bo wpływa na nośność i pracę opony pod obciążeniem. Dlaczego właściwe ciśnienie w oponach ma znaczenie? Z perspektywy kierowcy to temat techniczny, ale skutki są bardzo praktyczne. Zbyt niskie ciśnienie zwiększa opory toczenia, pogarsza precyzję prowadzenia i podnosi temperaturę pracy opony. Zbyt wysokie może ograniczać powierzchnię styku z nawierzchnią, obniżać komfort i powodować nierównomierne zużycie środka bieżnika. To ma też pośredni związek z ubezpieczeniem. Po kolizji lub wypadku stan techniczny pojazdu może być analizowany przez ubezpieczyciela lub biegłego, zwłaszcza gdy pojawia się pytanie o zaniedbanie eksploatacyjne. Nie oznacza to automatycznej odmowy wypłaty, ale jazda na skrajnie niedopompowanych oponach może skomplikować ocenę okoliczności szkody. Kluczowa informacja: Ciśnienie zawsze sprawdzaj na zimnych oponach, najlepiej przed jazdą lub po krótkim odcinku do 2–3 km z niewielką prędkością. Pomiar po dłuższej trasie może zawyżyć wynik i prowadzić do błędnej korekty. Jak mierzyć ciśnienie, żeby wynik był wiarygodny? Samo podjechanie pod kompresor na stacji nie zawsze wystarcza. Jeśli chcesz uzyskać poprawny odczyt, licz się z tym, że temperatura opony i otoczenia ma znaczenie. Podczas jazdy powietrze wewnątrz ogumienia nagrzewa się, a ciśnienie rośnie. Najlepsza praktyka wygląda tak: Zmierz ciśnienie przed rozpoczęciem jazdy. Porównaj wynik z naklejką producenta, a nie z ogólną tabelą internetową. Uwzględnij obciążenie auta, jeśli jedziesz z pasażerami lub bagażem. Sprawdź także koło zapasowe lub zestaw naprawczy, jeśli auto je posiada. Po dopompowaniu zresetuj system TPMS, jeśli producent tego wymaga. Warto kontrolować ciśnienie co najmniej raz w miesiącu i przed każdą dłuższą trasą. Dotyczy to także aut używanych głównie w mieście, bo przy krótkich odcinkach łatwo przeoczyć stopniowy spadek ciśnienia. Jak odczytywać wartości dla przodu i tyłu? W wielu samochodach ciśnienie na przedniej i tylnej osi nie jest takie samo. To normalne. Auta z cięższym silnikiem z przodu często wymagają wyższej wartości na osi przedniej przy standardowym obciążeniu, ale przy pełnym załadunku producent może zalecać zwiększenie ciśnienia z tyłu. W praktyce najczęściej spotkasz dwa warianty: jazda codzienna / częściowe obciążenie – wartości dla 1–3 osób i niewielkiego bagażu, pełne obciążenie – wartości dla kompletu pasażerów i pełnego bagażnika. Nie warto zgadywać „po środku”. Lepiej przyjąć dokładnie ten wariant, który odpowiada realnym warunkom jazdy. Jakie ciśnienie w oponach mają popularne auta? Tabela orientacyjna Poniższa tabela ma charakter poglądowy i pokazuje często spotykane zakresy dla popularnych modeli aut osobowych. Rzeczywiste wartości mogą różnić się w zależności od rocznika, wersji silnikowej, rozmiaru opon i obciążenia. Traktuj to jako punkt startu, a nie zamiennik danych producenta. Model auta Typowy rozmiar opon Przód – jazda standardowa Tył – jazda standardowa Pełne obciążenie Toyota Yaris 175/65 R15 2,2 bar 2,1–2,2 bar ok. 2,4–2,5 bar Skoda Octavia 205/55 R16 2,2–2,4 bar 2,1–2,3 bar ok. 2,6–2,8 bar Volkswagen Golf 205/55 R16 2,2–2,4 bar 2,0–2,3 bar ok. 2,6–2,8 bar Opel Astra 205/55 R16 2,2–2,3 bar 2,0–2,2 bar ok. 2,5–2,7 bar Ford Focus 205/55 R16 2,3 bar 2,1–2,3 bar ok. 2,6–2,8 bar Hyundai i30 195/65 R15 / 205/55 R16 2,2–2,3 bar 2,2–2,3 bar ok. 2,5–2,7 bar Kia Ceed 205/55 R16 2,3 bar 2,3 bar ok. 2,6–2,7 bar Renault Clio 185/65 R15 2,2 bar 2,0–2,2 bar ok. 2,4–2,6 bar Dacia Duster 215/65 R16 2,2–2,3 bar 2,0–2,2 bar ok. 2,4–2,6 bar Nissan Qashqai 215/65 R16 / 215/60 R17 2,3–2,5 bar 2,1–2,3 bar ok. 2,6–2,9 bar Co grozi przy zbyt niskim albo zbyt wysokim ciśnieniu? Najczęściej kierowcy obawiają się przebicia opony, ale problem zaczyna się wcześniej. Niewłaściwe ciśnienie wpływa na zachowanie samochodu podczas codziennej jazdy, szczególnie w deszczu, na autostradzie i podczas hamowania awaryjnego. Poniższe porównanie pokazuje najważniejsze różnice. Stan opony Najczęstsze skutki Wpływ na jazdę Wpływ na koszty Zbyt niskie ciśnienie Przegrzewanie opony, szybsze zużycie boków bieżnika, większe ryzyko uszkodzenia Gorsza stabilność, dłuższa droga hamowania, ospałe reakcje auta Wyższe spalanie i szybsza wymiana opon Zbyt wysokie ciśnienie Szybsze zużycie środka bieżnika, mniejsza elastyczność opony Twardsza jazda, słabsza przyczepność na nierównościach Mniejszy komfort i nierównomierne zużycie ogumienia Czy zimą i latem trzeba zmieniać ciśnienie? Nie ustawia się osobnego „letniego” i „zimowego” ciśnienia wyłącznie z powodu pory roku, ale temperatura otoczenia realnie wpływa na pomiar. Gdy robi się chłodniej, ciśnienie w oponach naturalnie spada, dlatego jesienią i zimą trzeba kontrolować je częściej. Jeśli producent nie zaleca inaczej, stosujesz te same wartości z naklejki. Różnica polega na tym, że przy nagłym spadku temperatury warto szybciej sprawdzić koła, bo kilka chłodnych dni może wystarczyć, by odczyt był zauważalnie niższy niż wcześniej. Jak ciśnienie w oponach może wpłynąć na szkodę i ubezpieczenie? W większości standardowych szkód z OC sprawcy kwestia ciśnienia w oponach nie będzie głównym tematem dla poszkodowanego. Inaczej wygląda to przy analizie przyczyn wypadku, sporach z autocasco albo przy badaniu stanu technicznego pojazdu po poważnym zdarzeniu. Jeśli ubezpieczyciel wykaże, że auto było użytkowane w sposób rażąco sprzeczny z zasadami eksploatacji, może próbować oceniać wpływ zaniedbań na rozmiar szkody. To nie dzieje się automatycznie i wymaga związku między stanem technicznym a zdarzeniem, ale regularna kontrola ciśnienia po prostu ogranicza ryzyko problemów – zarówno na drodze, jak i później w dokumentacji szkody. Głos eksperta: W praktyce kierowcy często traktują ciśnienie w oponach jako drobiazg, a to jeden z najtańszych sposobów na poprawę bezpieczeństwa. Z perspektywy likwidacji szkód kluczowe jest to, że stan ogumienia bywa elementem oceny technicznej pojazdu po wypadku. Jeżeli auto miało wyraźne zaniedbania eksploatacyjne, może to utrudniać obronę swojego stanowiska w sporze z ubezpieczycielem, zwłaszcza przy autocasco lub szkodach wymagających opinii biegłego. O czym pamiętać przed dłuższą trasą? Przed wyjazdem wakacyjnym albo służbową podróżą warto sprawdzić nie tylko stan bieżnika, ale też dopasować ciśnienie do realnego obciążenia auta. Samochód zapakowany walizkami, z kompletem pasażerów i boksem dachowym może wymagać innych ustawień niż w codziennej jeździe do pracy. sprawdź wartości dla pełnego obciążenia, skontroluj wszystkie cztery koła i zapas, zweryfikuj stan wentyli i czapeczek, po korekcie wykonaj reset TPMS, jeśli jest wymagany, nie obniżaj ciśnienia „dla komfortu” przed autostradą. Podsumowanie Prawidłowe ciśnienie w oponach to nie ogólna liczba z internetu, ale konkretna wartość przypisana do Twojego auta, rozmiaru opon i obciążenia. Tabela dla popularnych modeli może pomóc zorientować się w typowych zakresach, jednak ostatecznie liczą się dane producenta umieszczone na naklejce lub w instrukcji pojazdu. Regularna kontrola ciśnienia poprawia bezpieczeństwo, ogranicza zużycie paliwa i wydłuża żywotność opon. Z perspektywy kierowcy to jedna z najprostszych czynności eksploatacyjnych, która kosztuje niewiele, a może realnie zmniejszyć ryzyko problemów na drodze i później przy ocenie szkody. Źródła https://www.oponeo.pl/artykul/jakie-powinno-byc-cisnienie-w-oponach https://www.michelin.pl/auto/porady/opony/jakie-cisnienie-w-oponach https://www.continental-tires.com/pl/pl/b2c/car/tires/tyre-pressure/ https://www.gov.pl/web/infrastruktura https://www.pzpo.org.pl
Ile kosztuje wymiana opon w 2026 roku? Cennik i od czego zależy cena

Ile kosztuje wymiana opon w 2026 roku? Cennik i od czego zależy cena

W 2026 roku wymiana opon w Polsce najczęściej kosztuje od około 80 do 220 zł za komplet kół w standardowym aucie osobowym, ale realna cena zależy przede wszystkim od średnicy felgi, rodzaju obręczy, systemu TPMS oraz zakresu usługi. Najtańsza bywa sama przekładka kół, a najdroższa pełna usługa z montażem opon na felgach, wyważeniem i dodatkowymi pracami serwisowymi.
Prawo jazdy kategorii B1 – jakie pojazdy, od ilu lat, ile kosztuje?

Prawo jazdy kategorii B1 – jakie pojazdy, od ilu lat, ile kosztuje?

Prawo jazdy kategorii B1 uprawnia głównie do prowadzenia czterokołowców, w tym lekkich samochodów typu microcar i niektórych quadów, a zdobyć je można już od 16. roku życia. To rozwiązanie dla nastolatków, którzy chcą legalnie poruszać się po drogach wcześniej niż posiadacze kategorii B. W praktyce najważniejsze są trzy kwestie: jakie pojazdy obejmuje B1, ile kosztuje kurs i egzamin oraz czy taka kategoria faktycznie ma sens przed pełnym prawem jazdy.
Pojazd nienormatywny – zezwolenia, przepisy i ubezpieczenie

Pojazd nienormatywny – zezwolenia, przepisy i ubezpieczenie

Pojazd nienormatywny to taki, którego masa, nacisk osi albo wymiary przekraczają dopuszczalne normy określone w przepisach. W praktyce oznacza to, że sam przejazd takim pojazdem lub przewóz ładunku ponadgabarytowego zwykle wymaga odpowiedniego zezwolenia, zaplanowania trasy i dopilnowania kwestii odpowiedzialności cywilnej. Z perspektywy przedsiębiorcy najważniejsze są trzy rzeczy: legalność przejazdu, zgodność z warunkami decyzji oraz właściwie dobrane ubezpieczenie.
ADAC – jak działa niemiecki assistance? Czy zastąpi polskie OC/AC?

ADAC – jak działa niemiecki assistance? Czy zastąpi polskie OC/AC?

ADAC to przede wszystkim rozbudowany pakiet assistance, a nie zamiennik obowiązkowego polskiego OC ani pełnego AC. W praktyce pomaga kierowcy wtedy, gdy auto unieruchomi awaria, dojdzie do kolizji, potrzebne będzie holowanie, samochód zastępczy albo organizacja powrotu do domu. To bardzo użyteczne wsparcie, zwłaszcza dla osób jeżdżących po Niemczech i Europie, ale nie zwalnia z obowiązku posiadania OC zarejestrowanego w Polsce pojazdu.
Rejestracja samochodu przez cudzoziemca bez meldunku – jak wygląda?

Rejestracja samochodu przez cudzoziemca bez meldunku – jak wygląda?

Rejestracja samochodu przez cudzoziemca bez meldunku w Polsce jest możliwa, ale wymaga wykazania adresu zamieszkania lub pobytu oraz prawa do dysponowania pojazdem. W praktyce kluczowe są nie tyle sam meldunek, ile komplet dokumentów: tożsamość, podstawa pobytu, dokument własności auta i dane adresowe potrzebne do rejestracji. Najwięcej problemów pojawia się wtedy, gdy urząd nie może jednoznacznie ustalić właściwości miejscowej albo gdy dane w dokumentach są niespójne.
Jazda na niemieckich tablicach z polskim ubezpieczeniem – czy jest dozwolona?

Jazda na niemieckich tablicach z polskim ubezpieczeniem – czy jest dozwolona?

Co do zasady nie powinno się łączyć niemieckiej rejestracji pojazdu z polską polisą OC zawartą jak dla auta zarejestrowanego w Polsce. Obowiązkowe ubezpieczenie OC jest powiązane z krajem rejestracji pojazdu, więc samochód na niemieckich tablicach powinien być ubezpieczony zgodnie z zasadami obowiązującymi w Niemczech lub w trybie dopuszczalnym dla pojazdów sprowadzanych. W praktyce jazda na takim zestawieniu może oznaczać problem przy kontroli, likwidacji szkody i rejestracji auta w Polsce.
Czy można zdać prawo jazdy na automacie? Wyjaśniamy

Czy można zdać prawo jazdy na automacie? Wyjaśniamy

Tak, w Polsce można zdać egzamin na prawo jazdy samochodem z automatyczną skrzynią biegów. Taki dokument daje jednak uprawnienia do prowadzenia wyłącznie aut z automatem, co jest oznaczane odpowiednim kodem w prawie jazdy. Jeśli zastanawiasz się, czy to dobre rozwiązanie dla Ciebie, najważniejsze są trzy kwestie: wygoda nauki, przyszłe potrzeby za kierownicą i koszty związane z kursem oraz ewentualnym późniejszym rozszerzeniem uprawnień.
Czy zniżki oc przechodzą na współmałżonka? Wyjaśniamy

Czy zniżki oc przechodzą na współmałżonka? Wyjaśniamy

Tak, zniżki OC co do zasady nie przechodzą automatycznie na współmałżonka tylko dlatego, że istnieje wspólność majątkowa albo małżeństwo. W praktyce drugi małżonek może jednak budować własną historię ubezpieczeniową, jeśli jest wpisany jako współwłaściciel pojazdu lub jako osoba uwzględniana przez ubezpieczyciela przy kalkulacji ryzyka. Kluczowe są tu zasady konkretnego towarzystwa, dane z UFG i sposób rejestracji auta.