06.10
2026
Pojazd nienormatywny – zezwolenia, przepisy i ubezpieczenie
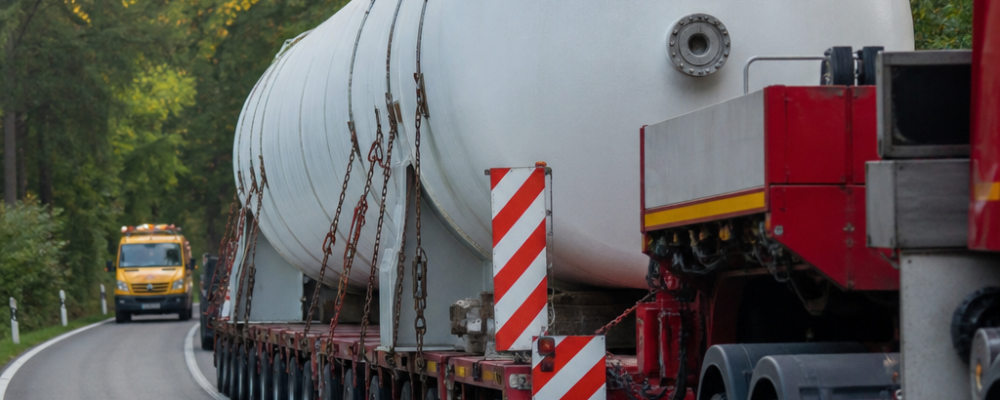
Pojazd nienormatywny to taki, którego masa, nacisk osi albo wymiary przekraczają dopuszczalne normy określone w przepisach. W praktyce oznacza to, że sam przejazd takim pojazdem lub przewóz ładunku ponadgabarytowego zwykle wymaga odpowiedniego zezwolenia, zaplanowania trasy i dopilnowania kwestii odpowiedzialności cywilnej. Z perspektywy przedsiębiorcy najważniejsze są trzy rzeczy: legalność przejazdu, zgodność z warunkami decyzji oraz właściwie dobrane ubezpieczenie. To temat, który wraca przy transporcie maszyn budowlanych, elementów konstrukcyjnych, zbiorników, turbin czy dużych prefabrykatów. Problem zaczyna się zwykle nie wtedy, gdy ładunek jest „duży”, ale wtedy, gdy przekracza parametry dopuszczone dla zwykłego ruchu drogowego. Wtedy liczy się nie tylko logistyka, lecz także ryzyko szkód: w infrastrukturze, w przewożonym ładunku i wobec osób trzecich. Co to jest pojazd nienormatywny według przepisów?
Pojazd nienormatywny to pojazd lub zespół pojazdów, którego naciski osi wraz z ładunkiem lub bez ładunku, wymiary albo rzeczywista masa całkowita są większe od dopuszczalnych przewidzianych dla danej drogi w przepisach prawa o ruchu drogowym. Mówiąc prościej: jeżeli pojazd nie mieści się w standardowych limitach, nie może poruszać się po drogach publicznych na zasadach ogólnych. W praktyce pojęcie obejmuje dwie typowe sytuacje. Pierwsza to przejazd specjalistycznego pojazdu, który sam z siebie ma ponadnormatywne parametry. Druga to transport ładunku ponadgabarytowego, przez który cały zestaw przekracza dopuszczalne normy szerokości, długości, wysokości albo masy. Jakie przepisy regulują przejazd pojazdu nienormatywnego?
Podstawą są przede wszystkim przepisy ustawy Prawo o ruchu drogowym oraz akty wykonawcze dotyczące warunków wydawania zezwoleń i organizacji przejazdów. Znaczenie mają też regulacje odnoszące się do dróg publicznych, ochrony infrastruktury oraz odpowiedzialności przewoźnika. W zależności od rodzaju przejazdu trzeba też uwzględniać wymagania zarządcy drogi i ewentualne uzgodnienia z innymi podmiotami, na przykład zarządcami mostów czy sieci energetycznych. Dla firm transportowych kluczowe jest to, że przepisy nie ograniczają się do samego obowiązku uzyskania zezwolenia. Określają również warunki przejazdu, możliwe ograniczenia czasowe, wymóg pilotażu oraz odpowiedzialność za naruszenie warunków decyzji. To właśnie naruszenie warunków przejazdu bywa częstą przyczyną problemów z roszczeniami i karami administracyjnymi. Kiedy potrzebne jest zezwolenie na przejazd?
Zezwolenie jest potrzebne wtedy, gdy pojazd albo zespół pojazdów przekracza dopuszczalne parametry i nie może poruszać się po drodze jak zwykły uczestnik ruchu. Nie chodzi więc wyłącznie o „bardzo duży” transport. Wystarczy przekroczenie norm w zakresie szerokości, długości, wysokości, masy całkowitej lub nacisku osi, aby pojawił się obowiązek uzyskania odpowiedniej podstawy prawnej do przejazdu. Przed złożeniem wniosku warto ustalić trzy kwestie: jakie dokładnie parametry ma pojazd z ładunkiem,
po jakich drogach ma odbywać się przejazd,
czy konieczne będą dodatkowe warunki, na przykład pilotowanie albo przejazd w określonych godzinach. Kluczowa informacja: Sam fakt posiadania polisy OC posiadaczy pojazdów mechanicznych nie zastępuje zezwolenia na przejazd pojazdu nienormatywnego. To dwa odrębne obowiązki: jeden dotyczy dopuszczenia ruchu i legalności przejazdu, drugi odpowiedzialności za szkody. Jakie rodzaje zezwoleń mogą mieć znaczenie w praktyce?
System zezwoleń jest powiązany z parametrami pojazdu, kategorią drogi i zakresem przekroczeń. W praktyce przedsiębiorca powinien każdorazowo sprawdzić, jaki tryb będzie właściwy dla konkretnego przejazdu, bo inny dokument może być wymagany przy przejazdach powtarzalnych, a inny przy jednorazowym transporcie szczególnie dużego ładunku. Najważniejsze jest to, że zezwolenie nie działa „ogólnie” na wszystko. Zwykle określa trasę, termin, warunki i parametry przejazdu. Jeżeli rzeczywisty transport odbiega od tych warunków, firma naraża się nie tylko na sankcje administracyjne, lecz także na spór o odpowiedzialność za ewentualną szkodę. Jak wygląda procedura uzyskania zezwolenia?
Procedura zależy od rodzaju przejazdu, ale zwykle obejmuje przygotowanie danych technicznych pojazdu i ładunku, wskazanie trasy, złożenie wniosku do właściwego organu lub zarządcy drogi oraz oczekiwanie na wydanie decyzji. W bardziej wymagających przypadkach dochodzą uzgodnienia dotyczące infrastruktury, mostów, objazdów czy czasowej organizacji ruchu. Z punktu widzenia praktyki warto przygotować dokumentację z zapasem czasu. Przy transporcie ponadgabarytowym problemem nie jest zwykle sam formularz, ale uzgodnienie realnej trasy przejazdu. To szczególnie ważne wtedy, gdy przewóz ma przejechać przez obszary miejskie, odcinki z ograniczeniami wysokości lub drogi o słabszej nośności. Jakie kary grożą za brak zezwolenia albo naruszenie jego warunków?
Brak wymaganego zezwolenia albo przejazd niezgodny z jego warunkami może skutkować wysokimi karami administracyjnymi. Dodatkowo służby mogą wstrzymać przejazd do czasu usunięcia naruszeń, co dla przewoźnika oznacza przestój, dodatkowe koszty i ryzyko opóźnienia całej inwestycji. W praktyce finansowe skutki naruszenia często są szersze niż sama kara. Jeżeli podczas nieprawidłowo zorganizowanego przejazdu dojdzie do szkody w moście, znaku, barierach czy nawierzchni, pojawia się roszczenie regresowe lub odszkodowawcze. I właśnie wtedy wychodzi na jaw, czy zakres ubezpieczenia był dopasowany do rzeczywistego ryzyka działalności. Jakie ubezpieczenie ma znaczenie przy pojeździe nienormatywnym?
Podstawą pozostaje obowiązkowe OC posiadaczy pojazdów mechanicznych, ale przy przejazdach nienormatywnych bardzo często to za mało. W działalności transportowej zwykle warto analizować szerszy pakiet ochrony, obejmujący odpowiedzialność cywilną przewoźnika, ubezpieczenie cargo, a czasem także dodatkowe OC działalności gospodarczej. Zakres potrzebnej ochrony zależy od tego, w jakiej roli działa firma. Innego zabezpieczenia potrzebuje przewoźnik wykonujący usługę transportu, innego podmiot organizujący przejazd, a jeszcze innego właściciel bardzo drogiego ładunku. W przypadku transportów ponadnormatywnych ryzyko szkody jest zwykle większe z uwagi na trudniejszy manewr, ograniczoną trasę i wyższą wartość przewożonych elementów. Jakie polisy warto porównać przed organizacją przejazdu?
Przed wyborem ochrony dobrze rozdzielić kilka różnych ryzyk. Dzięki temu łatwiej ocenić, która polisa odpowiada za szkodę w infrastrukturze, która za uszkodzenie ładunku, a która za odpowiedzialność wobec zleceniodawcy. Poniższe zestawienie pokazuje, jaką funkcję pełnią najczęściej spotykane rodzaje ubezpieczeń przy transporcie pojazdem nienormatywnym.
Rodzaj ubezpieczenia
Co obejmuje
Dla kogo ma największe znaczenie
Na co uważać
OC komunikacyjne
Szkody wyrządzone osobom trzecim w związku z ruchem pojazdu
Każdy posiadacz pojazdu
Nie rozwiązuje kwestii zezwoleń i może nie pokrywać wszystkich sporów związanych z organizacją przewozu
OC przewoźnika drogowego
Odpowiedzialność za szkodę w przewożonym ładunku w zakresie wynikającym z umowy i prawa przewozowego
Firmy wykonujące usługę przewozu
Istotne są limity, wyłączenia i zgodność przewozu z przepisami
Ubezpieczenie cargo
Ochrona samego ładunku od ryzyk transportowych
Właściciel ładunku lub podmiot zainteresowany wartością towaru
Zakres może nie obejmować wszystkich szkód montażowych lub postojowych
OC działalności
Szkody wyrządzone w związku z prowadzoną działalnością, poza samym ruchem pojazdu
Organizatorzy transportu i firmy logistyczne
Trzeba sprawdzić, czy obejmuje szkody związane z transportem ponadnormatywnym
Autocasco / casco specjalistyczne
Szkody w pojeździe lub sprzęcie własnym
Właściciel ciągnika, naczepy, platformy, sprzętu
Znaczenie mają wyłączenia dla pracy specjalistycznej i nietypowych operacji Gdzie najczęściej pojawiają się luki w ochronie ubezpieczeniowej?
Najczęstszy błąd polega na założeniu, że skoro firma ma OC komunikacyjne i polisę przewoźnika, to temat jest zamknięty. Tymczasem szkoda przy transporcie nienormatywnym może powstać na styku kilku odpowiedzialności: podczas załadunku, na postoju technicznym, przy uszkodzeniu infrastruktury albo wskutek niezgodności przejazdu z warunkami zezwolenia. Szczególnej uwagi wymagają: wyłączenia odpowiedzialności za rażące naruszenie przepisów lub warunków przejazdu,
limity odpowiedzialności niewystarczające wobec wartości ładunku,
brak ochrony dla szkód w infrastrukturze niezwiązanych bezpośrednio z ruchem pojazdu,
brak rozszerzenia na załadunek, rozładunek lub operacje pomocnicze. Jak przygotować się do rozmowy z ubezpieczycielem lub brokerem?
Im bardziej nietypowy transport, tym mniej sensu ma kupowanie polisy „z półki”. Dobre przygotowanie do rozmowy z ubezpieczycielem zwiększa szansę, że ochrona będzie realna, a nie wyłącznie formalna. Warto mieć przygotowane: dane techniczne pojazdu i naczepy,
typowe oraz maksymalne parametry przewożonych ładunków,
obszar działalności i rodzaje tras,
informacje o pilotażu i podwykonawcach,
wartość pojedynczego ładunku i oczekiwane limity odpowiedzialności,
dotychczasową historię szkód. Głos eksperta: Przy pojazdach nienormatywnych najdroższe błędy rzadko wynikają z samego braku polisy. Z mojego doświadczenia częściej problemem jest niedopasowanie zakresu ochrony do rzeczywistego modelu pracy firmy. Przewoźnik zakłada, że odpowiada tylko za przewóz, a szkoda powstaje przy organizacji objazdu, manewrze na placu albo przez naruszenie warunków zezwolenia. Dlatego przed zakupem ubezpieczenia warto rozpisać cały proces transportu od załadunku do dostawy i dopiero wtedy sprawdzić, gdzie kończy się jedna polisa, a gdzie zaczyna druga. Jak ocenić, czy oferta ubezpieczenia jest naprawdę dobra?
Najtańsza składka przy przewozach ponadnormatywnych bardzo często oznacza węższy zakres albo niższe limity. Dobra oferta to taka, która odpowiada na realny profil ryzyka firmy, a nie tylko spełnia minimalny wymóg formalny. Przy porównywaniu ofert najlepiej patrzeć nie tylko na cenę, ale na zestaw kluczowych parametrów. Poniższa tabela pokazuje, co warto porównać przed podpisaniem umowy.
Element oferty
Dlaczego ma znaczenie
Na co zwrócić uwagę
Suma gwarancyjna / limit odpowiedzialności
Decyduje, czy odszkodowanie wystarczy przy poważnej szkodzie
Porównaj limit z wartością ładunku i możliwą skalą szkód w infrastrukturze
Zakres terytorialny
Istotny przy przewozach międzynarodowych lub tranzycie
Sprawdź, czy polisa działa na całej trasie przejazdu
Wyłączenia odpowiedzialności
To one najczęściej decydują o odmowie wypłaty
Zwróć uwagę na naruszenie przepisów, błędy organizacyjne i operacje przeładunkowe
Franszyzy i udziały własne
Wpływają na realny koszt szkody po stronie firmy
Oceń, czy firma udźwignie taki udział przy częstszych incydentach
Definicje ładunku i zdarzenia
Od nich zależy, czy szkoda mieści się w zakresie polisy
Sprawdź, czy zapis pasuje do transportu ponadnormatywnego, a nie tylko standardowego cargo Co zrobić po szkodzie podczas przejazdu pojazdu nienormatywnego?
Po szkodzie liczy się szybkie zabezpieczenie miejsca zdarzenia, ograniczenie rozmiaru strat i udokumentowanie okoliczności. W praktyce trzeba równolegle myśleć o bezpieczeństwie, obowiązkach wobec służb oraz o materiale dowodowym dla ubezpieczyciela. Najczęściej warto: sporządzić dokumentację zdjęciową pojazdu, ładunku i miejsca zdarzenia,
zabezpieczyć dokumenty przewozowe i zezwolenie,
ustalić świadków oraz przebieg zdarzenia,
niezwłocznie zgłosić szkodę zgodnie z warunkami polisy,
unikać działań, które mogłyby zostać odczytane jako samowolne zwiększenie szkody. Podsumowanie
Pojazd nienormatywny to nie tylko kwestia gabarytów, ale przede wszystkim odpowiedzialności. Aby przejazd był bezpieczny i legalny, trzeba połączyć trzy elementy: prawidłowe ustalenie parametrów, uzyskanie właściwego zezwolenia oraz dobranie ubezpieczenia do rzeczywistego przebiegu transportu. Sama obowiązkowa polisa OC nie załatwia całego ryzyka. Najrozsądniejsze podejście polega na tym, by traktować zezwolenie i ubezpieczenie jako dwa uzupełniające się filary. Pierwszy chroni przed naruszeniem przepisów i wstrzymaniem przejazdu, drugi ogranicza finansowe skutki szkody. Przy transporcie ponadnormatywnym największe znaczenie ma nie „czy mam polisę”, ale „czy ta polisa działa w dokładnie takiej sytuacji, w jakiej pracuje moja firma”. Źródła https://isap.sejm.gov.pl/isap.nsf/DocDetails.xsp?id=WDU19970980602
https://www.gov.pl/web/infrastruktura
https://www.gov.pl/web/gddkia
https://www.puesc.gov.pl/
https://www.knf.gov.pl/
https://rf.gov.pl/