Ubezpieczenia komunikacyjne - poradniki

Odcinkowy pomiar prędkości w 2026 – jak działa i jakie mandaty grożą?

Odcinkowy pomiar prędkości w 2026 – jak działa i jakie mandaty grożą?

Odcinkowy pomiar prędkości w 2026 roku działa podobnie jak dziś: system rejestruje czas wjazdu i wyjazdu z kontrolowanego odcinka, wylicza średnią prędkość i porównuje ją z obowiązującym limitem. Jeśli średnia jest zbyt wysoka, właściciel pojazdu może otrzymać wezwanie do wskazania kierującego, a potem mandat i punkty karne. Dla kierowcy najważniejsze jest to, że zwolnienie tylko przed kamerą nie pomaga - liczy się przejazd na całym odcinku.
Hatchback – co to za nadwozie i czy warto je wybrać?

Hatchback – co to za nadwozie i czy warto je wybrać?

Hatchback to typ nadwozia z krótkim tyłem i unoszoną do góry klapą bagażnika, która otwiera przestrzeń ładunkową razem z tylną szybą. W praktyce oznacza to auto zwykle bardziej kompaktowe od sedana i wygodniejsze w codziennym użytkowaniu niż klasyczne nadwozia z oddzielnym kufrem. Jeśli jeździsz głównie po mieście, parkujesz w ciasnych miejscach i chcesz zachować rozsądną funkcjonalność, hatchback bardzo często okazuje się trafnym wyborem.
Wyprzedzanie, wymijanie i omijanie – różnice i zasady ruchu drogowego

Wyprzedzanie, wymijanie i omijanie – różnice i zasady ruchu drogowego

Wyprzedzanie, wymijanie i omijanie to trzy różne manewry, które kierowcy często wrzucają do jednego worka, choć w praktyce i w razie kolizji mają zupełnie inne znaczenie. Najprościej: wyprzedzanie dotyczy przejeżdżania obok pojazdu jadącego w tym samym kierunku, wymijanie – mijania pojazdu lub uczestnika ruchu jadącego z przeciwka, a omijanie – przejeżdżania obok przeszkody, pojazdu unieruchomionego albo stojącego. Zrozumienie tej różnicy pomaga nie tylko uniknąć mandatu, ale też prawidłowo ocenić odpowiedzialność po zdarzeniu drogowym i ewentualnej szkodzie z OC.
Zakaz wyprzedzania ciężarówek – gdzie obowiązuje i jakie kary?

Zakaz wyprzedzania ciężarówek – gdzie obowiązuje i jakie kary?

Zakaz wyprzedzania ciężarówek nie obowiązuje wszędzie, ale kierowca pojazdu ciężkiego musi liczyć się z nim na wybranych odcinkach dróg ekspresowych i autostrad oraz w miejscach oznaczonych znakami. Złamanie zakazu może skończyć się mandatem, punktami karnymi i zwiększonym ryzykiem szkody, a to ma znaczenie także przy ocenie odpowiedzialności po wypadku i w relacji z ubezpieczycielem.
Badania lekarskie na prawo jazdy – jak wyglądają i ile kosztują?

Badania lekarskie na prawo jazdy – jak wyglądają i ile kosztują?

Badania lekarskie na prawo jazdy sprawdzają przede wszystkim wzrok, ogólny stan zdrowia i to, czy nie ma przeciwwskazań do bezpiecznego prowadzenia pojazdu. W praktyce cała wizyta zwykle trwa kilkanaście–kilkadziesiąt minut, a koszt najczęściej wynosi 200 zł za badanie kierowcy, choć w niektórych przypadkach mogą dojść konsultacje specjalistyczne. Jeśli chcesz wiedzieć, kto musi je zrobić, jak wygląda procedura i kiedy lekarz może skrócić ważność orzeczenia, poniżej znajdziesz konkrety bez zbędnych formalności.
Odstąpienie od umowy kupna samochodu – kiedy jest możliwe i jak je zrobić?

Odstąpienie od umowy kupna samochodu – kiedy jest możliwe i jak je zrobić?

Odstąpienie od umowy kupna samochodu jest możliwe, ale nie w każdej sytuacji i nie zawsze na tych samych zasadach. W praktyce najczęściej w grę wchodzi zakup od firmy na odległość albo rozwiązanie umowy z powodu istotnych wad auta, błędnych informacji sprzedającego lub podstaw do unieważnienia transakcji. Kluczowe jest to, od kogo kupiłeś samochód, w jakich okolicznościach podpisano umowę i czy masz dowody na problem.
Rodzaje nadwozi samochodowych – jakie typy i czym się różnią?

Rodzaje nadwozi samochodowych – jakie typy i czym się różnią?

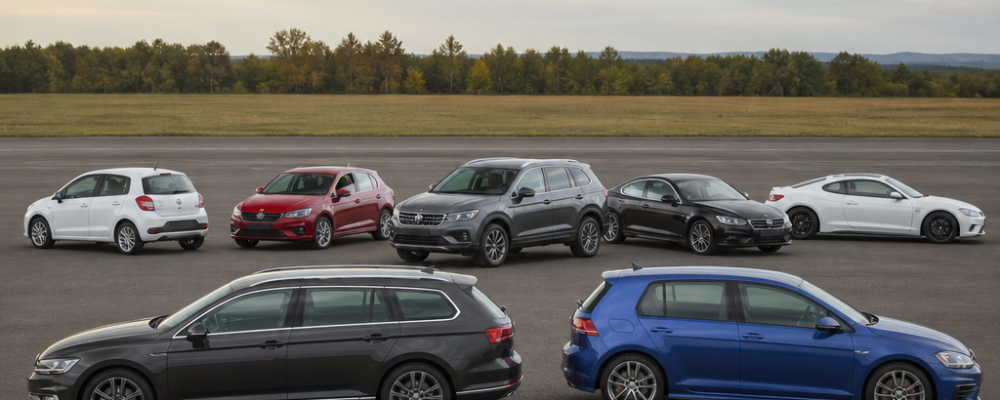
Rodzaj nadwozia samochodu wpływa nie tylko na wygląd auta, ale też na codzienną wygodę, koszty eksploatacji i nawet wybór ubezpieczenia. Jeśli zastanawiasz się, czym różni się hatchback od sedana, SUV od crossovera albo kombi od vana, najkrótsza odpowiedź brzmi: każdy typ nadwozia odpowiada na inny styl użytkowania samochodu. W tym poradniku uporządkuję najważniejsze różnice i pokażę, jak przełożyć je na praktyczną decyzję zakupową.
CEPIK – jak sprawdzić pojazd i dane kierowcy w Centralnej Ewidencji?

CEPIK – jak sprawdzić pojazd i dane kierowcy w Centralnej Ewidencji?

CEPiK pozwala sprawdzić podstawowe informacje o pojeździe i część danych związanych z uprawnieniami kierowcy przez oficjalne e-usługi państwowe. Najczęściej wykorzystuje się go do weryfikacji auta przed zakupem, potwierdzenia ważności badania technicznego i OC oraz sprawdzenia swoich punktów karnych czy statusu dokumentu prawa jazdy. Jeśli chcesz zrobić to szybko i bezpiecznie, kluczowe jest korzystanie wyłącznie z rządowych serwisów powiązanych z Centralną Ewidencją Pojazdów i Kierowców.
UFG – Ubezpieczeniowy Fundusz Gwarancyjny – co to jest i czym się zajmuje?

UFG – Ubezpieczeniowy Fundusz Gwarancyjny – co to jest i czym się zajmuje?

Ubezpieczeniowy Fundusz Gwarancyjny to instytucja, która wypłaca odszkodowania osobom poszkodowanym przez nieubezpieczonych lub niezidentyfikowanych sprawców wypadków oraz prowadzi bazę polis OC i szkód. Dla kierowcy oznacza to dwie kluczowe rzeczy: z jednej strony realną ochronę, gdy sprawca nie ma OC, a z drugiej bardzo skuteczną kontrolę ciągłości obowiązkowego ubezpieczenia.
Kupno samochodu bez OC – co musisz wiedzieć?

Kupno samochodu bez OC – co musisz wiedzieć?

Kupno samochodu bez ważnego OC jest możliwe, ale ryzykowne. Jako nabywca przejmujesz nie tylko auto, lecz także obowiązek natychmiastowego zadbania o ciągłość ubezpieczenia, a za przerwę w OC może odpowiadać zarówno sprzedający, jak i nowy właściciel. Najważniejsze jest więc to, by jeszcze przed podpisaniem umowy sprawdzić status polisy i nie wyjeżdżać autem na drogę bez ochrony. W praktyce taka sytuacja zdarza się częściej, niż wielu kierowcom się wydaje. Samochód może mieć wygasłe OC, polisa mogła zostać wypowiedziana po sprzedaży, a poprzedni właściciel mógł po prostu nie opłacić składki. W tym poradniku wyjaśniam, co grozi za zakup auta bez OC, jak sprawdzić ubezpieczenie przed transakcją i co zrobić od razu po zakupie, by ograniczyć ryzyko kary z UFG. Co oznacza kupno samochodu bez OC? Kupno samochodu bez OC oznacza, że nabywasz pojazd, dla którego w dniu transakcji nie ma ważnej obowiązkowej polisy odpowiedzialności cywilnej posiadaczy pojazdów mechanicznych. To bardzo ważne rozróżnienie, bo co innego zakup auta z polisą, która przechodzi na kupującego, a co innego nabycie samochodu, który już ma przerwę w ochronie. W Polsce OC jest obowiązkowe przez cały okres rejestracji pojazdu, niezależnie od tego, czy auto stoi na parkingu, czy regularnie jeździ. Sam brak jazdy nie zwalnia z obowiązku ubezpieczenia. Jeśli więc kupujesz zarejestrowany samochód bez OC, problem trzeba rozwiązać od razu, najlepiej jeszcze tego samego dnia. Jakie ryzyko bierzesz na siebie jako kupujący? Najpoważniejsze ryzyko to kara za brak OC oraz odpowiedzialność finansowa za szkody spowodowane nieubezpieczonym pojazdem. Jeżeli dojdzie do kolizji autem bez ważnej polisy, poszkodowany może otrzymać odszkodowanie z Ubezpieczeniowego Funduszu Gwarancyjnego, ale fundusz będzie dochodził zwrotu wypłaconych pieniędzy od sprawcy. W praktyce może to oznaczać konieczność oddania bardzo wysokich kwot. Drugie ryzyko dotyczy samej transakcji. Kupujący często zakłada, że skoro sprzedający pokazuje dawną polisę, to ochrona nadal działa. Tymczasem dokument nie musi oznaczać aktualnego ubezpieczenia. Liczy się realny status polisy, a nie sam wydruk czy zdjęcie potwierdzenia. Kluczowa informacja: nie zakładaj, że OC „na pewno jest”, jeśli sprzedający pokazuje starą polisę lub mówi, że „powinno jeszcze działać”. Przed zakupem sprawdź ubezpieczenie w bazie UFG i potwierdź datę końca ochrony. Jak sprawdzić, czy samochód ma ważne OC przed zakupem? Najbezpieczniej zrobić to jeszcze przed podpisaniem umowy. Podstawowym narzędziem jest wyszukiwarka UFG, która pozwala sprawdzić, czy dla konkretnego pojazdu jest zgłoszona aktywna polisa OC. Do weryfikacji zwykle potrzebny jest numer rejestracyjny albo VIN oraz data, na którą chcesz sprawdzić ochronę. Oprócz tego poproś sprzedającego o: numer polisy i nazwę ubezpieczyciela, potwierdzenie opłacenia składki, jeśli była rozłożona na raty, informację, czy auto nie zostało już wcześniej sprzedane i ponownie odkupione, wgląd do dowodu rejestracyjnego i zgodność danych właściciela z umową. Jeśli cokolwiek się nie zgadza, warto wstrzymać transakcję do czasu wyjaśnienia sprawy. W przypadku auta bez ważnego OC kupujący powinien od razu uwzględnić dodatkowy koszt nowej polisy i ryzyko związane z ewentualną przerwą w ochronie. Co zrobić od razu po zakupie auta bez OC? Najważniejsza zasada jest prosta: nie korzystaj z pojazdu, dopóki nie zawrzesz nowej umowy OC. Jeżeli samochód nie ma ważnej polisy w chwili zakupu, nowy właściciel powinien jak najszybciej wykupić ubezpieczenie. Najlepiej zrobić to jeszcze w dniu podpisania umowy kupna-sprzedaży. W praktyce warto działać w tej kolejności: sprawdź status OC w bazie UFG, porównaj oferty ubezpieczycieli, kup polisę z początkiem ochrony od dnia zakupu, zachowaj potwierdzenie zawarcia umowy i płatności, zgłoś nabycie pojazdu w wymaganym terminie do właściwego urzędu. Nie warto odkładać tego „na jutro”. Nawet krótka przerwa w ubezpieczeniu może zostać wykryta przez system UFG, a konsekwencje finansowe bywają dotkliwe. Jakie kary grożą za brak OC? Wysokość kary za brak OC zależy m.in. od rodzaju pojazdu i długości przerwy w ochronie. Dla samochodów osobowych opłata karna jest powiązana z wysokością minimalnego wynagrodzenia za pracę i aktualizuje się wraz ze zmianą stawek ustawowych. Oznacza to, że z roku na rok sankcje mogą rosnąć. Najważniejsze jest to, że kara może zostać nałożona nawet wtedy, gdy samochód nie był używany. Sam fakt posiadania zarejestrowanego pojazdu bez ciągłości OC jest wystarczający do wszczęcia procedury. Dodatkowo, jeśli nieubezpieczonym autem spowodujesz szkodę, koszty mogą być nieporównywalnie wyższe niż sama opłata karna. Czy sprzedający odpowiada za brak OC, czy już kupujący? To zależy od momentu, w którym powstała przerwa w ubezpieczeniu. Za okres przed sprzedażą zasadniczo odpowiada poprzedni właściciel, ale od dnia zakupu nowy posiadacz pojazdu musi zadbać o spełnienie obowiązku ubezpieczeniowego. Jeśli więc kupujesz auto już bez OC, od chwili nabycia nie możesz pozostawiać go bez ochrony. W praktyce oznacza to, że ewentualne wcześniejsze zaniedbania sprzedającego nie zwalniają kupującego z obowiązku natychmiastowego działania. Z punktu widzenia bezpieczeństwa finansowego lepiej założyć, że każda godzina zwłoki działa na niekorzyść nowego właściciela. Jak wygląda kupno auta z ważnym OC, a jak bez OC? Różnica jest istotna, bo wpływa zarówno na zakres obowiązków po zakupie, jak i na poziom ryzyka. Jeśli auto ma aktywne OC, polisa co do zasady przechodzi na nabywcę. Jeżeli jednak samochód nie ma ważnego ubezpieczenia, trzeba zawrzeć nową umowę od razu po zakupie. Poniższe zestawienie pokazuje najważniejsze różnice. Element Auto z ważnym OC Auto bez ważnego OC Status ochrony po zakupie Polisa zwykle przechodzi na kupującego Brak ochrony od chwili nabycia Możliwość legalnej jazdy od razu Tak, jeśli polisa faktycznie obowiązuje Nie, do czasu zawarcia nowego OC Ryzyko kary z UFG Niższe, jeśli zachowana jest ciągłość Wysokie przy każdej przerwie w ochronie Działanie po zakupie Sprawdzenie polisy i decyzja, czy ją kontynuować Natychmiastowy zakup nowego OC Ryzyko przy szkodzie Ochrona działa w granicach polisy Możliwy regres po wypłacie z UFG Kiedy szczególnie trzeba uważać przy zakupie auta bez OC? Najwięcej problemów pojawia się przy zakupie pojazdów długo nieużywanych, sprowadzonych, komisowych albo sprzedawanych „okazyjnie” bez pełnej dokumentacji. W takich przypadkach kupujący często skupia się na cenie i stanie technicznym, a pomija formalności ubezpieczeniowe. To błąd, który może kosztować więcej niż pozorna oszczędność przy zakupie. Szczególną ostrożność zachowaj, gdy: sprzedający unika pokazania aktualnych dokumentów, samochód stał przez dłuższy czas nieużywany, polisa była płacona w ratach i nie ma dowodu opłaty wszystkich rat, właściciel tłumaczy, że „ubezpieczenie pewnie jeszcze jest w systemie”, dane w dokumentach nie zgadzają się z danymi sprzedającego. Jak ocenić, czy zakup auta bez OC w ogóle się opłaca? Niska cena zakupu nie zawsze oznacza dobrą okazję. Do kosztu samochodu trzeba doliczyć składkę nowej polisy, ewentualne wydatki rejestracyjne i ryzyko związane z wcześniejszą przerwą w OC. Jeżeli dodatkowo auto wymaga transportu lawetą, finalny koszt może być znacznie wyższy, niż zakładałeś na początku. Przed podjęciem decyzji porównaj nie tylko cenę pojazdu, ale też pełny koszt „wejścia” w jego posiadanie. Czasem droższy samochód z ważnym OC, kompletną dokumentacją i jasną historią okazuje się po prostu bezpieczniejszym wyborem. Wypowiedź eksperta Z perspektywy doradcy ubezpieczeniowego najczęstszy błąd kupujących polega na tym, że sprawdzają auto mechanicznie, ale nie sprawdzają go formalnie. Przy zakupie samochodu bez OC najważniejsze są dwie rzeczy: potwierdzenie statusu polisy w dniu transakcji i natychmiastowe zawarcie nowego ubezpieczenia, jeśli ochrony nie ma. To jeden z tych przypadków, w których pośpiech przy podpisaniu umowy może później kosztować wielokrotnie więcej niż sama składka OC. Podsumowanie Kupno samochodu bez OC jest legalnie możliwe, ale wymaga szybkiego i świadomego działania. Najważniejsze to nie opierać się wyłącznie na deklaracjach sprzedającego, tylko samodzielnie sprawdzić status ubezpieczenia i w razie potrzeby od razu kupić nową polisę. Jeśli chcesz ograniczyć ryzyko do minimum, traktuj weryfikację OC tak samo poważnie jak sprawdzenie stanu technicznego, VIN-u czy historii serwisowej. W praktyce to właśnie ciągłość ubezpieczenia decyduje, czy pozorna okazja nie zamieni się w kosztowny problem. Źródła https://www.ufg.pl/ https://www.gov.pl/web/infrastruktura/obowiazkowe-ubezpieczenie-oc-posiadaczy-pojazdow-mechanicznych https://isap.sejm.gov.pl/isap.nsf/DocDetails.xsp?id=WDU20031241152 https://www.gov.pl/web/gov/zglos-zbycie-lub-nabycie-pojazdu