Ubezpieczenia komunikacyjne - poradniki

Badania lekarskie na prawo jazdy – jak wyglądają i ile kosztują?

Badania lekarskie na prawo jazdy – jak wyglądają i ile kosztują?

Badania lekarskie na prawo jazdy sprawdzają przede wszystkim wzrok, ogólny stan zdrowia i to, czy nie ma przeciwwskazań do bezpiecznego prowadzenia pojazdu. W praktyce cała wizyta zwykle trwa kilkanaście–kilkadziesiąt minut, a koszt najczęściej wynosi 200 zł za badanie kierowcy, choć w niektórych przypadkach mogą dojść konsultacje specjalistyczne. Jeśli chcesz wiedzieć, kto musi je zrobić, jak wygląda procedura i kiedy lekarz może skrócić ważność orzeczenia, poniżej znajdziesz konkrety bez zbędnych formalności.
Odstąpienie od umowy kupna samochodu – kiedy jest możliwe i jak je zrobić?

Odstąpienie od umowy kupna samochodu – kiedy jest możliwe i jak je zrobić?

Odstąpienie od umowy kupna samochodu jest możliwe, ale nie w każdej sytuacji i nie zawsze na tych samych zasadach. W praktyce najczęściej w grę wchodzi zakup od firmy na odległość albo rozwiązanie umowy z powodu istotnych wad auta, błędnych informacji sprzedającego lub podstaw do unieważnienia transakcji. Kluczowe jest to, od kogo kupiłeś samochód, w jakich okolicznościach podpisano umowę i czy masz dowody na problem.
Rodzaje nadwozi samochodowych – jakie typy i czym się różnią?

Rodzaje nadwozi samochodowych – jakie typy i czym się różnią?

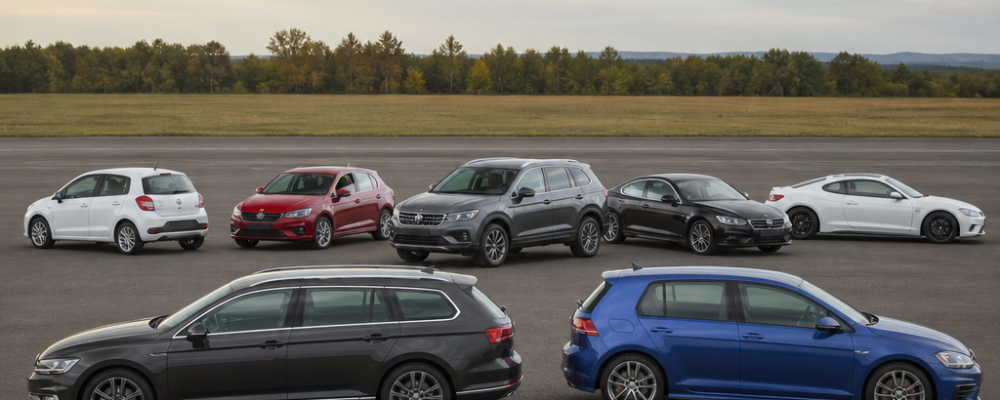
Rodzaj nadwozia samochodu wpływa nie tylko na wygląd auta, ale też na codzienną wygodę, koszty eksploatacji i nawet wybór ubezpieczenia. Jeśli zastanawiasz się, czym różni się hatchback od sedana, SUV od crossovera albo kombi od vana, najkrótsza odpowiedź brzmi: każdy typ nadwozia odpowiada na inny styl użytkowania samochodu. W tym poradniku uporządkuję najważniejsze różnice i pokażę, jak przełożyć je na praktyczną decyzję zakupową.
CEPIK – jak sprawdzić pojazd i dane kierowcy w Centralnej Ewidencji?

CEPIK – jak sprawdzić pojazd i dane kierowcy w Centralnej Ewidencji?

CEPiK pozwala sprawdzić podstawowe informacje o pojeździe i część danych związanych z uprawnieniami kierowcy przez oficjalne e-usługi państwowe. Najczęściej wykorzystuje się go do weryfikacji auta przed zakupem, potwierdzenia ważności badania technicznego i OC oraz sprawdzenia swoich punktów karnych czy statusu dokumentu prawa jazdy. Jeśli chcesz zrobić to szybko i bezpiecznie, kluczowe jest korzystanie wyłącznie z rządowych serwisów powiązanych z Centralną Ewidencją Pojazdów i Kierowców.
UFG – Ubezpieczeniowy Fundusz Gwarancyjny – co to jest i czym się zajmuje?

UFG – Ubezpieczeniowy Fundusz Gwarancyjny – co to jest i czym się zajmuje?

Ubezpieczeniowy Fundusz Gwarancyjny to instytucja, która wypłaca odszkodowania osobom poszkodowanym przez nieubezpieczonych lub niezidentyfikowanych sprawców wypadków oraz prowadzi bazę polis OC i szkód. Dla kierowcy oznacza to dwie kluczowe rzeczy: z jednej strony realną ochronę, gdy sprawca nie ma OC, a z drugiej bardzo skuteczną kontrolę ciągłości obowiązkowego ubezpieczenia.
Kupno samochodu bez OC – co musisz wiedzieć?

Kupno samochodu bez OC – co musisz wiedzieć?

Kupno samochodu bez ważnego OC jest możliwe, ale ryzykowne. Jako nabywca przejmujesz nie tylko auto, lecz także obowiązek natychmiastowego zadbania o ciągłość ubezpieczenia, a za przerwę w OC może odpowiadać zarówno sprzedający, jak i nowy właściciel. Najważniejsze jest więc to, by jeszcze przed podpisaniem umowy sprawdzić status polisy i nie wyjeżdżać autem na drogę bez ochrony. W praktyce taka sytuacja zdarza się częściej, niż wielu kierowcom się wydaje. Samochód może mieć wygasłe OC, polisa mogła zostać wypowiedziana po sprzedaży, a poprzedni właściciel mógł po prostu nie opłacić składki. W tym poradniku wyjaśniam, co grozi za zakup auta bez OC, jak sprawdzić ubezpieczenie przed transakcją i co zrobić od razu po zakupie, by ograniczyć ryzyko kary z UFG. Co oznacza kupno samochodu bez OC? Kupno samochodu bez OC oznacza, że nabywasz pojazd, dla którego w dniu transakcji nie ma ważnej obowiązkowej polisy odpowiedzialności cywilnej posiadaczy pojazdów mechanicznych. To bardzo ważne rozróżnienie, bo co innego zakup auta z polisą, która przechodzi na kupującego, a co innego nabycie samochodu, który już ma przerwę w ochronie. W Polsce OC jest obowiązkowe przez cały okres rejestracji pojazdu, niezależnie od tego, czy auto stoi na parkingu, czy regularnie jeździ. Sam brak jazdy nie zwalnia z obowiązku ubezpieczenia. Jeśli więc kupujesz zarejestrowany samochód bez OC, problem trzeba rozwiązać od razu, najlepiej jeszcze tego samego dnia. Jakie ryzyko bierzesz na siebie jako kupujący? Najpoważniejsze ryzyko to kara za brak OC oraz odpowiedzialność finansowa za szkody spowodowane nieubezpieczonym pojazdem. Jeżeli dojdzie do kolizji autem bez ważnej polisy, poszkodowany może otrzymać odszkodowanie z Ubezpieczeniowego Funduszu Gwarancyjnego, ale fundusz będzie dochodził zwrotu wypłaconych pieniędzy od sprawcy. W praktyce może to oznaczać konieczność oddania bardzo wysokich kwot. Drugie ryzyko dotyczy samej transakcji. Kupujący często zakłada, że skoro sprzedający pokazuje dawną polisę, to ochrona nadal działa. Tymczasem dokument nie musi oznaczać aktualnego ubezpieczenia. Liczy się realny status polisy, a nie sam wydruk czy zdjęcie potwierdzenia. Kluczowa informacja: nie zakładaj, że OC „na pewno jest”, jeśli sprzedający pokazuje starą polisę lub mówi, że „powinno jeszcze działać”. Przed zakupem sprawdź ubezpieczenie w bazie UFG i potwierdź datę końca ochrony. Jak sprawdzić, czy samochód ma ważne OC przed zakupem? Najbezpieczniej zrobić to jeszcze przed podpisaniem umowy. Podstawowym narzędziem jest wyszukiwarka UFG, która pozwala sprawdzić, czy dla konkretnego pojazdu jest zgłoszona aktywna polisa OC. Do weryfikacji zwykle potrzebny jest numer rejestracyjny albo VIN oraz data, na którą chcesz sprawdzić ochronę. Oprócz tego poproś sprzedającego o: numer polisy i nazwę ubezpieczyciela, potwierdzenie opłacenia składki, jeśli była rozłożona na raty, informację, czy auto nie zostało już wcześniej sprzedane i ponownie odkupione, wgląd do dowodu rejestracyjnego i zgodność danych właściciela z umową. Jeśli cokolwiek się nie zgadza, warto wstrzymać transakcję do czasu wyjaśnienia sprawy. W przypadku auta bez ważnego OC kupujący powinien od razu uwzględnić dodatkowy koszt nowej polisy i ryzyko związane z ewentualną przerwą w ochronie. Co zrobić od razu po zakupie auta bez OC? Najważniejsza zasada jest prosta: nie korzystaj z pojazdu, dopóki nie zawrzesz nowej umowy OC. Jeżeli samochód nie ma ważnej polisy w chwili zakupu, nowy właściciel powinien jak najszybciej wykupić ubezpieczenie. Najlepiej zrobić to jeszcze w dniu podpisania umowy kupna-sprzedaży. W praktyce warto działać w tej kolejności: sprawdź status OC w bazie UFG, porównaj oferty ubezpieczycieli, kup polisę z początkiem ochrony od dnia zakupu, zachowaj potwierdzenie zawarcia umowy i płatności, zgłoś nabycie pojazdu w wymaganym terminie do właściwego urzędu. Nie warto odkładać tego „na jutro”. Nawet krótka przerwa w ubezpieczeniu może zostać wykryta przez system UFG, a konsekwencje finansowe bywają dotkliwe. Jakie kary grożą za brak OC? Wysokość kary za brak OC zależy m.in. od rodzaju pojazdu i długości przerwy w ochronie. Dla samochodów osobowych opłata karna jest powiązana z wysokością minimalnego wynagrodzenia za pracę i aktualizuje się wraz ze zmianą stawek ustawowych. Oznacza to, że z roku na rok sankcje mogą rosnąć. Najważniejsze jest to, że kara może zostać nałożona nawet wtedy, gdy samochód nie był używany. Sam fakt posiadania zarejestrowanego pojazdu bez ciągłości OC jest wystarczający do wszczęcia procedury. Dodatkowo, jeśli nieubezpieczonym autem spowodujesz szkodę, koszty mogą być nieporównywalnie wyższe niż sama opłata karna. Czy sprzedający odpowiada za brak OC, czy już kupujący? To zależy od momentu, w którym powstała przerwa w ubezpieczeniu. Za okres przed sprzedażą zasadniczo odpowiada poprzedni właściciel, ale od dnia zakupu nowy posiadacz pojazdu musi zadbać o spełnienie obowiązku ubezpieczeniowego. Jeśli więc kupujesz auto już bez OC, od chwili nabycia nie możesz pozostawiać go bez ochrony. W praktyce oznacza to, że ewentualne wcześniejsze zaniedbania sprzedającego nie zwalniają kupującego z obowiązku natychmiastowego działania. Z punktu widzenia bezpieczeństwa finansowego lepiej założyć, że każda godzina zwłoki działa na niekorzyść nowego właściciela. Jak wygląda kupno auta z ważnym OC, a jak bez OC? Różnica jest istotna, bo wpływa zarówno na zakres obowiązków po zakupie, jak i na poziom ryzyka. Jeśli auto ma aktywne OC, polisa co do zasady przechodzi na nabywcę. Jeżeli jednak samochód nie ma ważnego ubezpieczenia, trzeba zawrzeć nową umowę od razu po zakupie. Poniższe zestawienie pokazuje najważniejsze różnice. Element Auto z ważnym OC Auto bez ważnego OC Status ochrony po zakupie Polisa zwykle przechodzi na kupującego Brak ochrony od chwili nabycia Możliwość legalnej jazdy od razu Tak, jeśli polisa faktycznie obowiązuje Nie, do czasu zawarcia nowego OC Ryzyko kary z UFG Niższe, jeśli zachowana jest ciągłość Wysokie przy każdej przerwie w ochronie Działanie po zakupie Sprawdzenie polisy i decyzja, czy ją kontynuować Natychmiastowy zakup nowego OC Ryzyko przy szkodzie Ochrona działa w granicach polisy Możliwy regres po wypłacie z UFG Kiedy szczególnie trzeba uważać przy zakupie auta bez OC? Najwięcej problemów pojawia się przy zakupie pojazdów długo nieużywanych, sprowadzonych, komisowych albo sprzedawanych „okazyjnie” bez pełnej dokumentacji. W takich przypadkach kupujący często skupia się na cenie i stanie technicznym, a pomija formalności ubezpieczeniowe. To błąd, który może kosztować więcej niż pozorna oszczędność przy zakupie. Szczególną ostrożność zachowaj, gdy: sprzedający unika pokazania aktualnych dokumentów, samochód stał przez dłuższy czas nieużywany, polisa była płacona w ratach i nie ma dowodu opłaty wszystkich rat, właściciel tłumaczy, że „ubezpieczenie pewnie jeszcze jest w systemie”, dane w dokumentach nie zgadzają się z danymi sprzedającego. Jak ocenić, czy zakup auta bez OC w ogóle się opłaca? Niska cena zakupu nie zawsze oznacza dobrą okazję. Do kosztu samochodu trzeba doliczyć składkę nowej polisy, ewentualne wydatki rejestracyjne i ryzyko związane z wcześniejszą przerwą w OC. Jeżeli dodatkowo auto wymaga transportu lawetą, finalny koszt może być znacznie wyższy, niż zakładałeś na początku. Przed podjęciem decyzji porównaj nie tylko cenę pojazdu, ale też pełny koszt „wejścia” w jego posiadanie. Czasem droższy samochód z ważnym OC, kompletną dokumentacją i jasną historią okazuje się po prostu bezpieczniejszym wyborem. Wypowiedź eksperta Z perspektywy doradcy ubezpieczeniowego najczęstszy błąd kupujących polega na tym, że sprawdzają auto mechanicznie, ale nie sprawdzają go formalnie. Przy zakupie samochodu bez OC najważniejsze są dwie rzeczy: potwierdzenie statusu polisy w dniu transakcji i natychmiastowe zawarcie nowego ubezpieczenia, jeśli ochrony nie ma. To jeden z tych przypadków, w których pośpiech przy podpisaniu umowy może później kosztować wielokrotnie więcej niż sama składka OC. Podsumowanie Kupno samochodu bez OC jest legalnie możliwe, ale wymaga szybkiego i świadomego działania. Najważniejsze to nie opierać się wyłącznie na deklaracjach sprzedającego, tylko samodzielnie sprawdzić status ubezpieczenia i w razie potrzeby od razu kupić nową polisę. Jeśli chcesz ograniczyć ryzyko do minimum, traktuj weryfikację OC tak samo poważnie jak sprawdzenie stanu technicznego, VIN-u czy historii serwisowej. W praktyce to właśnie ciągłość ubezpieczenia decyduje, czy pozorna okazja nie zamieni się w kosztowny problem. Źródła https://www.ufg.pl/ https://www.gov.pl/web/infrastruktura/obowiazkowe-ubezpieczenie-oc-posiadaczy-pojazdow-mechanicznych https://isap.sejm.gov.pl/isap.nsf/DocDetails.xsp?id=WDU20031241152 https://www.gov.pl/web/gov/zglos-zbycie-lub-nabycie-pojazdu
Homologacja butli LPG – na czym polega, jak przebiega i ile kosztuje?

Homologacja butli LPG – na czym polega, jak przebiega i ile kosztuje?

Homologacja butli LPG to formalne potwierdzenie, że zbiornik gazu w samochodzie może być dalej bezpiecznie użytkowany i spełnia wymagania techniczne. Dla kierowcy oznacza to przede wszystkim możliwość legalnej eksploatacji instalacji, bezproblemowego badania technicznego i uniknięcia problemów przy sprzedaży auta lub wymianie zbiornika. Temat wraca zwykle wtedy, gdy kończy się ważność zbiornika, diagnosta zwraca uwagę na dokumenty albo właściciel auta kupionego z rynku wtórnego odkrywa, że nie ma kompletu papierów. W praktyce najważniejsze jest rozróżnienie dwóch sytuacji: legalizacji na kolejny okres albo wymiany butli na nową. To właśnie od tego zależą koszty, formalności i czas wyłączenia auta z użytkowania. Na czym polega homologacja butli LPG? W języku potocznym kierowcy często mówią o „homologacji butli LPG”, choć w praktyce chodzi najczęściej o ważność zbiornika i dokument dopuszczający go do użytkowania przez określony czas. Zbiornik LPG ma oznaczenia producenta, numer seryjny oraz termin dopuszczenia do eksploatacji. To właśnie te dane diagnosta weryfikuje podczas badania technicznego pojazdu. Standardowo zbiornik LPG w samochodzie osobowym ma określony okres eksploatacji liczony od daty produkcji lub dopuszczenia. Po jego upływie właściciel auta musi ustalić, czy możliwe jest przedłużenie użytkowania zbiornika zgodnie z obowiązującymi procedurami, czy bardziej opłacalna i prostsza będzie wymiana na nowy egzemplarz. Kiedy trzeba zająć się ważnością zbiornika LPG? Najczęściej dzieje się to w trzech momentach: przed badaniem technicznym, po zakupie samochodu z instalacją gazową albo wtedy, gdy kończy się termin ważności wpisany w dokumentacji zbiornika. Jeżeli dokumentów brakuje, stacja kontroli pojazdów może odmówić pozytywnego wyniku badania. Warto sprawdzić sprawę z wyprzedzeniem, bo sam koniec terminu nie musi oznaczać nagłego problemu na drodze, ale może uniemożliwić dalsze legalne użytkowanie auta po badaniu okresowym. Dobrą praktyką jest kontrola dokumentów jeszcze przed terminem przeglądu, zwłaszcza jeśli samochód ma kilkanaście lat lub zmieniał właścicieli. Kluczowa informacja: Jeżeli kończy się ważność zbiornika LPG, nie warto czekać do dnia badania technicznego. W wielu przypadkach szybszym i praktyczniejszym rozwiązaniem jest wymiana butli na nową niż próba przedłużania dopuszczenia starego zbiornika. Jak przebiega procedura związana ze zbiornikiem LPG? Przebieg zależy od tego, czy mówimy o weryfikacji dokumentów, przedłużeniu dopuszczenia, czy wymianie zbiornika. Z perspektywy kierowcy najważniejsze jest to, że sama procedura nie ogranicza się do „pieczątki”. Zbiornik musi mieć czytelne oznaczenia, zgodną dokumentację i stan techniczny pozwalający na dalszą eksploatację. Jak wygląda podstawowa weryfikacja dokumentów? Podczas badania technicznego diagnosta sprawdza dokumentację instalacji LPG, w tym dane dotyczące zbiornika. Znaczenie mają przede wszystkim numer zbiornika, jego typ oraz termin dopuszczenia do użytkowania. Jeśli dane są nieczytelne albo dokumentów brak, pojawia się ryzyko negatywnego wyniku badania. Co dzieje się, gdy kończy się ważność zbiornika? Właściciel auta ma zwykle dwa scenariusze. Pierwszy to sprawdzenie, czy dla danego zbiornika możliwe jest dalsze dopuszczenie zgodnie z procedurą przewidzianą przez właściwe jednostki i przepisy techniczne. Drugi, częstszy w praktyce, to wymiana zbiornika na nowy, a następnie uzupełnienie dokumentacji instalacji. Dlaczego kierowcy często wybierają wymianę zamiast przedłużania ważności? Powód jest prosty: oszczędność czasu i mniejsze ryzyko komplikacji. Starszy zbiornik może wymagać dodatkowej oceny technicznej, demontażu, transportu i formalności, a końcowy koszt bywa zbliżony do zakupu nowej butli z montażem. Dlatego warsztaty LPG często rekomendują wymianę, zwłaszcza przy starszych autach. Ile kosztuje homologacja butli LPG? Nie ma jednej stałej ceny, bo koszt zależy od tego, czy potrzebujesz tylko duplikatu dokumentów, oceny zbiornika, czy pełnej wymiany. W praktyce kierowcy najczęściej ponoszą koszt nowego zbiornika, montażu oraz ewentualnych czynności warsztatowych związanych z ponownym uruchomieniem instalacji. Żeby łatwiej ocenić opłacalność, warto porównać najczęstsze warianty. Poniższe zestawienie pokazuje, z czym zwykle wiążą się poszczególne rozwiązania i kiedy mają sens. Rozwiązanie Na czym polega Kiedy ma sens Orientacyjny koszt Duplikat dokumentów zbiornika Odtworzenie brakującej dokumentacji u producenta lub dystrybutora Gdy zbiornik jest ważny, ale nie masz papierów Najczęściej od kilkudziesięciu do około 200 zł Ocena możliwości dalszego użytkowania Sprawdzenie, czy zbiornik może uzyskać dalsze dopuszczenie Gdy kończy się okres eksploatacji i chcesz uniknąć wymiany Zależny od procedury, transportu i zakresu prac Wymiana zbiornika na nowy Zakup nowej butli, montaż i komplet dokumentów Najczęstsze rozwiązanie przy starszych instalacjach Zwykle od kilkuset do ponad 1000 zł Na końcową cenę wpływa typ zbiornika, jego pojemność, miejsce montażu, stawka warsztatu oraz to, czy trzeba wymienić dodatkowe elementy. W autach z toroidalnym zbiornikiem montowanym we wnęce koła zapasowego koszt może różnić się od klasycznej butli cylindrycznej. Co bardziej się opłaca: legalizacja starej butli czy wymiana na nową? To jedno z najczęstszych pytań kierowców i nie bez powodu. Sama idea przedłużenia użytkowania starego zbiornika brzmi oszczędnie, ale w praktyce nie zawsze daje realną przewagę finansową. Trzeba uwzględnić nie tylko samą procedurę, lecz także demontaż, logistykę i ryzyko, że zbiornik i tak nie przejdzie oceny. Poniżej widać najważniejsze różnice między tymi rozwiązaniami. Kryterium Przedłużenie użytkowania starego zbiornika Wymiana na nowy zbiornik Koszt końcowy Może być niższy, ale nie zawsze Zwykle wyższy na starcie, ale bardziej przewidywalny Czas realizacji Może być dłuższy Zazwyczaj szybszy w warsztacie LPG Formalności Często więcej etapów Zwykle prostsze po montażu nowej butli Ryzyko komplikacji Wyższe przy starym zbiorniku Niższe, jeśli montaż wykonuje profesjonalny serwis Praktyczność Opłacalna tylko w wybranych przypadkach Najczęściej wybierana przez kierowców Jakie dokumenty warto mieć przy instalacji LPG? Komplet dokumentów oszczędza nerwów przy przeglądzie, sprzedaży auta i ewentualnych naprawach. W praktyce najlepiej przechowywać nie tylko podstawowe papiery od instalacji, ale też dokumenty związane konkretnie ze zbiornikiem. wyciąg ze świadectwa homologacji sposobu montażu instalacji LPG, dokument zbiornika z numerem seryjnym i terminem dopuszczenia, potwierdzenie montażu lub wymiany zbiornika, faktury lub rachunki z warsztatu, jeśli wykonywano istotne prace. Jeśli kupujesz auto z rynku wtórnego, poproś sprzedającego o komplet papierów jeszcze przed podpisaniem umowy. Braki w dokumentacji nie zawsze przekreślają zakup, ale powinny obniżyć cenę auta albo skłonić do wcześniejszej weryfikacji w warsztacie LPG. Jak brak ważnego zbiornika LPG wpływa na przegląd i ubezpieczenie? Najbardziej bezpośredni wpływ dotyczy badania technicznego. Jeżeli diagnosta stwierdzi niezgodność dokumentów, brak ważności zbiornika lub nieczytelne oznaczenia, samochód może nie uzyskać pozytywnego wyniku przeglądu. To z kolei utrudnia legalne korzystanie z pojazdu. Z perspektywy ubezpieczenia sprawa jest bardziej pośrednia, ale nadal ważna. Ubezpieczyciel przy likwidacji szkody może analizować stan techniczny pojazdu i jego zgodność z przepisami. Sama instalacja LPG nie powoduje automatycznie problemów z polisą OC czy AC, ale zaniedbania formalne mogą komplikować ocenę okoliczności szkody, zwłaszcza w autocasco. Głos eksperta: Z praktyki ubezpieczeniowej wynika, że największy problem nie pojawia się wtedy, gdy auto ma LPG, ale wtedy, gdy właściciel nie pilnuje dokumentów i terminów. Przy szkodzie liczy się nie tylko sam fakt montażu instalacji, lecz także to, czy pojazd był użytkowany zgodnie z wymaganiami technicznymi. Dlatego po wymianie zbiornika warto od razu sprawdzić komplet dokumentów i zachować potwierdzenia z warsztatu. Na co uważać przy zakupie auta z instalacją LPG? Samochód z gazem może być dobrym wyborem, ale tylko wtedy, gdy instalacja jest udokumentowana i serwisowana. Kupujący często skupiają się na spalaniu i oszczędnościach, a pomijają wiek zbiornika. To błąd, bo wymiana butli tuż po zakupie może znacząco podnieść realny koszt auta. Przed zakupem warto sprawdzić: datę ważności zbiornika LPG, zgodność numerów na zbiorniku i w dokumentach, czytelność tabliczki znamionowej lub oznaczeń, ostatnie wpisy serwisowe i historię badań technicznych, czy instalacja była montowana i serwisowana w wyspecjalizowanym warsztacie. Podsumowanie Homologacja butli LPG w praktyce sprowadza się dla kierowcy do dopilnowania, by zbiornik miał ważne dopuszczenie do użytkowania, czytelną identyfikację i komplet dokumentów. Gdy termin się kończy, trzeba szybko ocenić, czy opłaca się przechodzić procedurę dalszego dopuszczenia, czy rozsądniej od razu wymienić butlę na nową. Najbezpieczniejsze podejście jest proste: sprawdzić termin ważności przed przeglądem, nie kupować auta z niejasną dokumentacją LPG i po każdej wymianie zachować komplet papierów. To ogranicza ryzyko problemów na stacji kontroli pojazdów, przy sprzedaży auta i przy ewentualnym kontakcie z ubezpieczycielem. Źródła https://www.gov.pl/web/infrastruktura https://www.transportowydozor.pl https://www.pimot.eu https://www.gov.pl/web/transport https://www.ufg.pl
Czas na renowację samochodu. Czy można go czasowo wyrejestrować?

Czas na renowację samochodu. Czy można go czasowo wyrejestrować?

Czasowe wyrejestrowanie samochodu jest możliwe, ale tylko w ściśle określonych przypadkach. Jeśli planujesz renowację auta osobowego, kluczowe jest to, czy zakres prac kwalifikuje pojazd do czasowego wycofania z ruchu zgodnie z przepisami. W praktyce taka opcja dotyczy dziś nie tylko części pojazdów ciężkich, ale także samochodów osobowych wymagających poważnej naprawy po szkodzie istotnej. To ważne, bo od statusu pojazdu zależą formalności w urzędzie i zasady dotyczące OC. To temat, który często wraca przy odbudowie starszych aut, naprawie pojazdu po kolizji albo dłuższym postoju w garażu. Wielu właścicieli zakłada, że skoro auto nie jeździ, można po prostu „zawiesić” rejestrację i nie płacić za polisę. Niestety przepisy działają inaczej. Dlatego warto oddzielić dwie kwestie: czasowe wycofanie pojazdu z ruchu oraz obowiązek posiadania OC. Kiedy można czasowo wyrejestrować samochód? W języku potocznym często mówi się o „czasowym wyrejestrowaniu”, ale formalnie chodzi o czasowe wycofanie pojazdu z ruchu. To nie jest rozwiązanie dostępne dla każdego auta, które po prostu stoi w garażu i czeka na lakiernika czy mechanika. Ustawodawca dopuścił taką możliwość tylko dla określonych kategorii pojazdów i w konkretnych sytuacjach. Obecnie czasowo wycofać z ruchu można m.in.: samochód ciężarowy o dopuszczalnej masie całkowitej powyżej 3,5 tony, ciągnik samochodowy, pojazd specjalny, autobus, ciągnik rolniczy, przyczepę, samochód osobowy – ale wyłącznie wtedy, gdy został uszkodzony i wymaga naprawy wynikającej ze szkody istotnej. To oznacza, że renowacja klasycznego auta, prace blacharskie, odbudowa projektu hobbystycznego czy zwykły remont mechaniczny same w sobie nie dają automatycznie prawa do czasowego wycofania z ruchu. Jeśli auto osobowe nie spełnia ustawowych warunków, urząd nie powinien wydać takiej decyzji. Co oznacza szkoda istotna przy samochodzie osobowym? To najważniejszy punkt dla właścicieli aut osobowych. Sama naprawa czy nawet długi remont nie wystarczą. Przepisy wiążą czasowe wycofanie auta osobowego z ruchu z uszkodzeniem po wypadku, kolizji albo innym zdarzeniu, które narusza kluczowe elementy konstrukcyjne pojazdu i wymaga poważnej naprawy. W praktyce chodzi o takie uszkodzenia, które wpływają na bezpieczeństwo i mogą wymagać późniejszego dodatkowego badania technicznego. Jeżeli renowacja dotyczy np. korozji progów, wymiany tapicerki, lakierowania, odświeżenia wnętrza czy odbudowy samochodu zabytkowego bez związku ze szkodą istotną, podstawa do czasowego wycofania z ruchu zwykle nie występuje. Kluczowa informacja: Sam fakt, że samochód nie jest używany, nie daje prawa do czasowego wycofania go z ruchu. W przypadku auta osobowego urząd bada, czy pojazd został uszkodzony w sposób kwalifikowany jako szkoda istotna i czy naprawa rzeczywiście tego dotyczy. Jak wygląda procedura czasowego wycofania pojazdu z ruchu? Jeśli pojazd spełnia warunki ustawowe, właściciel składa wniosek do właściwego wydziału komunikacji. Potrzebne są przede wszystkim dokumenty pojazdu oraz uzasadnienie wycofania z ruchu. W zależności od sytuacji urząd może oczekiwać także dokumentów potwierdzających zakres uszkodzeń lub naprawy. Co do zasady procedura obejmuje: złożenie wniosku o czasowe wycofanie pojazdu z ruchu, okazanie dowodu rejestracyjnego i tablic rejestracyjnych, uiszczenie opłaty, odbiór decyzji administracyjnej. Okres czasowego wycofania z ruchu zależy od rodzaju pojazdu i podstawy prawnej. W przypadku samochodu osobowego stosuje się rozwiązanie czasowe przewidziane dla naprawy po szkodzie istotnej, a po zakończeniu prac konieczne jest dopełnienie formalności związanych z przywróceniem pojazdu do ruchu. Zwykle oznacza to także dodatkowe badanie techniczne, jeśli wynika z charakteru uszkodzeń. Czy podczas renowacji trzeba płacić OC? Najczęściej tak. To najczęstsze źródło kosztownych pomyłek. W Polsce obowiązek posiadania OC jest co do zasady związany z posiadaniem zarejestrowanego pojazdu, a nie z faktem, czy auto faktycznie jeździ. Samochód stojący miesiącami w garażu nadal powinien mieć ważne ubezpieczenie OC. Nawet przy czasowym wycofaniu pojazdu z ruchu obowiązek ubezpieczeniowy nie znika całkowicie. Zmienia się natomiast sposób kalkulacji składki. Właściciel może uzyskać obniżkę składki OC za okres czasowego wycofania, ale nie jest to tożsame z całkowitym brakiem polisy. Dla właściciela auta w renowacji praktyczny wniosek jest prosty: nie zakładaj, że długi postój zwalnia z OC. Kara z UFG za przerwę w ochronie może być znacznie wyższa niż oszczędność na składce. Jakie są skutki dla ubezpieczenia po czasowym wycofaniu z ruchu? Z punktu widzenia ubezpieczenia najważniejsze są dwie zasady. Po pierwsze, ubezpieczenie OC nadal musi istnieć. Po drugie, zakład ubezpieczeń powinien uwzględnić fakt czasowego wycofania pojazdu z ruchu przy ustalaniu należnej składki za ten okres. To oznacza, że właściciel pojazdu powinien po otrzymaniu decyzji z urzędu: poinformować ubezpieczyciela o czasowym wycofaniu pojazdu z ruchu, przekazać dokument potwierdzający decyzję administracyjną, sprawdzić, jak ubezpieczyciel rozlicza obniżkę składki, dopilnować ciągłości ochrony po przywróceniu pojazdu do ruchu. W praktyce nie warto odkładać kontaktu z ubezpieczycielem. Sama decyzja z wydziału komunikacji nie zawsze automatycznie aktualizuje warunki w polisie. Lepiej od razu potwierdzić sposób rozliczenia i zakres ochrony. Co bardziej się opłaca: wycofanie z ruchu czy zwykły postój auta? Jeśli porównujesz te dwa warianty, najpierw trzeba ustalić, czy w ogóle możesz skorzystać z czasowego wycofania. Dla wielu właścicieli aut osobowych odpowiedź będzie negatywna, bo renowacja nie jest skutkiem szkody istotnej. Wtedy pozostaje zwykły postój pojazdu z zachowaniem ważnego OC. Poniższe zestawienie pokazuje najważniejsze różnice z perspektywy właściciela samochodu osobowego. Rozwiązanie Kiedy ma zastosowanie Wpływ na OC Najważniejsze ograniczenie Czasowe wycofanie z ruchu Gdy pojazd spełnia warunki ustawowe; dla auta osobowego po szkodzie istotnej Możliwa obniżka składki, ale nie pełne zniesienie obowiązku OC Nie dotyczy zwykłej renowacji ani hobbystycznego remontu Zwykły postój pojazdu Gdy auto stoi nieużywane, ale nie ma podstaw do wycofania z ruchu OC musi być opłacane na zwykłych zasadach Brak oszczędności wynikających z decyzji administracyjnej O czym pamiętać przy renowacji starszego lub klasycznego samochodu? Przy projektach renowacyjnych problemem zwykle nie jest sama mechanika, ale formalności. Właściciele starszych aut często zakładają, że skoro pojazd jest rozebrany i fizycznie nie może wyjechać na drogę, nie trzeba utrzymywać pełnej ciągłości dokumentów i ubezpieczenia. To błąd, który może drogo kosztować. W praktyce warto przejść przez krótką listę kontrolną: sprawdź, czy auto jest nadal zarejestrowane i czy dane w dokumentach są aktualne, upewnij się, że polisa OC zachowuje ciągłość, jeśli auto zostało poważnie uszkodzone, zweryfikuj w wydziale komunikacji, czy spełnia przesłanki czasowego wycofania z ruchu, po zakończeniu naprawy dopilnuj badań technicznych wymaganych do powrotu na drogę. Jak ocenia to ekspert ubezpieczeniowy? W praktyce największy problem widzę nie w samych przepisach, ale w błędnym założeniu właścicieli pojazdów, że „skoro auto stoi, to OC nie jest potrzebne”. To myślenie jest ryzykowne szczególnie przy kilku- lub kilkunastomiesięcznych remontach. Czasowe wycofanie z ruchu może pomóc ograniczyć koszt składki, ale tylko wtedy, gdy pojazd spełnia warunki ustawowe. Przy zwykłej renowacji auta osobowego bez szkody istotnej trzeba założyć, że obowiązek OC pozostaje i lepiej uwzględnić to w budżecie remontu od samego początku. Co z tego wynika dla właściciela auta w remoncie? Jeśli odnawiasz samochód osobowy, najważniejsza odpowiedź brzmi: nie każdy remont pozwala na czasowe wyrejestrowanie auta. Taka możliwość pojawia się zasadniczo wtedy, gdy pojazd wymaga naprawy po szkodzie istotnej. W pozostałych przypadkach samochód może stać nieużywany, ale nadal musi być objęty ważnym OC. Z praktycznego punktu widzenia najlepiej zacząć od weryfikacji podstawy prawnej, a dopiero potem planować oszczędności. Jeśli urząd nie ma podstaw do czasowego wycofania pojazdu z ruchu, próba „przeczekania” bez polisy może skończyć się karą z UFG. Przy renowacji auta bardziej opłaca się dobrze poukładać formalności niż liczyć na to, że nieużywany samochód pozostanie poza systemem. Źródła https://www.gov.pl/web/infrastruktura/czasowe-wycofanie-pojazdu-z-ruchu https://www.gov.pl/web/gov/czasowe-wycofanie-pojazdu-z-ruchu https://isap.sejm.gov.pl/isap.nsf/DocDetails.xsp?id=WDU19970980602 https://isap.sejm.gov.pl/isap.nsf/DocDetails.xsp?id=WDU20031241152 https://ufg.pl/infoportal/faces/pages_home-page?_afrLoop=547612903206078
AC samochodu z LPG – ile kosztuje?

AC samochodu z LPG – ile kosztuje?

AC samochodu z LPG zwykle kosztuje więcej niż dla auta benzynowego bez instalacji gazowej, bo ubezpieczyciel bierze pod uwagę wyższą wartość pojazdu po montażu instalacji oraz potencjalnie droższe naprawy. W praktyce cena polisy zależy nie tyle od samego LPG, ile od sumy ubezpieczenia, wieku auta, zakresu ochrony, udziału własnego i sposobu likwidacji szkody. Jeśli chcesz dobrze oszacować składkę, sprawdź, jak towarzystwa traktują instalację gazową i czy obejmują ją ochroną bez dodatkowych wyłączeń. To ważny temat zwłaszcza dla kierowców, którzy montują gaz, by obniżyć koszty eksploatacji, a później zakładają, że AC pozostanie bez zmian. W praktyce bywa odwrotnie: oszczędność na paliwie nie zawsze oznacza równie tanią polisę. Kluczowe jest więc nie tylko porównanie ceny, ale też sprawdzenie, czy odszkodowanie obejmie samą instalację LPG, jej osprzęt oraz szkody po pożarze, zwarciu czy kradzieży elementów pojazdu. Dlaczego AC dla samochodu z LPG bywa droższe? Autocasco jest ubezpieczeniem dobrowolnym, dlatego każdy ubezpieczyciel sam ustala taryfę i sposób oceny ryzyka. Samochód z instalacją gazową może zostać wyceniony wyżej niż identyczny model bez LPG, o ile instalacja została legalnie zamontowana i zgłoszona. Wyższa wartość auta oznacza z reguły wyższą składkę, bo rośnie maksymalna odpowiedzialność zakładu ubezpieczeń. Znaczenie ma też to, że niektóre szkody mogą być kosztowniejsze w naprawie. Dotyczy to zwłaszcza uszkodzeń w okolicy zbiornika, przewodów, reduktora czy elektroniki instalacji. Dla towarzystwa ważne jest również, czy montaż wykonano zgodnie z przepisami i czy właściciel ma komplet dokumentów potwierdzających homologację oraz badanie techniczne. Od czego naprawdę zależy cena AC auta z instalacją gazową? Sam fakt posiadania LPG nie przesądza jeszcze o wysokości składki. W praktyce ubezpieczyciele analizują cały profil ryzyka i dopiero wtedy kalkulują cenę. Dlatego dwa podobne auta z gazem mogą otrzymać zupełnie różne oferty. Wartość pojazdu: jeśli instalacja LPG podnosi wartość auta, rośnie zwykle także składka AC. Wiek i marka samochodu: starsze auta lub modele częściej kradzione mogą mieć mniej korzystną taryfę. Zakres ochrony: wariant all risks, stała suma ubezpieczenia czy brak amortyzacji części podnoszą cenę. Sposób naprawy: rozliczenie kosztorysowe bywa tańsze niż serwisowe, ale może oznaczać niższe realne świadczenie. Historia kierowcy: zniżki za bezszkodową jazdę nadal mają duże znaczenie, niezależnie od LPG. Miejsce użytkowania i parkowania: auto garażowane i używane w mniejszej miejscowości często wypada lepiej w kalkulacji. Jak zgłosić LPG do AC, żeby nie mieć problemu przy szkodzie? Najbezpieczniej przyjąć zasadę, że instalację gazową trzeba ujawnić już na etapie zawierania polisy. Jeśli auto miało LPG w chwili zakupu ubezpieczenia, informacja powinna znaleźć się we wniosku. Jeżeli instalację dołożono później, warto zgłosić to ubezpieczycielowi i potwierdzić, czy wymagana jest aktualizacja sumy ubezpieczenia. Brak zgłoszenia nie zawsze oznacza automatyczną odmowę wypłaty, ale może prowadzić do sporu o wartość pojazdu albo zakres odpowiedzialności. W skrajnym przypadku ubezpieczyciel może podnieść, że dane przekazane przy zawarciu umowy były niepełne. Dla kierowcy oznacza to ryzyko zaniżonego odszkodowania albo wydłużonej likwidacji szkody. Kluczowa informacja: jeśli instalacja LPG została zamontowana po zakupie polisy AC, zgłoś to do ubezpieczyciela od razu po montażu. Dzięki temu łatwiej dopilnujesz prawidłowej sumy ubezpieczenia i unikniesz sporu o to, czy odszkodowanie ma obejmować także wartość instalacji. Czy AC obejmuje samą instalację LPG? To zależy od OWU i sposobu określenia przedmiotu ubezpieczenia. W wielu przypadkach instalacja gazowa jest traktowana jako część wyposażenia pojazdu, ale tylko wtedy, gdy jest zamontowana legalnie i trwale. Nie można jednak zakładać tego automatycznie, bo poszczególne towarzystwa inaczej opisują wyposażenie standardowe i dodatkowe. Przed zakupem polisy sprawdź przede wszystkim, czy ochrona obejmuje: zbiornik LPG, reduktor, wtryskiwacze i przewody, szkody po pożarze, wybuchu lub zwarciu, kradzież elementów instalacji, jeśli doszło do niej łącznie z włamaniem lub kradzieżą pojazdu, szkodę całkowitą z uwzględnieniem wartości instalacji. Warto też sprawdzić, czy ubezpieczyciel nie wyłącza odpowiedzialności za szkody wynikające z wadliwego montażu albo eksploatacji niezgodnej z zaleceniami producenta. To właśnie takie zapisy najczęściej decydują o tym, czy polisa okaże się realną ochroną, czy tylko pozornym zabezpieczeniem. Ile może kosztować AC samochodu z LPG? Nie ma jednej, stałej dopłaty za LPG, bo rynek wycenia polisę indywidualnie. W praktyce różnica względem auta bez gazu może być niewielka, jeśli instalacja nie podnosi znacząco wartości pojazdu i kierowca ma dobre zniżki. Bywa jednak, że składka rośnie zauważalnie, szczególnie przy szerokim zakresie ochrony i droższym aucie. Z perspektywy właściciela rozsądniej patrzeć nie na samą kwotę, ale na relację ceny do jakości ochrony. Tanie AC, które pomija osprzęt LPG albo stosuje wysoki udział własny, może być mniej opłacalne niż nieco droższa polisa z pełniejszym zakresem. Jak porównać oferty AC dla auta z gazem? Sama cena niewiele mówi, jeśli nie zestawisz jej z zakresem ochrony. Dwie polisy mogą kosztować podobnie, a różnić się sposobem wyceny szkody, zakresem wyposażenia dodatkowego i zasadami wypłaty odszkodowania. Dlatego przed wyborem warto porównać najważniejsze elementy w jednym miejscu. Kryterium Na co zwrócić uwagę przy aucie z LPG Wpływ na opłacalność polisy Suma ubezpieczenia Czy uwzględnia wartość instalacji gazowej Zbyt niska suma może obniżyć odszkodowanie po szkodzie całkowitej lub kradzieży Zakres ochrony Czy obejmuje pożar, wybuch, kradzież i uszkodzenie osprzętu Decyduje, czy polisa chroni najistotniejsze ryzyka związane z autem z LPG Wyposażenie dodatkowe Czy LPG jest wymienione lub objęte jako część pojazdu Brak jasnego zapisu może rodzić spór przy likwidacji szkody Wariant naprawy Serwisowy czy kosztorysowy Wpływa na jakość naprawy i realną wysokość świadczenia Udział własny i franszyza Czy pomniejszają odszkodowanie także przy droższych elementach instalacji Niższa składka może oznaczać większy wydatek z własnej kieszeni Wyłączenia odpowiedzialności Czy OWU odnoszą się do nieprawidłowego montażu lub braku badań technicznych To jeden z najważniejszych punktów dla właściciela auta z gazem Kiedy AC dla auta z LPG ma największy sens? Najczęściej wtedy, gdy samochód ma wciąż istotną wartość rynkową, a koszt montażu instalacji był wysoki i chcesz chronić również ten element inwestycji. Dotyczy to zwłaszcza aut kilkuletnich, często użytkowanych i parkowanych poza garażem. W takim przypadku ryzyko szkody lub kradzieży jest na tyle realne, że AC może ograniczyć duży jednorazowy wydatek. W przypadku bardzo starego auta kalkulacja wygląda inaczej. Składka może stanowić zbyt duży procent wartości pojazdu, a ewentualne odszkodowanie po uwzględnieniu udziału własnego i warunków OWU okaże się rozczarowujące. Dlatego przed zakupem warto policzyć nie tylko koszt polisy, ale też realny sens ekonomiczny ochrony. Jakich błędów unikać przy zakupie AC dla samochodu z LPG? Najczęstszy błąd to skupienie się wyłącznie na cenie. Przy aucie z gazem ważniejsze od symbolicznej oszczędności jest to, czy ubezpieczyciel rzeczywiście obejmuje ochroną instalację i czy suma ubezpieczenia odpowiada rzeczywistej wartości auta. Nie zgłaszaj LPG z opóźnieniem: najlepiej zrobić to przy zawieraniu umowy albo zaraz po montażu. Nie pomijaj OWU: szczególnie sekcji o wyposażeniu dodatkowym i wyłączeniach odpowiedzialności. Nie zakładaj, że każda polisa działa tak samo: przy AC różnice między ofertami są znacznie większe niż przy OC. Nie zaniżaj wartości auta: niższa składka może oznaczać niższe odszkodowanie. Wypowiedź eksperta W praktyce największy problem nie dotyczy samej ceny AC, ale niedopasowania polisy do auta z LPG. Kierowcy często zakładają, że skoro gaz jest trwale zamontowany, to ubezpieczyciel automatycznie uwzględni go w odszkodowaniu. Tymczasem kluczowe są zapisy OWU, sposób ustalenia wartości pojazdu i to, czy instalacja została zgłoszona. Przy porównaniu ofert zawsze rekomenduję sprawdzić nie tylko składkę, ale też definicję wyposażenia, wariant likwidacji szkody i wyłączenia związane z montażem lub stanem technicznym pojazdu. Podsumowanie AC samochodu z LPG zwykle nie jest osobną kategorią ubezpieczenia, ale w praktyce instalacja gazowa może wpłynąć zarówno na wysokość składki, jak i na późniejszą wypłatę odszkodowania. Najważniejsze jest to, by instalację zgłosić, prawidłowo ustalić wartość pojazdu i upewnić się, że OWU obejmują ochroną również osprzęt LPG. Jeśli porównujesz oferty, nie patrz wyłącznie na cenę. Wartość polisy ujawnia się dopiero przy szkodzie, dlatego lepiej wybrać AC, które jasno reguluje ochronę auta z gazem, niż tańszy wariant pozostawiający zbyt dużo niedomówień. Źródła https://www.gov.pl/web/infrastruktura https://www.gov.pl/web/transportowy-dozor-techniczny https://www.ufg.pl https://rf.gov.pl https://www.knf.gov.pl
Samochód do 20 tys. zł – jak wybrać i jaki model kupić?

Samochód do 20 tys. zł – jak wybrać i jaki model kupić?

Samochód do 20 tys. zł może być rozsądnym i relatywnie tanim w utrzymaniu wyborem, ale pod jednym warunkiem: nie kupujesz „modelu”, tylko konkretny egzemplarz. W tym budżecie ważniejsze od logo na masce są historia serwisowa, stan blacharski, silnik dopasowany do przebiegu i brak kosztownych usterek ukrytych tuż przed sprzedażą. Poniżej znajdziesz praktyczny przewodnik, jak wybrać auto używane do 20 tys. zł i na które modele warto patrzeć bez nadmiernego ryzyka. To częsty scenariusz: auto ma służyć do dojazdów do pracy, przewożenia dzieci, czasem dalszego wyjazdu, a budżet jest sztywny. Właśnie wtedy łatwo wpaść w pułapkę pozornie atrakcyjnych ofert — niskiej ceny, bogatego wyposażenia i zapewnień sprzedającego, że „tylko wsiadać i jechać”. W praktyce zakup używanego samochodu warto potraktować jak inwestycję z audytem ryzyka: sprawdzić dokumenty, przewidzieć pierwsze wydatki i uwzględnić także koszt obowiązkowego ubezpieczenia OC, a czasem również AC czy assistance. Jak wybrać samochód do 20 tys. zł, żeby nie przepłacić po zakupie? Przy budżecie do 20 tys. zł kluczowe jest podejście etapowe. Najpierw określ sposób użytkowania auta, potem zawęź typ nadwozia i silnika, a dopiero na końcu wybieraj markę oraz konkretny model. Dzięki temu zmniejszasz ryzyko, że kupisz samochód efektowny na zdjęciach, ale niepraktyczny i drogi w eksploatacji. Warto też zostawić rezerwę finansową po zakupie. Nawet zadbany egzemplarz często wymaga na start wymiany oleju, filtrów, rozrządu, opon albo elementów zawieszenia. Jeśli przeznaczysz całe 20 tys. zł na sam zakup, możesz szybko dopłacić kolejne kilka tysięcy. Na co patrzeć przed wyborem modelu? Zanim zaczniesz przeglądać ogłoszenia, odpowiedz sobie na kilka praktycznych pytań. To prosty filtr, który oszczędza czas i ogranicza nietrafione wybory. Miasto czy trasa? Do miasta zwykle lepiej sprawdzają się proste silniki benzynowe i kompaktowe nadwozie. Ile kilometrów rocznie? Przy niskich przebiegach diesel często przestaje mieć ekonomiczny sens. Auto dla singla czy rodziny? Inne potrzeby ma kierowca szukający taniego hatchbacka, a inne osoba wożąca foteliki i bagaże. Liczy się komfort czy koszt napraw? Im bardziej skomplikowane wyposażenie i konstrukcja, tym większe ryzyko drogich napraw. Jaki silnik wybrać w aucie do 20 tys. zł? W tym budżecie najbezpieczniejszym wyborem bywa zwykle wolnossąca benzyna albo sprawdzona, prosta jednostka benzynowa z instalacją LPG. Diesel ma sens głównie wtedy, gdy samochód będzie regularnie jeździł w trasie i ma udokumentowany serwis. W przeciwnym razie ryzyko kosztownych napraw układu wtryskowego, turbosprężarki, dwumasy czy filtra DPF może szybko zniwelować oszczędności na paliwie. Nie oznacza to, że każdy diesel jest zły. Oznacza natomiast, że przy aucie używanym za 20 tys. zł trzeba wybierać ostrożniej i bardziej patrzeć na historię eksploatacji niż na katalogowe spalanie. Kluczowa informacja: jeśli masz 20 tys. zł budżetu, rozsądnie jest przeznaczyć na sam zakup około 16–18 tys. zł, a resztę zostawić na pakiet startowy, rejestrację i ubezpieczenie. To często decyduje o tym, czy auto będzie tanie, czy problematyczne już w pierwszych tygodniach. Które typy samochodów mają najwięcej sensu w tym budżecie? Najwięcej bezpiecznych ofert znajdziesz zwykle w segmencie miejskim i kompaktowym. To auta popularne, dobrze znane mechanikom i z szeroką dostępnością części. SUV-y, crossovery czy auta klasy premium w tej cenie często kuszą wyposażeniem, ale nierzadko oznaczają duży wiek, wysoki przebieg albo zaniedbania serwisowe. Najbardziej racjonalne typy nadwozia do 20 tys. zł to: hatchback — dobry do miasta i codziennego użytku, kombi — praktyczne dla rodziny i w trasę, sedan — wygodny, ale mniej funkcjonalny przy przewożeniu większych rzeczy. Jakie modele warto rozważyć do 20 tys. zł? Nie ma jednego „najlepszego” auta używanego do 20 tys. zł, ale są modele, które zwykle wypadają rozsądnie pod względem trwałości, dostępności części i kosztów obsługi. Poniższa lista nie zastępuje oględzin konkretnego egzemplarza, ale daje dobry punkt wyjścia do selekcji ofert. Toyota Yaris II i Corolla/Auris Toyota jest ceniona za przewidywalność eksploatacji i dobrą trwałość prostych jednostek benzynowych. Yaris II to świetny wybór do miasta, natomiast Corolla lub Auris lepiej sprawdzą się jako samochód rodzinny. Minusem bywa wyższa cena zakupu względem rocznika, bo rynek „wycenia” renomę marki. Honda Jazz i Civic Honda Jazz uchodzi za bardzo praktyczne auto miejskie z przemyślanym wnętrzem. Civic może być ciekawą propozycją dla osób szukających kompaktu z trwałym silnikiem benzynowym. Trzeba jednak dokładnie sprawdzić stan zawieszenia, korozję i realną historię napraw, bo część egzemplarzy ma już za sobą intensywną eksploatację. Skoda Fabia i Octavia To jedne z najczęściej wybieranych modeli na rynku wtórnym. Fabia dobrze sprawdza się jako tani samochód miejski, a Octavia daje więcej przestrzeni i praktyczności, szczególnie w wersji kombi. Duża popularność oznacza łatwiejszy dostęp do części, ale też sporo aut po flotach i z wysokimi przebiegami. Volkswagen Golf i Polo Golf pozostaje mocnym kandydatem w klasie kompaktów, a Polo wśród aut miejskich. Ich atutem jest duża dostępność zamienników i znajomość konstrukcji przez warsztaty. Ryzyko polega na tym, że część ofert jest mocno wyeksploatowana, a ceny zadbanych egzemplarzy bywają zawyżone. Ford Fiesta i Focus Fordy często oferują korzystny stosunek ceny do wyposażenia i prowadzenia. Fiesta to rozsądne auto do miasta, a Focus dobrze sprawdza się na trasie i dla rodziny. Warto jednak weryfikować stan blacharski, zawieszenie i historię serwisową, bo rozrzut jakości egzemplarzy jest duży. Hyundai i30 i Kia Ceed Modele koreańskie są coraz częściej wybierane jako alternatywa dla marek japońskich i niemieckich. Oferują prostą konstrukcję, sensowne wyposażenie i zwykle niezłe koszty utrzymania. W budżecie do 20 tys. zł można znaleźć egzemplarze starsze, ale nadal warte uwagi, jeśli mają udokumentowany serwis. Jak wypadają popularne wybory w praktyce? Samo wskazanie modeli to za mało, bo w tym segmencie liczy się również profil użytkowania. Jedno auto lepiej sprawdzi się w mieście, inne w rodzinie, a jeszcze inne jako kompromis między ceną a trwałością. Dlatego przed wyborem warto porównać najpopularniejsze kierunki zakupu. Poniższa tabela nie pokazuje „zwycięzcy”, tylko ułatwia dopasowanie auta do potrzeb. To ważne, bo najlepszy samochód do 20 tys. zł to ten, który po zakupie nie generuje nieproporcjonalnych kosztów i pasuje do codziennego stylu jazdy. Model Największe zalety Na co uważać Dla kogo Toyota Yaris II Niska awaryjność, dobre do miasta, tanie utrzymanie Ceny wyższe niż u części konkurencji, skromniejsze wyposażenie Dla kierowcy miejskiego i jako pierwsze auto Skoda Octavia Duży bagażnik, praktyczność, dostępność części Dużo aut po firmach i z wysokim przebiegiem Dla rodziny i osób jeżdżących w trasę Honda Jazz Przestronne wnętrze, dobra opinia o trwałości Mniejsza podaż zadbanych egzemplarzy Dla osób ceniących funkcjonalność w mieście Ford Focus Dobre prowadzenie, komfort, szeroki wybór wersji Stan konkretnego egzemplarza bywa bardzo różny Dla szukających kompaktu na co dzień i w trasę Hyundai i30 / Kia Ceed Rozsądny kompromis ceny, wyposażenia i kosztów serwisu Trzeba sprawdzać historię i zabezpieczenie antykorozyjne Dla osób szukających spokojnej, przewidywalnej eksploatacji Jak sprawdzić używany samochód przed zakupem? Najwięcej błędów kupujący popełniają nie przy wyborze modelu, ale przy ocenie egzemplarza. Nawet uchodzące za trwałe auto może okazać się drogim problemem, jeśli ma za sobą poważną kolizję, cofnięty przebieg albo wieloletnie zaniedbania serwisowe. Przed zakupem warto przejść przez prostą listę kontrolną: Zweryfikuj VIN i zgodność danych z dokumentami. Sprawdź historię pojazdu w publicznych bazach i dokumentach serwisowych. Obejrzyj auto na zimno, zanim silnik zostanie rozgrzany przez sprzedającego. Skontroluj lakier i spasowanie elementów, by wychwycić ślady napraw blacharskich. Zrób jazdę próbną obejmującą miasto, nierówności i szybszy odcinek drogi. Jedź na stację diagnostyczną lub do niezależnego mechanika, nawet jeśli sprzedający zapewnia o idealnym stanie. Jakie koszty poza zakupem trzeba doliczyć? Przy aucie do 20 tys. zł sam koszt zakupu to tylko część wydatku. W praktyce trzeba uwzględnić opłaty rejestracyjne, podstawowy serwis po zakupie oraz ubezpieczenie OC. W zależności od wieku kierowcy, miejsca zamieszkania, pojemności silnika i historii szkód składka może istotnie wpłynąć na realny koszt wejścia w posiadanie auta. Jeśli samochód ma większą wartość jak na swój wiek albo parkujesz go pod chmurką, warto rozważyć również dobrowolne AC w wersji ograniczonej, mini AC lub assistance. To szczególnie przydatne, gdy kupujesz starszy samochód na dłuższe trasy i chcesz ograniczyć ryzyko kosztów po awarii czy kradzieży. Wskazówka ubezpieczeniowa: przed podpisaniem umowy kupna sprawdź orientacyjny koszt OC dla konkretnego modelu i silnika. Dwa pozornie podobne auta mogą różnić się składką zauważalnie, a w rocznym budżecie eksploatacji ma to realne znaczenie. Co mówi ekspert? Przy samochodzie do 20 tys. zł najczęściej nie wygrywa auto „najładniejsze”, lecz to najlepiej udokumentowane. Z perspektywy kosztów utrzymania i ubezpieczenia zwykle rozsądniej wypada popularny model z prostym silnikiem benzynowym niż bardziej prestiżowe auto z niepewną historią. Kupujący powinni patrzeć szerzej: nie tylko na cenę zakupu, ale też na pierwsze naprawy, koszt OC i dostępność części. To właśnie te elementy decydują, czy używany samochód będzie okazją, czy źródłem stałych wydatków. Jak podejść do zakupu, żeby zwiększyć szanse na dobry wybór? Najbezpieczniejsza strategia to szukać szeroko, ale kupować selektywnie. Nie przywiązuj się do jednego egzemplarza po obejrzeniu kilku zdjęć. Lepiej odrzucić kilka „okazji”, niż potem finansować kosztowną naprawę silnika, skrzyni biegów czy korozji podwozia. Jeśli masz ograniczony budżet, często lepiej kupić prostszy i mniej efektowny samochód w lepszym stanie niż większe lub premium auto z listą ukrytych problemów. W praktyce właśnie takie wybory okazują się najtańsze w dłuższym okresie. Podsumowanie Samochód do 20 tys. zł warto wybierać przez pryzmat stanu technicznego, historii i przyszłych kosztów, a nie samej marki. W tym budżecie najczęściej najlepiej bronią się popularne auta miejskie i kompaktowe z prostymi silnikami benzynowymi oraz dobrą dostępnością części. Jeśli chcesz kupić rozsądnie, zostaw rezerwę po zakupie, sprawdź VIN, zrób przegląd przedzakupowy i policz również koszt OC. Dopiero po takim filtrowaniu można uczciwie powiedzieć, że wybrałeś nie tylko atrakcyjny model, ale też bezpieczny finansowo egzemplarz. Źródła https://historiapojazdu.gov.pl/ https://www.gov.pl/web/infrastruktura https://www.ufg.pl/ https://www.cepik.gov.pl/ https://www.otomoto.pl/