Ubezpieczenia komunikacyjne - poradniki

AC za granicą – jak wybrać najlepsze ubezpieczenie w 2025 roku?

AC za granicą – jak wybrać najlepsze ubezpieczenie w 2025 roku?

Wybierasz się za granicę samochodem? Czujesz, że przyda Ci się dodatkowa ochrona ubezpieczeniowa, ale masz wątpliwości i nie wiesz, jak porównać oferty AC na zagraniczny wyjazd? Jest na to sposób – zapoznaj się z naszym poradnikiem. Poniżej znajdziesz wskazówki, dzięki którym AC za granicą Cię nie zawiedzie – otrzymasz pomoc, gdy będzie to konieczne.
Odszkodowanie z autocasco krok po kroku – jak je uzyskać?

Odszkodowanie z autocasco krok po kroku – jak je uzyskać?

Odszkodowanie z autocasco najłatwiej uzyskać wtedy, gdy od początku działasz według procedury ubezpieczyciela: zabezpieczasz auto, dokumentujesz szkodę, zgłaszasz ją w terminie i pilnujesz kompletności dokumentów. W praktyce o wysokości wypłaty decydują nie tylko okoliczności zdarzenia, ale też wariant AC, sposób rozliczenia szkody i zapisy OWU. Poniżej znajdziesz konkretny schemat działania, dzięki któremu łatwiej unikniesz zaniżenia odszkodowania lub odmowy wypłaty. To jedna z tych sytuacji, w których stres po kolizji, kradzieży albo uszkodzeniu auta potrafi utrudnić rozsądne decyzje. Właśnie dlatego warto wiedzieć wcześniej, co zrobić zaraz po zdarzeniu, jakie dokumenty przygotować i kiedy ubezpieczyciel może obniżyć świadczenie. Dobrze przeprowadzony proces nie skraca się do samego zgłoszenia szkody — liczy się też to, jak opiszesz zdarzenie i jak sprawdzisz kosztorys. Jak wygląda procedura uzyskania odszkodowania z autocasco? Procedura z AC zwykle składa się z kilku powtarzalnych etapów. Różnice między towarzystwami dotyczą głównie terminów, sposobu oględzin i wymaganych załączników, ale podstawowy schemat jest podobny. Najczęściej wygląda to tak: dochodzi do szkody, kradzieży albo uszkodzenia pojazdu, zabezpieczasz miejsce zdarzenia i auto przed dalszymi stratami, zbierasz dokumentację: zdjęcia, dane świadków, notatkę policyjną, jeśli była potrzebna, zgłaszasz szkodę do ubezpieczyciela w terminie wskazanym w OWU, ubezpieczyciel rejestruje szkodę i zleca oględziny albo prosi o przesłanie materiałów, następuje wycena i decyzja o wypłacie lub naprawie, odbierasz odszkodowanie albo rozliczasz naprawę bezgotówkowo. W teorii brzmi to prosto, ale najwięcej problemów pojawia się przy opisie okoliczności szkody, ustaleniu wartości części oraz ocenie, czy uszkodzenia faktycznie pozostają w związku z deklarowanym zdarzeniem. Co zrobić od razu po szkodzie, żeby nie utrudnić sobie wypłaty? Pierwsze działania po zdarzeniu mają realny wpływ na późniejsze rozliczenie. Ubezpieczyciel może oczekiwać, że ograniczysz rozmiar szkody, czyli na przykład zabezpieczysz pojazd przed dalszym zalaniem, kradzieżą lub dodatkowymi uszkodzeniami. W praktyce warto: zrobić zdjęcia z kilku perspektyw, także zbliżenia uszkodzeń, zapisać datę, godzinę i miejsce zdarzenia, spisać dane uczestników i świadków, jeśli są, wezwać policję, gdy doszło do kradzieży, wandalizmu, sporu co do przebiegu zdarzenia albo szkody mogą wynikać z przestępstwa, nie naprawiać auta przed oględzinami bez uzgodnienia z ubezpieczycielem, chyba że chodzi o działania niezbędne do zabezpieczenia mienia. Jeśli uszkodzenia są niewielkie, wielu kierowców bagatelizuje dokumentację. To błąd, bo nawet drobna nieścisłość między zdjęciami, zgłoszeniem a późniejszymi oględzinami może wywołać dodatkowe pytania lub opóźnić decyzję. Kluczowa informacja: W autocasco liczy się nie tylko sam fakt szkody, ale też zgodność Twojej wersji zdarzenia z dokumentacją, zdjęciami i zakresem ochrony z OWU. Im pełniejszy materiał dowodowy zbierzesz na początku, tym mniejsze ryzyko sporu z ubezpieczycielem. Jak zgłosić szkodę z AC, żeby nie pominąć ważnych informacji? Zgłoszenia szkody można zwykle dokonać przez infolinię, formularz online, aplikację lub u agenta. Najważniejsze jest dotrzymanie terminu określonego w ogólnych warunkach ubezpieczenia. W wielu polisach termin ten wynosi kilka dni od zdarzenia lub od chwili, gdy dowiedziałeś się o szkodzie. Podczas zgłoszenia przygotuj: numer polisy, dane właściciela i kierowcy, opis przebiegu zdarzenia, informacje o miejscu postoju pojazdu, zdjęcia uszkodzeń, dokumenty z policji lub straży miejskiej, jeśli interweniowały, komplet kluczyków i dokumentów pojazdu przy szkodzie kradzieżowej, jeśli ubezpieczyciel tego wymaga. Opis zdarzenia powinien być konkretny i spójny. Lepiej unikać domysłów oraz dopisywania szczegółów, których nie jesteś pewien. W razie wątpliwości bezpieczniej wskazać, że dana okoliczność jest nieustalona, niż podać wersję, która później okaże się sprzeczna z ustaleniami rzeczoznawcy. Jakie dokumenty są potrzebne do wypłaty odszkodowania z autocasco? Zakres dokumentów zależy od rodzaju szkody. Przy typowym uszkodzeniu pojazdu lista bywa krótsza niż przy kradzieży albo szkodzie całkowitej. Ubezpieczyciel może też poprosić o dodatkowe wyjaśnienia, jeśli stan faktyczny nie jest jednoznaczny. Najczęściej potrzebne są: zgłoszenie szkody, dowód rejestracyjny lub jego dane, prawo jazdy kierowcy, który prowadził pojazd, zdjęcia uszkodzeń, notatka policyjna albo potwierdzenie zgłoszenia kradzieży, dokumenty leasingowe lub pełnomocnictwa, jeśli auto nie należy bezpośrednio do użytkownika, faktury lub rachunki, gdy chcesz wykazać dodatkowe wyposażenie albo wcześniejsze naprawy. W sprawach bardziej złożonych towarzystwo może poprosić o historię serwisową, dokumentację alarmu, potwierdzenie posiadania wszystkich kluczyków lub oświadczenie o okolicznościach szkody. Im szybciej skompletujesz te materiały, tym sprawniej ruszy likwidacja. Od czego zależy wysokość odszkodowania z AC? Wysokość odszkodowania w autocasco nie jest ustalana według jednego uniwersalnego schematu. Kluczowe znaczenie mają zapisy polisy i OWU, w tym suma ubezpieczenia, wariant kosztorysowy albo serwisowy, udział własny, amortyzacja części oraz sposób liczenia wartości pojazdu. Najczęściej wpływ mają na nią: zakres ochrony z polisy, rodzaj szkody: częściowa, całkowita lub kradzieżowa, wiek i wartość auta, czy w umowie przewidziano części oryginalne, alternatywne lub potrącenia za zużycie, franszyza integralna lub redukcyjna, sposób rozliczenia naprawy. Właśnie dlatego dwie podobne szkody w autach o zbliżonej wartości mogą zakończyć się zupełnie inną wypłatą. Z punktu widzenia kierowcy najważniejsze jest sprawdzenie, czy kosztorys odpowiada warunkom umowy, a nie tylko ogólnemu wyobrażeniu o kosztach naprawy. Czym różni się rozliczenie kosztorysowe od bezgotówkowego? To jeden z najważniejszych wyborów w likwidacji szkody z AC. Wariant kosztorysowy daje większą swobodę, ale przenosi na właściciela auta więcej odpowiedzialności za organizację naprawy. Z kolei wariant bezgotówkowy jest wygodniejszy, choć zwykle silniej wiąże Cię z procedurą warsztatu i ubezpieczyciela. Poniższa tabela pokazuje najważniejsze różnice. Element Rozliczenie kosztorysowe Rozliczenie bezgotówkowe Sposób wypłaty Ubezpieczyciel wypłaca ustaloną kwotę właścicielowi pojazdu Ubezpieczyciel rozlicza się z warsztatem Organizacja naprawy Po stronie właściciela auta Po stronie warsztatu i częściowo ubezpieczyciela Ryzyko niedoszacowania Wyższe, jeśli kosztorys jest zaniżony Niższe dla kierowcy, ale zależne od akceptacji zakresu naprawy Elastyczność Większa, można wybrać sposób naprawy Mniejsza, zwłaszcza przy sieci partnerskiej Wygoda Niższa Wyższa Jeżeli zależy Ci na szybkim zamknięciu sprawy i ograniczeniu formalności, rozliczenie bezgotówkowe zwykle jest prostsze. Jeżeli jednak chcesz samodzielnie kontrolować koszty i zakres naprawy, kosztorys może dać większą elastyczność — pod warunkiem, że dokładnie zweryfikujesz wycenę. Kiedy ubezpieczyciel może odmówić wypłaty albo obniżyć odszkodowanie? Autocasco działa szerzej niż OC sprawcy, ale nie obejmuje wszystkiego. Odmowa lub redukcja odszkodowania pojawia się najczęściej wtedy, gdy szkoda nie mieści się w zakresie ochrony albo doszło do naruszenia obowiązków z umowy. Typowe przyczyny problemów to: prowadzenie pojazdu pod wpływem alkoholu lub środków odurzających, brak wymaganych zabezpieczeń przeciwkradzieżowych, jeśli były warunkiem umowy, pozostawienie kluczyków lub dokumentów w aucie wbrew OWU, rażące niedbalstwo, jeśli ma wpływ na powstanie szkody, spóźnione zgłoszenie, które utrudniło ustalenie okoliczności zdarzenia, wyłączenia odpowiedzialności zapisane w OWU. Nie każda nieścisłość automatycznie przekreśla wypłatę. Jeżeli decyzja wydaje się nieuzasadniona, warto sprawdzić, czy towarzystwo rzeczywiście wykazało podstawę odmowy i związek między naruszeniem obowiązku a możliwością ustalenia odpowiedzialności. Jak sprawdzić, czy kosztorys i decyzja ubezpieczyciela są prawidłowe? Po otrzymaniu decyzji nie warto ograniczać się do spojrzenia na końcową kwotę. Kluczowe są szczegóły: stawki robocizny, rodzaj uwzględnionych części, potrącenia amortyzacyjne, zakres uszkodzeń i to, czy uwzględniono wszystkie elementy wynikające z oględzin. Zwróć uwagę przede wszystkim na: czy opis uszkodzeń zgadza się ze stanem auta, czy w kosztorysie nie pominięto istotnych pozycji, jakie części przyjęto do wyceny, czy zastosowano udział własny albo franszyzę zgodnie z polisą, czy wyliczenie szkody całkowitej odpowiada zasadom z OWU. Jeżeli masz wątpliwości, poproś o pełny kosztorys i uzasadnienie decyzji. W wielu przypadkach dopiero analiza dokumentów pokazuje, skąd wynika niższa wypłata i czy jest ona zgodna z zawartą umową. Jak odwołać się od zaniżonego odszkodowania z autocasco? Odwołanie warto złożyć wtedy, gdy widzisz konkretne błędy: pominięte uszkodzenia, nieuzasadnione potrącenia, błędne zakwalifikowanie szkody albo niezgodne z OWU rozliczenie części. Samo stwierdzenie, że kwota jest za niska, zwykle nie wystarczy. Skuteczne odwołanie powinno zawierać: numer szkody i dane polisy, wskazanie, z czym się nie zgadzasz, krótkie uzasadnienie oparte na OWU, kosztorysie lub dokumentacji zdjęciowej, ewentualne dodatkowe faktury, kalkulacje warsztatu lub opinię rzeczoznawcy, żądanie ponownej analizy i korekty decyzji. Jeśli reklamacja nie przyniesie efektu, kolejnym krokiem może być wniosek do Rzecznika Finansowego albo dochodzenie roszczeń na drodze sądowej. W sporach o wyższą kwotę pomoc niezależnego rzeczoznawcy bywa szczególnie przydatna. Jak długo czeka się na odszkodowanie z AC? Czas likwidacji szkody zależy od jej rodzaju i stopnia skomplikowania. W prostych sprawach decyzja zapada szybko, ale przy kradzieży, sporze co do okoliczności albo konieczności dodatkowych oględzin postępowanie może się wydłużyć. W praktyce tempo wypłaty zależy głównie od trzech rzeczy: kompletności dokumentów, możliwości obejrzenia auta i tego, czy ubezpieczyciel ma podstawy do szybkiego ustalenia odpowiedzialności. Najwięcej opóźnień powodują niepełne zgłoszenia, brak dokumentów albo rozbieżności w opisie szkody. Głos eksperta: W sprawach z autocasco najczęstszy błąd kierowców polega na skupieniu się wyłącznie na samym zgłoszeniu szkody. Tymczasem o końcowym wyniku często decydują detale: zdjęcia wykonane tuż po zdarzeniu, zgodność opisu z późniejszymi oględzinami oraz znajomość własnych OWU. Jeżeli otrzymujesz kosztorys, nie zakładaj automatycznie, że jest ostateczny i bezbłędny. W praktyce właśnie analiza wyceny najczęściej pokazuje, czy odszkodowanie odpowiada realnemu zakresowi szkody i warunkom polisy. Podsumowanie Uzyskanie odszkodowania z autocasco wymaga czegoś więcej niż tylko zgłoszenia szkody. Największe znaczenie mają szybka reakcja po zdarzeniu, kompletna dokumentacja oraz uważne sprawdzenie, jak ubezpieczyciel policzył wysokość świadczenia. To szczególnie ważne przy rozliczeniu kosztorysowym i szkodach, w których łatwo o spór co do zakresu uszkodzeń. Z perspektywy kierowcy najlepsza strategia jest prosta: działaj od razu, trzymaj się terminów z OWU i nie traktuj decyzji ubezpieczyciela jako dokumentu, którego nie można podważyć. Dobrze przygotowane zgłoszenie i świadoma kontrola kosztorysu realnie zwiększają szanse na uczciwe rozliczenie szkody. Źródła https://rf.gov.pl/ https://www.knf.gov.pl/ https://www.gov.pl/web/rzecznik-finansowy https://www.uokik.gov.pl/ https://www.piu.org.pl/
Zalany samochód a autocasco – kiedy możesz liczyć na odszkodowanie?

Zalany samochód a autocasco – kiedy możesz liczyć na odszkodowanie?

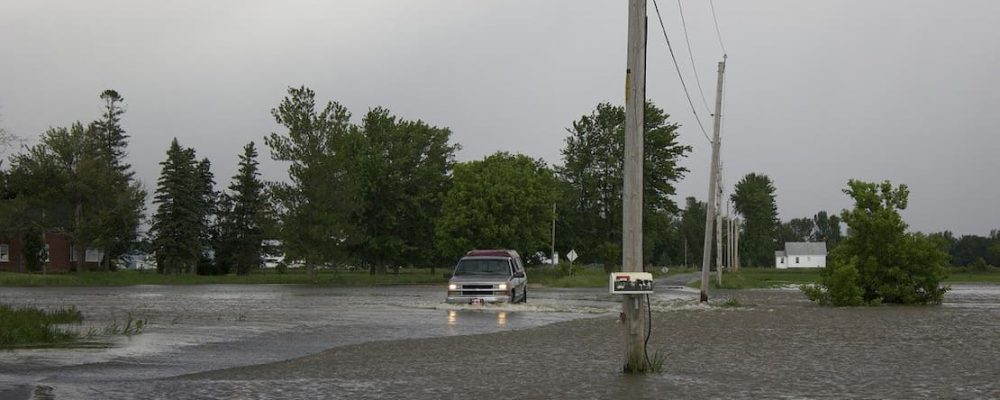
Zalany samochód może być objęty autocasco, ale odszkodowanie zależy przede wszystkim od zakresu polisy, przyczyny szkody i tego, czy właściciel auta nie dopuścił do rażącego niedbalstwa. Jeśli woda dostała się do pojazdu wskutek ulewy, podtopienia lub nagłego zjawiska pogodowego, AC często działa. Problemy zaczynają się wtedy, gdy ubezpieczyciel uzna, że kierowca świadomie wjechał w zalany odcinek drogi mimo wyraźnego ryzyka. Taka szkoda zwykle pojawia się nagle: intensywny deszcz, cofka kanalizacji, zalany parking podziemny albo woda, która dostała się do komory silnika podczas jazdy. W praktyce najważniejsze jest nie tylko to, czy masz autocasco, ale również jakie zdarzenia obejmuje umowa i jak opisane są wyłączenia odpowiedzialności. Właśnie dlatego warto wiedzieć, kiedy ubezpieczyciel powinien zapłacić, a kiedy może odmówić. Kiedy zalany samochód jest objęty autocasco? W większości polis AC ochrona obejmuje szkody powstałe wskutek działania sił natury, w tym deszczu nawalnego, powodzi, podtopienia czy nagłego zalania. Jeżeli auto zostało uszkodzone na postoju albo podczas normalnego użytkowania, a przyczyną był gwałtowny opad lub lokalne zalanie, szansa na wypłatę odszkodowania jest zazwyczaj wysoka. Kluczowe znaczenie ma jednak ogólne warunki ubezpieczenia. Jedni ubezpieczyciele wprost wymieniają powódź, zalanie i deszcz nawalny, inni opisują to szerzej jako działanie żywiołów lub nagłe zdarzenia losowe. Z perspektywy właściciela pojazdu efekt jest podobny: jeżeli zdarzenie było nagłe, niezależne od kierowcy i nie wynikało z oczywistego lekceważenia ryzyka, AC najczęściej powinno zadziałać. W jakich sytuacjach ubezpieczyciel najczęściej wypłaca odszkodowanie? Najbardziej typowe przypadki to te, w których kierowca nie miał realnego wpływu na przebieg zdarzenia albo skala zjawiska była trudna do przewidzenia. Dotyczy to zwłaszcza szkód parkingowych i zdarzeń związanych z gwałtowną pogodą. auto zostało zalane na parkingu podczas ulewy lub lokalnego podtopienia, woda dostała się do wnętrza lub instalacji elektrycznej podczas postoju, samochód ucierpiał wskutek zalania garażu podziemnego, kierowca wjechał w wodę, ale sytuacja powstała nagle i nie była możliwa do bezpiecznego ominięcia, doszło do uszkodzenia silnika, elektroniki, tapicerki lub układu napędowego po intensywnych opadach. W takich sprawach liczy się dokumentacja szkody i spójny opis okoliczności. Jeżeli z materiału zdjęciowego, zgłoszenia i ewentualnych notatek wynika, że szkoda była następstwem nagłego zalania, ubezpieczyciel ma słabsze podstawy do odmowy. Kiedy autocasco może nie zadziałać? Najczęstszym powodem sporu nie jest samo zalanie, lecz zarzut, że kierowca przyczynił się do szkody. Towarzystwa ubezpieczeniowe często badają, czy właściciel auta nie naruszył podstawowych zasad ostrożności. Jeśli uznają, że doszło do rażącego niedbalstwa, mogą ograniczyć odpowiedzialność albo odmówić wypłaty. Ryzykowne są zwłaszcza sytuacje, w których kierowca ignoruje widoczne zagrożenie. Przykładem może być próba przejazdu przez głęboko zalaną ulicę, mimo że inne auta zawracają albo poziom wody sięga wysokości progów czy zderzaka. W takiej sytuacji ubezpieczyciel może argumentować, że szkoda nie była wyłącznie skutkiem żywiołu, lecz również błędnej decyzji kierowcy. Jakie wyłączenia odpowiedzialności warto sprawdzić w OWU? Przed zgłoszeniem roszczenia dobrze zajrzeć do warunków polisy i zwrócić uwagę na zapisy dotyczące: rażącego niedbalstwa lub umyślnego działania, użytkowania pojazdu niezgodnie z przeznaczeniem, szkód eksploatacyjnych i awarii niezwiązanych bezpośrednio ze zdarzeniem losowym, obowiązków właściciela po powstaniu szkody, sposobu ustalania rozmiaru szkody całkowitej i częściowej. Kluczowa informacja: Sam fakt, że silnik zassał wodę, nie przesądza jeszcze o odmowie. Dla ubezpieczyciela ważne będzie to, w jakich okolicznościach do tego doszło i czy kierowca mógł rozsądnie uniknąć szkody. Jak postępować tuż po zalaniu samochodu? Pierwsze działania mają duże znaczenie nie tylko dla bezpieczeństwa, ale też dla późniejszej likwidacji szkody. Jeśli samochód został zalany, nie warto próbować za wszelką cenę uruchamiać silnika. To szczególnie ważne, gdy istnieje ryzyko dostania się wody do jednostki napędowej. Zadbaj o bezpieczeństwo swoje i pasażerów. Nie uruchamiaj ponownie silnika, jeśli auto stanęło w wodzie. Wykonaj zdjęcia pojazdu, poziomu wody i miejsca zdarzenia. Zgłoś szkodę do ubezpieczyciela jak najszybciej, zgodnie z terminem z OWU. Jeśli to potrzebne, wezwij assistance lub lawetę. Zachowaj rachunki i potwierdzenia kosztów związanych z zabezpieczeniem auta. W praktyce wiele szkód powiększa się właśnie przez próbę dalszej jazdy albo samodzielnego „ratowania” samochodu bez diagnozy. Przy zalaniu liczy się szybkie przerwanie użytkowania pojazdu i dobre udokumentowanie zdarzenia. Co obejmuje odszkodowanie po zalaniu auta? Zakres wypłaty zależy od rozmiaru szkody i sposobu likwidacji przewidzianego w polisie. Odszkodowanie może pokrywać zarówno uszkodzenia mechaniczne, jak i elektryczne czy wnętrza pojazdu, o ile pozostają w związku z zalaniem. Najczęściej chodzi o koszty naprawy takich elementów jak: silnik i osprzęt, układ elektryczny i elektroniczny, tapicerka i wyposażenie wnętrza, moduły sterujące, czujniki i instalacja, układ hamulcowy lub napędowy, jeśli ucierpiały wskutek kontaktu z wodą. Jeśli naprawa jest ekonomicznie nieopłacalna, ubezpieczyciel może orzec szkodę całkowitą. Wtedy wysokość świadczenia ustala się zwykle jako różnicę między wartością auta sprzed szkody a wartością pozostałości, choć dokładny mechanizm powinien wynikać z OWU. Jak wygląda różnica między wypłatą z AC a odmową? W sprawach dotyczących zalania auta decydują niuanse: miejsce zdarzenia, zachowanie kierowcy i zapisy polisy. Dlatego warto spojrzeć na najczęstsze scenariusze porównawczo. Sytuacja Szansa na odszkodowanie z AC Co ma największe znaczenie Auto zalane na postoju podczas ulewy Wysoka Zakres ochrony obejmujący żywioły oraz dokumentacja szkody Zalany garaż podziemny lub parking Wysoka Nagłość zdarzenia i brak winy kierowcy Wjazd w rozlewisko bez wyraźnych oznak dużego zagrożenia Średnia Ocena, czy kierowca mógł przewidzieć skutki i uniknąć szkody Próba przejazdu przez głęboką wodę mimo oczywistego ryzyka Niska Możliwy zarzut rażącego niedbalstwa Ponowne uruchamianie silnika po zalaniu Niższa lub sporna Czy dodatkowe uszkodzenia powstały przez działanie właściciela Jak zgłosić szkodę, żeby nie osłabić swojej pozycji? Zgłoszenie powinno być możliwie konkretne i zgodne z faktami. Nie warto zgadywać przyczyn awarii ani minimalizować okoliczności zdarzenia. Lepiej opisać, gdzie stał samochód lub jak przebiegała jazda, jaka była pogoda, jak wysoki był poziom wody i kiedy pojazd przestał działać. Dobrym wsparciem są zdjęcia, nagrania, dane pogodowe dla miejsca zdarzenia, a czasem także informacje od straży pożarnej, policji, zarządcy parkingu lub administratora budynku. Im łatwiej wykazać, że szkoda była następstwem nagłego zalania, tym trudniej zrzucić odpowiedzialność na kierowcę. Głos eksperta: Przy szkodach po zalaniu największy błąd kierowców polega na tym, że koncentrują się wyłącznie na fakcie uszkodzenia silnika. Tymczasem dla ubezpieczyciela równie ważna jest chronologia zdarzeń: gdzie stało auto, czy kierowca widział zagrożenie, czy próbował kontynuować jazdę i czy po zatrzymaniu ponownie uruchamiał silnik. W spornej sprawie to właśnie te szczegóły często przesądzają o wypłacie albo odmowie. Co zrobić, gdy ubezpieczyciel odmówi wypłaty? Odmowa nie musi zamykać sprawy. Najpierw warto dokładnie przeanalizować uzasadnienie decyzji i porównać je z treścią OWU. Jeżeli towarzystwo powołuje się na rażące niedbalstwo, powinno wskazać, jakie konkretne zachowanie kierowcy uznało za oczywiście nierozsądne i dlaczego. W dalszej kolejności można złożyć reklamację, dołączyć dodatkowe zdjęcia, opinię warsztatu lub rzeczoznawcy oraz uzupełnić opis zdarzenia. Jeżeli spór nadal trwa, możliwe jest zwrócenie się do Rzecznika Finansowego lub dochodzenie roszczeń na drodze sądowej. W praktyce wiele zależy od jakości materiału dowodowego i precyzji zapisów polisy. Podsumowanie Zalany samochód może dawać prawo do odszkodowania z autocasco, jeśli szkoda była skutkiem nagłego zdarzenia losowego, a kierowca nie przyczynił się do niej w sposób rażący. Najbezpieczniejsze sytuacje to zalanie auta na postoju, na parkingu lub wskutek ulewy, której nie dało się przewidzieć i uniknąć. Najwięcej sporów dotyczy przypadków, gdy samochód wjechał w wodę i doszło do uszkodzenia silnika. Wtedy o wyniku sprawy decydują szczegóły: zakres polisy, zachowanie kierowcy po zdarzeniu oraz to, czy dokumentacja potwierdza nagły charakter zalania. Dlatego po szkodzie liczą się szybka reakcja, brak prób dalszej jazdy i staranne zgłoszenie roszczenia. Źródła https://rf.gov.pl/ https://www.gov.pl/web/finanse https://www.knf.gov.pl/ https://www.gov.pl/web/rcb https://imgw.pl/