Zalany samochód może być objęty autocasco, ale odszkodowanie zależy przede wszystkim od zakresu polisy, przyczyny szkody i tego, czy właściciel auta nie dopuścił do rażącego niedbalstwa. Jeśli woda dostała się do pojazdu wskutek ulewy, podtopienia lub nagłego zjawiska pogodowego, AC często działa. Problemy zaczynają się wtedy, gdy ubezpieczyciel uzna, że kierowca świadomie wjechał w zalany odcinek drogi mimo wyraźnego ryzyka.
- Kiedy zalany samochód jest objęty autocasco?
- W jakich sytuacjach ubezpieczyciel najczęściej wypłaca odszkodowanie?
- Kiedy autocasco może nie zadziałać?
- Jakie wyłączenia odpowiedzialności warto sprawdzić w OWU?
- Jak postępować tuż po zalaniu samochodu?
- Co obejmuje odszkodowanie po zalaniu auta?
- Jak wygląda różnica między wypłatą z AC a odmową?
- Jak zgłosić szkodę, żeby nie osłabić swojej pozycji?
- Co zrobić, gdy ubezpieczyciel odmówi wypłaty?
- Podsumowanie
- Źródła
- Podsumowanie
- FAQ – najczęściej zadawane pytania
Taka szkoda zwykle pojawia się nagle: intensywny deszcz, cofka kanalizacji, zalany parking podziemny albo woda, która dostała się do komory silnika podczas jazdy. W praktyce najważniejsze jest nie tylko to, czy masz autocasco, ale również jakie zdarzenia obejmuje umowa i jak opisane są wyłączenia odpowiedzialności. Właśnie dlatego warto wiedzieć, kiedy ubezpieczyciel powinien zapłacić, a kiedy może odmówić.
Kiedy zalany samochód jest objęty autocasco?
W większości polis AC ochrona obejmuje szkody powstałe wskutek działania sił natury, w tym deszczu nawalnego, powodzi, podtopienia czy nagłego zalania. Jeżeli auto zostało uszkodzone na postoju albo podczas normalnego użytkowania, a przyczyną był gwałtowny opad lub lokalne zalanie, szansa na wypłatę odszkodowania jest zazwyczaj wysoka.
Kluczowe znaczenie ma jednak ogólne warunki ubezpieczenia. Jedni ubezpieczyciele wprost wymieniają powódź, zalanie i deszcz nawalny, inni opisują to szerzej jako działanie żywiołów lub nagłe zdarzenia losowe. Z perspektywy właściciela pojazdu efekt jest podobny: jeżeli zdarzenie było nagłe, niezależne od kierowcy i nie wynikało z oczywistego lekceważenia ryzyka, AC najczęściej powinno zadziałać.
W jakich sytuacjach ubezpieczyciel najczęściej wypłaca odszkodowanie?
Najbardziej typowe przypadki to te, w których kierowca nie miał realnego wpływu na przebieg zdarzenia albo skala zjawiska była trudna do przewidzenia. Dotyczy to zwłaszcza szkód parkingowych i zdarzeń związanych z gwałtowną pogodą.
- auto zostało zalane na parkingu podczas ulewy lub lokalnego podtopienia,
- woda dostała się do wnętrza lub instalacji elektrycznej podczas postoju,
- samochód ucierpiał wskutek zalania garażu podziemnego,
- kierowca wjechał w wodę, ale sytuacja powstała nagle i nie była możliwa do bezpiecznego ominięcia,
- doszło do uszkodzenia silnika, elektroniki, tapicerki lub układu napędowego po intensywnych opadach.
W takich sprawach liczy się dokumentacja szkody i spójny opis okoliczności. Jeżeli z materiału zdjęciowego, zgłoszenia i ewentualnych notatek wynika, że szkoda była następstwem nagłego zalania, ubezpieczyciel ma słabsze podstawy do odmowy.
Kiedy autocasco może nie zadziałać?
Najczęstszym powodem sporu nie jest samo zalanie, lecz zarzut, że kierowca przyczynił się do szkody. Towarzystwa ubezpieczeniowe często badają, czy właściciel auta nie naruszył podstawowych zasad ostrożności. Jeśli uznają, że doszło do rażącego niedbalstwa, mogą ograniczyć odpowiedzialność albo odmówić wypłaty.
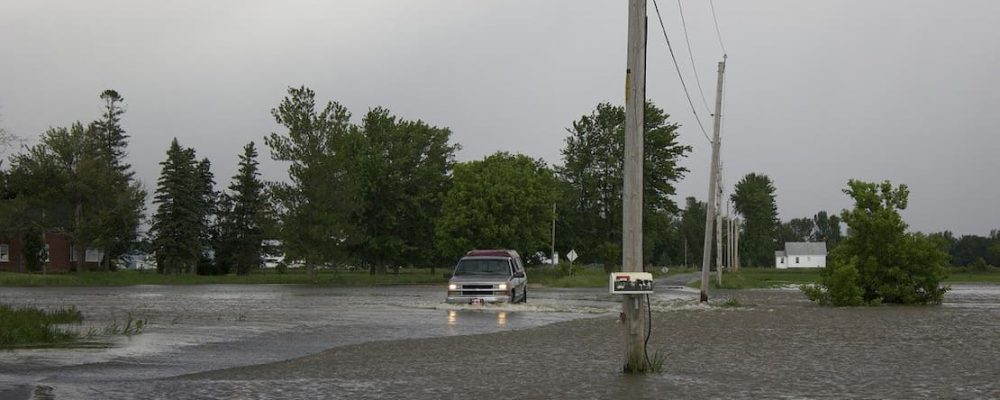
Ryzykowne są zwłaszcza sytuacje, w których kierowca ignoruje widoczne zagrożenie. Przykładem może być próba przejazdu przez głęboko zalaną ulicę, mimo że inne auta zawracają albo poziom wody sięga wysokości progów czy zderzaka. W takiej sytuacji ubezpieczyciel może argumentować, że szkoda nie była wyłącznie skutkiem żywiołu, lecz również błędnej decyzji kierowcy.
Jakie wyłączenia odpowiedzialności warto sprawdzić w OWU?
Przed zgłoszeniem roszczenia dobrze zajrzeć do warunków polisy i zwrócić uwagę na zapisy dotyczące:
- rażącego niedbalstwa lub umyślnego działania,
- użytkowania pojazdu niezgodnie z przeznaczeniem,
- szkód eksploatacyjnych i awarii niezwiązanych bezpośrednio ze zdarzeniem losowym,
- obowiązków właściciela po powstaniu szkody,
- sposobu ustalania rozmiaru szkody całkowitej i częściowej.
Kluczowa informacja: Sam fakt, że silnik zassał wodę, nie przesądza jeszcze o odmowie. Dla ubezpieczyciela ważne będzie to, w jakich okolicznościach do tego doszło i czy kierowca mógł rozsądnie uniknąć szkody.
Jak postępować tuż po zalaniu samochodu?
Pierwsze działania mają duże znaczenie nie tylko dla bezpieczeństwa, ale też dla późniejszej likwidacji szkody. Jeśli samochód został zalany, nie warto próbować za wszelką cenę uruchamiać silnika. To szczególnie ważne, gdy istnieje ryzyko dostania się wody do jednostki napędowej.
- Zadbaj o bezpieczeństwo swoje i pasażerów.
- Nie uruchamiaj ponownie silnika, jeśli auto stanęło w wodzie.
- Wykonaj zdjęcia pojazdu, poziomu wody i miejsca zdarzenia.
- Zgłoś szkodę do ubezpieczyciela jak najszybciej, zgodnie z terminem z OWU.
- Jeśli to potrzebne, wezwij assistance lub lawetę.
- Zachowaj rachunki i potwierdzenia kosztów związanych z zabezpieczeniem auta.
W praktyce wiele szkód powiększa się właśnie przez próbę dalszej jazdy albo samodzielnego „ratowania” samochodu bez diagnozy. Przy zalaniu liczy się szybkie przerwanie użytkowania pojazdu i dobre udokumentowanie zdarzenia.
Co obejmuje odszkodowanie po zalaniu auta?
Zakres wypłaty zależy od rozmiaru szkody i sposobu likwidacji przewidzianego w polisie. Odszkodowanie może pokrywać zarówno uszkodzenia mechaniczne, jak i elektryczne czy wnętrza pojazdu, o ile pozostają w związku z zalaniem.
Najczęściej chodzi o koszty naprawy takich elementów jak:
- silnik i osprzęt,
- układ elektryczny i elektroniczny,
- tapicerka i wyposażenie wnętrza,
- moduły sterujące, czujniki i instalacja,
- układ hamulcowy lub napędowy, jeśli ucierpiały wskutek kontaktu z wodą.
Jeśli naprawa jest ekonomicznie nieopłacalna, ubezpieczyciel może orzec szkodę całkowitą. Wtedy wysokość świadczenia ustala się zwykle jako różnicę między wartością auta sprzed szkody a wartością pozostałości, choć dokładny mechanizm powinien wynikać z OWU.
Jak wygląda różnica między wypłatą z AC a odmową?
W sprawach dotyczących zalania auta decydują niuanse: miejsce zdarzenia, zachowanie kierowcy i zapisy polisy. Dlatego warto spojrzeć na najczęstsze scenariusze porównawczo.
| Sytuacja | Szansa na odszkodowanie z AC | Co ma największe znaczenie |
|---|---|---|
| Auto zalane na postoju podczas ulewy | Wysoka | Zakres ochrony obejmujący żywioły oraz dokumentacja szkody |
| Zalany garaż podziemny lub parking | Wysoka | Nagłość zdarzenia i brak winy kierowcy |
| Wjazd w rozlewisko bez wyraźnych oznak dużego zagrożenia | Średnia | Ocena, czy kierowca mógł przewidzieć skutki i uniknąć szkody |
| Próba przejazdu przez głęboką wodę mimo oczywistego ryzyka | Niska | Możliwy zarzut rażącego niedbalstwa |
| Ponowne uruchamianie silnika po zalaniu | Niższa lub sporna | Czy dodatkowe uszkodzenia powstały przez działanie właściciela |
Jak zgłosić szkodę, żeby nie osłabić swojej pozycji?
Zgłoszenie powinno być możliwie konkretne i zgodne z faktami. Nie warto zgadywać przyczyn awarii ani minimalizować okoliczności zdarzenia. Lepiej opisać, gdzie stał samochód lub jak przebiegała jazda, jaka była pogoda, jak wysoki był poziom wody i kiedy pojazd przestał działać.
Dobrym wsparciem są zdjęcia, nagrania, dane pogodowe dla miejsca zdarzenia, a czasem także informacje od straży pożarnej, policji, zarządcy parkingu lub administratora budynku. Im łatwiej wykazać, że szkoda była następstwem nagłego zalania, tym trudniej zrzucić odpowiedzialność na kierowcę.
Głos eksperta: Przy szkodach po zalaniu największy błąd kierowców polega na tym, że koncentrują się wyłącznie na fakcie uszkodzenia silnika. Tymczasem dla ubezpieczyciela równie ważna jest chronologia zdarzeń: gdzie stało auto, czy kierowca widział zagrożenie, czy próbował kontynuować jazdę i czy po zatrzymaniu ponownie uruchamiał silnik. W spornej sprawie to właśnie te szczegóły często przesądzają o wypłacie albo odmowie.
Co zrobić, gdy ubezpieczyciel odmówi wypłaty?
Odmowa nie musi zamykać sprawy. Najpierw warto dokładnie przeanalizować uzasadnienie decyzji i porównać je z treścią OWU. Jeżeli towarzystwo powołuje się na rażące niedbalstwo, powinno wskazać, jakie konkretne zachowanie kierowcy uznało za oczywiście nierozsądne i dlaczego.
W dalszej kolejności można złożyć reklamację, dołączyć dodatkowe zdjęcia, opinię warsztatu lub rzeczoznawcy oraz uzupełnić opis zdarzenia. Jeżeli spór nadal trwa, możliwe jest zwrócenie się do Rzecznika Finansowego lub dochodzenie roszczeń na drodze sądowej. W praktyce wiele zależy od jakości materiału dowodowego i precyzji zapisów polisy.
Podsumowanie
Zalany samochód może dawać prawo do odszkodowania z autocasco, jeśli szkoda była skutkiem nagłego zdarzenia losowego, a kierowca nie przyczynił się do niej w sposób rażący. Najbezpieczniejsze sytuacje to zalanie auta na postoju, na parkingu lub wskutek ulewy, której nie dało się przewidzieć i uniknąć.
Najwięcej sporów dotyczy przypadków, gdy samochód wjechał w wodę i doszło do uszkodzenia silnika. Wtedy o wyniku sprawy decydują szczegóły: zakres polisy, zachowanie kierowcy po zdarzeniu oraz to, czy dokumentacja potwierdza nagły charakter zalania. Dlatego po szkodzie liczą się szybka reakcja, brak prób dalszej jazdy i staranne zgłoszenie roszczenia.
Źródła
- https://rf.gov.pl/
- https://www.gov.pl/web/finanse
- https://www.knf.gov.pl/
- https://www.gov.pl/web/rcb
- https://imgw.pl/
Podsumowanie
- Autocasco może objąć zalanie auta. Dzieje się tak najczęściej wtedy, gdy szkoda powstała wskutek ulewy, podtopienia lub innego nagłego zjawiska pogodowego. Kluczowe znaczenie ma zakres ochrony wskazany w OWU.
- Największe ryzyko odmowy dotyczy rażącego niedbalstwa. Jeśli kierowca świadomie wjechał w głęboką wodę mimo wyraźnego zagrożenia, ubezpieczyciel może zakwestionować odpowiedzialność. Podobnie bywa, gdy po zalaniu właściciel próbował dalej uruchamiać samochód.
- Po szkodzie najważniejsze są dokumenty i właściwe działania. Nie uruchamiaj silnika, zrób zdjęcia, zabezpiecz auto i szybko zgłoś szkodę. Dobrze udokumentowane okoliczności wyraźnie zwiększają szansę na wypłatę odszkodowania.
FAQ – najczęściej zadawane pytania
Czy autocasco zawsze obejmuje zalany samochód?
Nie zawsze. To zależy od zakresu polisy i zapisów OWU, ale w wielu umowach AC szkody spowodowane przez żywioły, w tym zalanie lub podtopienie, są objęte ochroną.
Czy uszkodzenie silnika po wjechaniu w wodę wyklucza odszkodowanie?
Nie automatycznie. Ubezpieczyciel będzie jednak badał, czy kierowca mógł przewidzieć zagrożenie i uniknąć szkody, a także czy nie doszło do pogłębienia uszkodzeń przez ponowne uruchamianie silnika.
Jakie dokumenty pomagają przy zgłoszeniu szkody po zalaniu?
Najbardziej przydatne są zdjęcia miejsca zdarzenia i pojazdu, opis okoliczności, ewentualne nagrania, rachunki za holowanie oraz dokumenty z warsztatu. Pomocne mogą być również dane pogodowe lub potwierdzenia od zarządcy parkingu czy budynku.
Czy zalanie auta na parkingu podziemnym też może być objęte AC?
Tak, bardzo często jest to typowy przykład szkody losowej. Jeśli samochód został zalany na postoju, a polisa obejmuje skutki działania żywiołów, szanse na odszkodowanie są zwykle duże.
Co zrobić po odmowie wypłaty z autocasco?
Warto przeanalizować uzasadnienie decyzji, porównać je z OWU i złożyć reklamację z dodatkowymi dowodami. Jeśli to nie pomoże, można zwrócić się do Rzecznika Finansowego albo dochodzić roszczenia na drodze sądowej.