Ubezpieczenia komunikacyjne - poradniki

Umowa kupna-sprzedaży samochodu – co powinna zawierać, jak napisać, wzór
Umowa kupna-sprzedaży samochodu – co powinna zawierać, jak napisać, wzór

Sprzedajesz samochód? Rozglądasz się za używanym autem? Niezależnie od tego, czy występujesz w roli sprzedawcy, czy też nabywcy, przyda Ci się wiedza, jak prawidłowo skonstruować umowę kupna-sprzedaży samochodu. Z naszego poradnika dowiesz się, co powinna zawierać umowa kupna-sprzedaży auta. Możesz też pobrać aktualny wzór umowy kupna-sprzedaży samochodu do druku.
Kto zapłaci za nieznanego sprawcę wypadku?

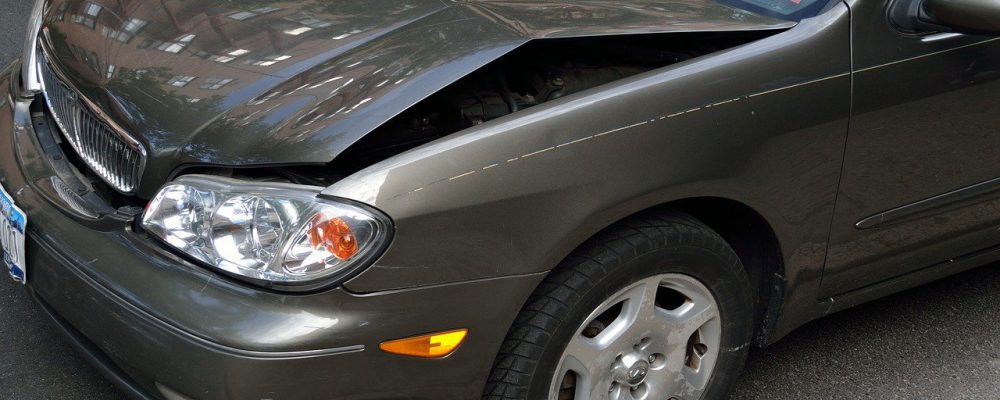
Kto zapłaci za nieznanego sprawcę wypadku?

Na drodze dochodzi do wypadku lub kolizji. Ewidentnie nie jest to Twoja wina. Jednak najwyraźniej sprawca nie poczuwa się do odpowiedzialności, bo odjeżdża z miejsca zdarzenia. Nie oznacza to, że za naprawę uszkodzonego samochodu zawsze zapłacisz z własnej kieszeni. Kiedy możesz liczyć na odszkodowanie z Ubezpieczeniowego Funduszu Gwarancyjnego?
Samochód do 20 tys. zł – jak wybrać i jaki model kupić?

Samochód do 20 tys. zł – jak wybrać i jaki model kupić?

Samochód do 20 tys. zł może być rozsądnym i relatywnie tanim w utrzymaniu wyborem, ale pod jednym warunkiem: nie kupujesz „modelu”, tylko konkretny egzemplarz. W tym budżecie ważniejsze od logo na masce są historia serwisowa, stan blacharski, silnik dopasowany do przebiegu i brak kosztownych usterek ukrytych tuż przed sprzedażą. Poniżej znajdziesz praktyczny przewodnik, jak wybrać auto używane do 20 tys. zł i na które modele warto patrzeć bez nadmiernego ryzyka. To częsty scenariusz: auto ma służyć do dojazdów do pracy, przewożenia dzieci, czasem dalszego wyjazdu, a budżet jest sztywny. Właśnie wtedy łatwo wpaść w pułapkę pozornie atrakcyjnych ofert — niskiej ceny, bogatego wyposażenia i zapewnień sprzedającego, że „tylko wsiadać i jechać”. W praktyce zakup używanego samochodu warto potraktować jak inwestycję z audytem ryzyka: sprawdzić dokumenty, przewidzieć pierwsze wydatki i uwzględnić także koszt obowiązkowego ubezpieczenia OC, a czasem również AC czy assistance. Jak wybrać samochód do 20 tys. zł, żeby nie przepłacić po zakupie? Przy budżecie do 20 tys. zł kluczowe jest podejście etapowe. Najpierw określ sposób użytkowania auta, potem zawęź typ nadwozia i silnika, a dopiero na końcu wybieraj markę oraz konkretny model. Dzięki temu zmniejszasz ryzyko, że kupisz samochód efektowny na zdjęciach, ale niepraktyczny i drogi w eksploatacji. Warto też zostawić rezerwę finansową po zakupie. Nawet zadbany egzemplarz często wymaga na start wymiany oleju, filtrów, rozrządu, opon albo elementów zawieszenia. Jeśli przeznaczysz całe 20 tys. zł na sam zakup, możesz szybko dopłacić kolejne kilka tysięcy. Na co patrzeć przed wyborem modelu? Zanim zaczniesz przeglądać ogłoszenia, odpowiedz sobie na kilka praktycznych pytań. To prosty filtr, który oszczędza czas i ogranicza nietrafione wybory. Miasto czy trasa? Do miasta zwykle lepiej sprawdzają się proste silniki benzynowe i kompaktowe nadwozie. Ile kilometrów rocznie? Przy niskich przebiegach diesel często przestaje mieć ekonomiczny sens. Auto dla singla czy rodziny? Inne potrzeby ma kierowca szukający taniego hatchbacka, a inne osoba wożąca foteliki i bagaże. Liczy się komfort czy koszt napraw? Im bardziej skomplikowane wyposażenie i konstrukcja, tym większe ryzyko drogich napraw. Jaki silnik wybrać w aucie do 20 tys. zł? W tym budżecie najbezpieczniejszym wyborem bywa zwykle wolnossąca benzyna albo sprawdzona, prosta jednostka benzynowa z instalacją LPG. Diesel ma sens głównie wtedy, gdy samochód będzie regularnie jeździł w trasie i ma udokumentowany serwis. W przeciwnym razie ryzyko kosztownych napraw układu wtryskowego, turbosprężarki, dwumasy czy filtra DPF może szybko zniwelować oszczędności na paliwie. Nie oznacza to, że każdy diesel jest zły. Oznacza natomiast, że przy aucie używanym za 20 tys. zł trzeba wybierać ostrożniej i bardziej patrzeć na historię eksploatacji niż na katalogowe spalanie. Kluczowa informacja: jeśli masz 20 tys. zł budżetu, rozsądnie jest przeznaczyć na sam zakup około 16–18 tys. zł, a resztę zostawić na pakiet startowy, rejestrację i ubezpieczenie. To często decyduje o tym, czy auto będzie tanie, czy problematyczne już w pierwszych tygodniach. Które typy samochodów mają najwięcej sensu w tym budżecie? Najwięcej bezpiecznych ofert znajdziesz zwykle w segmencie miejskim i kompaktowym. To auta popularne, dobrze znane mechanikom i z szeroką dostępnością części. SUV-y, crossovery czy auta klasy premium w tej cenie często kuszą wyposażeniem, ale nierzadko oznaczają duży wiek, wysoki przebieg albo zaniedbania serwisowe. Najbardziej racjonalne typy nadwozia do 20 tys. zł to: hatchback — dobry do miasta i codziennego użytku, kombi — praktyczne dla rodziny i w trasę, sedan — wygodny, ale mniej funkcjonalny przy przewożeniu większych rzeczy. Jakie modele warto rozważyć do 20 tys. zł? Nie ma jednego „najlepszego” auta używanego do 20 tys. zł, ale są modele, które zwykle wypadają rozsądnie pod względem trwałości, dostępności części i kosztów obsługi. Poniższa lista nie zastępuje oględzin konkretnego egzemplarza, ale daje dobry punkt wyjścia do selekcji ofert. Toyota Yaris II i Corolla/Auris Toyota jest ceniona za przewidywalność eksploatacji i dobrą trwałość prostych jednostek benzynowych. Yaris II to świetny wybór do miasta, natomiast Corolla lub Auris lepiej sprawdzą się jako samochód rodzinny. Minusem bywa wyższa cena zakupu względem rocznika, bo rynek „wycenia” renomę marki. Honda Jazz i Civic Honda Jazz uchodzi za bardzo praktyczne auto miejskie z przemyślanym wnętrzem. Civic może być ciekawą propozycją dla osób szukających kompaktu z trwałym silnikiem benzynowym. Trzeba jednak dokładnie sprawdzić stan zawieszenia, korozję i realną historię napraw, bo część egzemplarzy ma już za sobą intensywną eksploatację. Skoda Fabia i Octavia To jedne z najczęściej wybieranych modeli na rynku wtórnym. Fabia dobrze sprawdza się jako tani samochód miejski, a Octavia daje więcej przestrzeni i praktyczności, szczególnie w wersji kombi. Duża popularność oznacza łatwiejszy dostęp do części, ale też sporo aut po flotach i z wysokimi przebiegami. Volkswagen Golf i Polo Golf pozostaje mocnym kandydatem w klasie kompaktów, a Polo wśród aut miejskich. Ich atutem jest duża dostępność zamienników i znajomość konstrukcji przez warsztaty. Ryzyko polega na tym, że część ofert jest mocno wyeksploatowana, a ceny zadbanych egzemplarzy bywają zawyżone. Ford Fiesta i Focus Fordy często oferują korzystny stosunek ceny do wyposażenia i prowadzenia. Fiesta to rozsądne auto do miasta, a Focus dobrze sprawdza się na trasie i dla rodziny. Warto jednak weryfikować stan blacharski, zawieszenie i historię serwisową, bo rozrzut jakości egzemplarzy jest duży. Hyundai i30 i Kia Ceed Modele koreańskie są coraz częściej wybierane jako alternatywa dla marek japońskich i niemieckich. Oferują prostą konstrukcję, sensowne wyposażenie i zwykle niezłe koszty utrzymania. W budżecie do 20 tys. zł można znaleźć egzemplarze starsze, ale nadal warte uwagi, jeśli mają udokumentowany serwis. Jak wypadają popularne wybory w praktyce? Samo wskazanie modeli to za mało, bo w tym segmencie liczy się również profil użytkowania. Jedno auto lepiej sprawdzi się w mieście, inne w rodzinie, a jeszcze inne jako kompromis między ceną a trwałością. Dlatego przed wyborem warto porównać najpopularniejsze kierunki zakupu. Poniższa tabela nie pokazuje „zwycięzcy”, tylko ułatwia dopasowanie auta do potrzeb. To ważne, bo najlepszy samochód do 20 tys. zł to ten, który po zakupie nie generuje nieproporcjonalnych kosztów i pasuje do codziennego stylu jazdy. Model Największe zalety Na co uważać Dla kogo Toyota Yaris II Niska awaryjność, dobre do miasta, tanie utrzymanie Ceny wyższe niż u części konkurencji, skromniejsze wyposażenie Dla kierowcy miejskiego i jako pierwsze auto Skoda Octavia Duży bagażnik, praktyczność, dostępność części Dużo aut po firmach i z wysokim przebiegiem Dla rodziny i osób jeżdżących w trasę Honda Jazz Przestronne wnętrze, dobra opinia o trwałości Mniejsza podaż zadbanych egzemplarzy Dla osób ceniących funkcjonalność w mieście Ford Focus Dobre prowadzenie, komfort, szeroki wybór wersji Stan konkretnego egzemplarza bywa bardzo różny Dla szukających kompaktu na co dzień i w trasę Hyundai i30 / Kia Ceed Rozsądny kompromis ceny, wyposażenia i kosztów serwisu Trzeba sprawdzać historię i zabezpieczenie antykorozyjne Dla osób szukających spokojnej, przewidywalnej eksploatacji Jak sprawdzić używany samochód przed zakupem? Najwięcej błędów kupujący popełniają nie przy wyborze modelu, ale przy ocenie egzemplarza. Nawet uchodzące za trwałe auto może okazać się drogim problemem, jeśli ma za sobą poważną kolizję, cofnięty przebieg albo wieloletnie zaniedbania serwisowe. Przed zakupem warto przejść przez prostą listę kontrolną: Zweryfikuj VIN i zgodność danych z dokumentami. Sprawdź historię pojazdu w publicznych bazach i dokumentach serwisowych. Obejrzyj auto na zimno, zanim silnik zostanie rozgrzany przez sprzedającego. Skontroluj lakier i spasowanie elementów, by wychwycić ślady napraw blacharskich. Zrób jazdę próbną obejmującą miasto, nierówności i szybszy odcinek drogi. Jedź na stację diagnostyczną lub do niezależnego mechanika, nawet jeśli sprzedający zapewnia o idealnym stanie. Jakie koszty poza zakupem trzeba doliczyć? Przy aucie do 20 tys. zł sam koszt zakupu to tylko część wydatku. W praktyce trzeba uwzględnić opłaty rejestracyjne, podstawowy serwis po zakupie oraz ubezpieczenie OC. W zależności od wieku kierowcy, miejsca zamieszkania, pojemności silnika i historii szkód składka może istotnie wpłynąć na realny koszt wejścia w posiadanie auta. Jeśli samochód ma większą wartość jak na swój wiek albo parkujesz go pod chmurką, warto rozważyć również dobrowolne AC w wersji ograniczonej, mini AC lub assistance. To szczególnie przydatne, gdy kupujesz starszy samochód na dłuższe trasy i chcesz ograniczyć ryzyko kosztów po awarii czy kradzieży. Wskazówka ubezpieczeniowa: przed podpisaniem umowy kupna sprawdź orientacyjny koszt OC dla konkretnego modelu i silnika. Dwa pozornie podobne auta mogą różnić się składką zauważalnie, a w rocznym budżecie eksploatacji ma to realne znaczenie. Co mówi ekspert? Przy samochodzie do 20 tys. zł najczęściej nie wygrywa auto „najładniejsze”, lecz to najlepiej udokumentowane. Z perspektywy kosztów utrzymania i ubezpieczenia zwykle rozsądniej wypada popularny model z prostym silnikiem benzynowym niż bardziej prestiżowe auto z niepewną historią. Kupujący powinni patrzeć szerzej: nie tylko na cenę zakupu, ale też na pierwsze naprawy, koszt OC i dostępność części. To właśnie te elementy decydują, czy używany samochód będzie okazją, czy źródłem stałych wydatków. Jak podejść do zakupu, żeby zwiększyć szanse na dobry wybór? Najbezpieczniejsza strategia to szukać szeroko, ale kupować selektywnie. Nie przywiązuj się do jednego egzemplarza po obejrzeniu kilku zdjęć. Lepiej odrzucić kilka „okazji”, niż potem finansować kosztowną naprawę silnika, skrzyni biegów czy korozji podwozia. Jeśli masz ograniczony budżet, często lepiej kupić prostszy i mniej efektowny samochód w lepszym stanie niż większe lub premium auto z listą ukrytych problemów. W praktyce właśnie takie wybory okazują się najtańsze w dłuższym okresie. Podsumowanie Samochód do 20 tys. zł warto wybierać przez pryzmat stanu technicznego, historii i przyszłych kosztów, a nie samej marki. W tym budżecie najczęściej najlepiej bronią się popularne auta miejskie i kompaktowe z prostymi silnikami benzynowymi oraz dobrą dostępnością części. Jeśli chcesz kupić rozsądnie, zostaw rezerwę po zakupie, sprawdź VIN, zrób przegląd przedzakupowy i policz również koszt OC. Dopiero po takim filtrowaniu można uczciwie powiedzieć, że wybrałeś nie tylko atrakcyjny model, ale też bezpieczny finansowo egzemplarz. Źródła https://historiapojazdu.gov.pl/ https://www.gov.pl/web/infrastruktura https://www.ufg.pl/ https://www.cepik.gov.pl/ https://www.otomoto.pl/
Jaki jest termin wypłaty odszkodowania OC?

Jaki jest termin wypłaty odszkodowania OC?

Poszkodowani w kolizjach czy wypadkach drogowych często z niecierpliwością oczekują wypłaty odszkodowania z OC sprawcy. W jakim terminie można się jej spodziewać? Co robić, gdy ubezpieczyciel zwleka z wypłatą świadczenia?
Udział własny w szkodzie – czym jest i na czym polega?

Udział własny w szkodzie – czym jest i na czym polega?

Udział własny w szkodzie to część kosztów naprawy lub odszkodowania, którą pokrywa ubezpieczony z własnej kieszeni. W praktyce oznacza to, że nawet gdy polisa działa, ubezpieczyciel pomniejszy wypłatę o ustaloną kwotę albo procent wartości szkody. To ważny zapis, bo wpływa jednocześnie na cenę ubezpieczenia i realną wysokość świadczenia. Ten mechanizm najczęściej pojawia się przy ubezpieczeniach autocasco, ale można go spotkać także w polisach mieszkaniowych, turystycznych czy firmowych. Problem zaczyna się wtedy, gdy klient patrzy głównie na składkę, a dopiero po szkodzie odkrywa, że musi dopłacić kilkaset lub kilka tysięcy złotych. Dlatego przed zakupem polisy warto sprawdzić nie tylko zakres ochrony, ale też zasady udziału własnego i sposób jego liczenia. Na czym polega udział własny w szkodzie? Udział własny to ustalona w umowie część odpowiedzialności finansowej, która pozostaje po stronie ubezpieczonego. Może być określony jako konkretna kwota, na przykład 500 zł, albo jako procent wartości szkody, na przykład 10%. Im wyższy udział własny, tym zwykle niższa składka za polisę, ale też niższe świadczenie po zdarzeniu. Z punktu widzenia ubezpieczyciela takie rozwiązanie ogranicza liczbę drobnych roszczeń i zmniejsza ryzyko nadużyć. Z perspektywy klienta jest to forma współuczestnictwa w ryzyku. To nie jest zapis automatycznie niekorzystny, ale wymaga świadomej decyzji, bo wpływa na to, ile faktycznie otrzymasz po szkodzie. Jakie są rodzaje udziału własnego? W polisach spotkasz kilka rozwiązań, które brzmią podobnie, ale działają inaczej. Właśnie tutaj najczęściej dochodzi do nieporozumień, dlatego warto rozróżnić podstawowe modele. Jak działa udział własny kwotowy? To najprostsza forma. W umowie wpisana jest konkretna kwota, którą klient pokrywa samodzielnie. Jeżeli szkoda wynosi 4000 zł, a udział własny to 500 zł, ubezpieczyciel wypłaci 3500 zł. Takie rozwiązanie jest łatwe do przewidzenia przy większych szkodach, ale może być szczególnie dotkliwe przy mniejszych uszkodzeniach. Jeśli naprawa kosztuje 800 zł, a udział własny wynosi 500 zł, wypłata będzie niewielka. Jak działa udział własny procentowy? W tym wariancie udział własny stanowi określony procent szkody. Jeśli naprawa kosztuje 10 000 zł, a udział własny wynosi 10%, klient pokrywa 1000 zł, a ubezpieczyciel 9000 zł. Przy większych szkodach różnica staje się więc bardziej odczuwalna niż przy stałej kwocie. Ten model bywa mniej intuicyjny, bo bez wyliczenia trudno ocenić realny koszt po stronie ubezpieczonego. Właśnie dlatego przed podpisaniem umowy warto sprawdzić, czy procent liczony jest od całej szkody, czy według dodatkowych zasad zapisanych w OWU. Czym różni się udział własny od franszyzy redukcyjnej? W praktyce pojęcia te bywają używane zamiennie, choć nie zawsze są tożsame. Franszyza redukcyjna oznacza, że odszkodowanie zostaje pomniejszone o wskazaną kwotę lub procent. Efekt finansowy dla klienta jest więc bardzo zbliżony do udziału własnego. W dokumentach ubezpieczeniowych trzeba jednak czytać definicje dokładnie, bo towarzystwa mogą stosować własne nazewnictwo. Najważniejsze nie jest to, jak zapis się nazywa, lecz jaki ma skutek: czy odszkodowanie zostanie pomniejszone i o ile. Kluczowa informacja: Samo hasło „niska składka” nie mówi, czy polisa jest korzystna. Jeśli umowa przewiduje wysoki udział własny, oszczędność przy zakupie może zamienić się w duży wydatek po szkodzie. W jakich ubezpieczeniach udział własny pojawia się najczęściej? Najbardziej typowy jest w autocasco, gdzie klient może wybrać wariant z udziałem własnym albo bez niego. Towarzystwa stosują to rozwiązanie także przy ubezpieczeniach assistance, polisach mieszkaniowych, turystycznych oraz ochronie dla firm. W ubezpieczeniach dobrowolnych takie zapisy są znacznie częstsze niż w obowiązkowym OC posiadaczy pojazdów mechanicznych. Warto pamiętać, że udział własny może dotyczyć całej polisy albo tylko wybranych zdarzeń. Czasem obejmuje szkody parkingowe, czasem kradzież, a czasem szkody spowodowane przez młodego kierowcę. Dlatego nie wystarczy przeczytać reklamowego opisu oferty — trzeba sprawdzić szczegóły w OWU i kalkulacji. Kiedy udział własny może się opłacać? To rozwiązanie ma sens przede wszystkim wtedy, gdy chcesz obniżyć składkę i jednocześnie akceptujesz część ryzyka po swojej stronie. Dla kierowcy z dużym doświadczeniem, który jeździ ostrożnie i traktuje autocasco jako zabezpieczenie przed poważniejszymi stratami, umiarkowany udział własny może być racjonalnym wyborem. Nie będzie to jednak dobre rozwiązanie dla każdego. Jeśli nie masz finansowej poduszki na pokrycie części naprawy, wybór tańszej polisy może okazać się pozorną oszczędnością. Taki zapis szczególnie ostrożnie powinny analizować osoby korzystające z auta codziennie, parkujące w zatłoczonych miejscach albo posiadające droższy samochód, gdzie nawet drobne uszkodzenia generują wysokie koszty. Jak policzyć wypłatę odszkodowania przy udziale własnym? Najprościej zacząć od ustalenia wartości szkody i sprawdzenia, czy w umowie zastosowano udział kwotowy czy procentowy. Potem od kwoty odszkodowania odejmuje się część przypadającą na ubezpieczonego. Jeżeli w grę wchodzą dodatkowe ograniczenia, na przykład amortyzacja części lub limity odpowiedzialności, końcowa wypłata może być jeszcze niższa. Poniższa tabela pokazuje, jak zmienia się wysokość odszkodowania w zależności od sposobu określenia udziału własnego. To prosty punkt odniesienia przed zakupem polisy i przy analizie kosztów po szkodzie. Wartość szkody Rodzaj udziału własnego Wysokość udziału własnego Wypłata od ubezpieczyciela 3000 zł Kwotowy 500 zł 2500 zł 3000 zł Procentowy 10% 2700 zł 12 000 zł Kwotowy 1000 zł 11 000 zł 12 000 zł Procentowy 10% 10 800 zł Jak ocenić, czy lepsza będzie polisa z udziałem własnym czy bez? Nie ma tu jednej odpowiedzi dobrej dla wszystkich, bo dużo zależy od wartości pojazdu lub mienia, częstotliwości użytkowania oraz własnej sytuacji finansowej. Kluczowe jest porównanie nie tylko ceny polisy, ale też realnych kosztów po ewentualnej szkodzie. Poniższe zestawienie pomaga spojrzeć na ten wybór bardziej praktycznie niż przez samą wysokość składki. Wariant Zalety Wady Dla kogo może być odpowiedni Polisa z udziałem własnym Niższa składka, większa elastyczność przy wyborze zakresu Niższe odszkodowanie, konieczność dopłaty po szkodzie Dla osób akceptujących część ryzyka i mających rezerwę finansową Polisa bez udziału własnego Wyższa wypłata odszkodowania, mniejsze obciążenie po szkodzie Wyższa cena ubezpieczenia Dla osób ceniących przewidywalność i pełniejszą ochronę Na co zwrócić uwagę w OWU przed podpisaniem umowy? Samo sprawdzenie wysokości udziału własnego to za mało. Równie istotne jest to, kiedy dokładnie jest stosowany i czy można go wykupić za dopłatą. W wielu polisach różne zasady obowiązują dla różnych rodzajów szkód. Sprawdź, czy udział własny jest określony kwotowo, procentowo czy w obu wariantach. Zobacz, czy dotyczy każdej szkody, czy tylko wybranych sytuacji. Ustal, czy obowiązuje dodatkowo franszyza redukcyjna lub integralna. Zweryfikuj, czy udział własny rośnie w określonych przypadkach, na przykład dla młodego kierowcy. Porównaj, ile kosztuje zniesienie udziału własnego w ramach rozszerzenia ochrony. Wypowiedź eksperta Z perspektywy doradczej najczęstszy błąd klientów polega na porównywaniu polis wyłącznie po składce. Udział własny potrafi mocno zmienić opłacalność oferty, szczególnie w autocasco. Jeśli różnica w cenie wynosi kilkaset złotych, a udział własny to 1000 zł lub 10% szkody, tańsza polisa nie zawsze jest realnie tańsza. Dobrą praktyką jest poproszenie o dwa warianty kalkulacji: z udziałem własnym i bez niego, a potem porównanie nie tylko składki, ale też przykładowej wypłaty po szkodzie. Co wynika z tego w praktyce? Udział własny w szkodzie nie jest haczykiem samym w sobie, ale zapisem, który trzeba dobrze rozumieć przed podpisaniem umowy. Może obniżyć koszt polisy, jednak jednocześnie przenosi część finansowego ciężaru szkody na ubezpieczonego. Właśnie dlatego sens takiego rozwiązania zależy od twojej skłonności do ryzyka, wartości przedmiotu ubezpieczenia i możliwości pokrycia części strat z własnych środków. Najbezpieczniejszym podejściem jest porównanie ofert nie tylko po cenie, ale także po warunkach wypłaty świadczenia. Jeśli po lekturze OWU nie masz pewności, jak działa udział własny w danej ofercie, warto dopytać doradcę o konkretne wyliczenie na przykładzie szkody. To zwykle daje znacznie więcej niż ogólne hasła z reklamy. Źródła https://www.knf.gov.pl/ https://rf.gov.pl/ https://www.gov.pl/web/finanse https://piu.org.pl/ https://www.uniqa.pl/ https://www.warta.pl/
Zmiana przeznaczenia pojazdu – jak jej dokonać?

Zmiana przeznaczenia pojazdu – jak jej dokonać?

Zmiana przeznaczenia pojazdu wymaga nie tylko technicznego dostosowania auta, ale też dopełnienia formalności w stacji kontroli pojazdów, wydziale komunikacji i często u ubezpieczyciela. Jeśli chcesz np. przerobić samochód osobowy na ciężarowy, kampera albo pojazd specjalny, musisz zadbać o dokumenty potwierdzające zmianę konstrukcyjną i zaktualizować dane w dowodzie rejestracyjnym. Bez tego możesz mieć problem z rejestracją, badaniem technicznym, a nawet z wypłatą odszkodowania. W praktyce taka zmiana najczęściej pojawia się po zabudowie auta, montażu dodatkowego wyposażenia albo zmianie sposobu użytkowania pojazdu w firmie. Samo faktyczne korzystanie z auta w inny sposób nie wystarcza — liczy się to, co wynika z dokumentów i ewidencji. Dlatego warto przejść procedurę krok po kroku, zamiast liczyć, że urząd lub ubezpieczyciel „uzna to później”. Na czym polega zmiana przeznaczenia pojazdu? Zmiana przeznaczenia pojazdu to formalna zmiana rodzaju, podrodzaju lub sposobu użytkowania auta wpisanego w dokumentach rejestracyjnych. Dotyczy to sytuacji, w których pojazd po przeróbkach lub adaptacji ma pełnić inną funkcję niż wcześniej, np. z auta osobowego staje się samochodem ciężarowym, kempingowym, specjalnym albo dostawczym. Nie chodzi wyłącznie o zmianę biznesową czy prywatną w sposobie korzystania z samochodu. Kluczowe znaczenie ma to, czy zmienione zostały cechy techniczne lub użytkowe pojazdu w stopniu wymagającym aktualizacji danych w Centralnej Ewidencji Pojazdów i w dowodzie rejestracyjnym. Kiedy zmiana przeznaczenia pojazdu wymaga formalności? Formalności są potrzebne wtedy, gdy modyfikacja wpływa na dane identyfikacyjne lub techniczne pojazdu ujawniane w dokumentach. Najczęściej dotyczy to zmian konstrukcyjnych, zabudowy specjalistycznej albo takiej przeróbki wnętrza, która zmienia kategorię lub przeznaczenie auta. Typowe przykłady to: przerobienie samochodu osobowego na ciężarowy, adaptacja auta na kampera, przekształcenie pojazdu w auto do nauki jazdy, taksówkę lub pojazd uprzywilejowany, jeśli przepisy tego wymagają, wykonanie zabudowy specjalnej, np. warsztatowej, chłodniczej lub pomocy drogowej. Jeżeli masz wątpliwości, czy dana modyfikacja jest wyłącznie wyposażeniem dodatkowym, czy już zmianą przeznaczenia, warto najpierw skonsultować się z okręgową stacją kontroli pojazdów. To zwykle na tym etapie najszybciej wychodzi, jakie dokumenty będą potrzebne. Kluczowa informacja: Samodzielna przeróbka pojazdu bez potwierdzenia jej zgodności z wymaganiami technicznymi nie wystarczy do zmiany danych w dowodzie rejestracyjnym. Najpierw trzeba wykazać, że pojazd po zmianach spełnia warunki techniczne właściwe dla nowego przeznaczenia. Jak wygląda procedura krok po kroku? Procedura może się różnić w zależności od rodzaju zmian, ale jej schemat jest zwykle podobny. Najważniejsze jest to, by zachować kolejność działań i kompletować dokumenty już na etapie przeróbki. Jak przygotować dokumenty potwierdzające wykonane zmiany? Na początku trzeba zgromadzić dokumenty dotyczące przeróbek. Mogą to być faktury za zabudowę, oświadczenia wykonawcy, opis zmian konstrukcyjnych, dokumentacja techniczna użytych elementów albo opinia rzeczoznawcy — jeśli jest potrzebna w danym przypadku. Im bardziej ingerencja wpływa na parametry pojazdu, tym większe znaczenie ma precyzyjna dokumentacja. W praktyce urząd i diagnosta muszą wiedzieć, co dokładnie zostało zmienione i czy auto nadal spełnia wymagania bezpieczeństwa. Jakie znaczenie ma badanie techniczne po zmianach? Po wykonaniu zmian pojazd zwykle musi przejść dodatkowe badanie techniczne w okręgowej stacji kontroli pojazdów. Diagnosta sprawdza, czy przeróbka została wykonana prawidłowo oraz czy pojazd odpowiada warunkom technicznym przewidzianym dla nowego przeznaczenia. Jeżeli wynik badania jest pozytywny, właściciel otrzymuje dokument potrzebny do dalszych formalności w wydziale komunikacji. Bez takiego potwierdzenia zmiana wpisu w dokumentach rejestracyjnych najczęściej nie będzie możliwa. Co trzeba zgłosić w wydziale komunikacji? Po badaniu technicznym należy złożyć wniosek o zmianę danych pojazdu. Do wniosku dołącza się zwykle dowód rejestracyjny, kartę pojazdu — jeśli była wydana, dokument tożsamości, potwierdzenie badania technicznego oraz dokumenty potwierdzające zakres zmian. Urząd weryfikuje dokumentację i aktualizuje dane pojazdu. W efekcie właściciel otrzymuje nowy dowód rejestracyjny albo pozwolenie czasowe do momentu wydania właściwego dokumentu. Jakie dokumenty są najczęściej potrzebne? Zakres dokumentów zależy od rodzaju przeróbki, ale w większości spraw przydają się podobne załączniki. Warto przygotować je wcześniej, bo brak jednego dokumentu często wydłuża procedurę. wniosek o zmianę danych pojazdu, dowód rejestracyjny, karta pojazdu, jeśli była wydana, dokument własności pojazdu, jeśli urząd go wymaga, zaświadczenie z badania technicznego po zmianach, faktury, zaświadczenia lub oświadczenia dotyczące wykonanej zabudowy, ewentualna opinia rzeczoznawcy samochodowego, jeśli jest potrzebna do oceny zmian. Jak zmiana przeznaczenia wpływa na ubezpieczenie pojazdu? To etap często pomijany, a z perspektywy ubezpieczenia bardzo ważny. Jeżeli zmiana przeznaczenia wpływa na sposób użytkowania auta, jego wartość, ryzyko szkody albo zakres eksploatacji, warto niezwłocznie poinformować o tym ubezpieczyciela. Dotyczy to szczególnie polis AC, assistance i ubezpieczeń flotowych. Inaczej oceniane jest auto prywatne, inaczej kamper, pojazd wykorzystywany zarobkowo, a jeszcze inaczej samochód po kosztownej zabudowie specjalistycznej. Nieaktualne dane mogą prowadzić do rekalkulacji składki, ograniczenia zakresu ochrony albo sporów przy likwidacji szkody. Dlaczego zgłoszenie zmian do ubezpieczyciela ma znaczenie? Ubezpieczyciel kalkuluje ryzyko na podstawie danych podanych przy zawieraniu umowy. Jeżeli po zakupie polisy zmienisz przeznaczenie pojazdu, a nie zgłosisz tego, firma może badać, czy miało to wpływ na wysokość składki i zakres odpowiedzialności. W OC taka zmiana nie zawsze wywoła duże skutki, bo ochrona ma charakter obowiązkowy. Jednak w AC, NNW czy assistance znaczenie może być dużo większe, szczególnie gdy pojazd po przeróbce stał się droższy, bardziej intensywnie eksploatowany lub wymaga specjalnej ochrony. Jakie są najczęstsze rodzaje zmian przeznaczenia pojazdu? Przed podjęciem decyzji warto zobaczyć, które przypadki pojawiają się najczęściej i czym zwykle różnią się od siebie pod względem formalnym. To pomaga ocenić, czy sprawa będzie prosta, czy raczej wymaga szerszej dokumentacji. Poniższe zestawienie pokazuje typowe przykłady zmian przeznaczenia oraz ich praktyczne konsekwencje. To nie zastępuje indywidualnej oceny diagnosty lub urzędu, ale pozwala lepiej przygotować się do procedury. Rodzaj zmiany Na czym polega Co zwykle jest potrzebne Wpływ na ubezpieczenie Osobowy na ciężarowy Zmiana konstrukcji i parametrów użytkowych pojazdu Dokumentacja zmian, badanie techniczne, aktualizacja danych w urzędzie Możliwa zmiana składki i sposobu taryfikacji Auto na kampera Zabudowa mieszkalna i zmiana funkcji pojazdu Opis zabudowy, badanie techniczne, czasem dodatkowe dokumenty techniczne Często konieczna aktualizacja AC i sumy ubezpieczenia Na pojazd specjalny Dostosowanie auta do określonych zadań, np. pomocy drogowej Szczegółowa dokumentacja, badanie techniczne, wpis do dowodu Wyższe znaczenie dla OC, AC i assistance Na taksówkę lub pojazd do działalności Zmiana sposobu wykorzystania pojazdu w praktyce i często formalnie Zależnie od zakresu zmian technicznych i lokalnych wymagań Bardzo istotna dla składki i warunków umowy Jakich błędów warto unikać przy zmianie przeznaczenia pojazdu? Najwięcej problemów pojawia się nie przy samej przeróbce, ale dopiero wtedy, gdy właściciel próbuje zalegalizować zmiany po fakcie. Wtedy okazuje się, że brakuje dokumentacji albo zakres prac nie odpowiada wymaganiom technicznym. wykonanie przeróbki bez wcześniejszego sprawdzenia wymogów formalnych, brak faktur, opisów technicznych i danych o użytych elementach, pominięcie dodatkowego badania technicznego, niezgłoszenie zmian w wydziale komunikacji, niepoinformowanie ubezpieczyciela o nowym sposobie użytkowania pojazdu. To ostatnie zaniedbanie jest szczególnie ryzykowne przy drogich zabudowach, np. kamperach czy pojazdach specjalnych. W praktyce warto od razu poprosić ubezpieczyciela o potwierdzenie, że polisa obejmuje pojazd po zmianach. Głos eksperta: Z perspektywy ubezpieczeniowej najgroźniejsza nie jest sama zmiana przeznaczenia pojazdu, lecz rozbieżność między stanem faktycznym a danymi w dokumentach i polisie. Jeżeli auto zostało przebudowane, wzrosła jego wartość albo zmienił się sposób eksploatacji, zgłoszenie tego do ubezpieczyciela powinno być standardem. To szczególnie ważne w AC, gdzie zakres ochrony i wycena pojazdu są ściśle związane z jego rzeczywistą specyfiką. Co warto sprawdzić przed rozpoczęciem procedury? Zanim zlecisz przeróbkę, dobrze jest potwierdzić trzy kwestie: czy planowana zmiana jest dopuszczalna technicznie, jakie dokumenty przygotuje wykonawca oraz czy po zmianie pojazd będzie można bez problemu zarejestrować i ubezpieczyć. To ogranicza ryzyko kosztownych poprawek. W praktyce najlepiej zacząć od rozmowy z okręgową stacją kontroli pojazdów i wykonawcą zabudowy. Jeśli zmiana ma istotny wpływ na wartość pojazdu albo sposób jego użytkowania, równolegle warto skontaktować się z ubezpieczycielem i zapytać, jak taka modyfikacja wpłynie na polisę. Podsumowanie Zmiana przeznaczenia pojazdu to procedura, która łączy kwestie techniczne, rejestracyjne i ubezpieczeniowe. Sama przeróbka auta nie wystarcza — potrzebne są dokumenty, badanie techniczne i aktualizacja danych w urzędzie. Dopiero wtedy pojazd jest formalnie dostosowany do nowej funkcji. Jeśli chcesz uniknąć problemów przy kontroli, sprzedaży auta albo likwidacji szkody, nie odkładaj też kontaktu z ubezpieczycielem. Zgodność stanu faktycznego z dowodem rejestracyjnym i polisą to jeden z najważniejszych elementów bezpiecznego użytkowania pojazdu po zmianach. Źródła https://www.gov.pl/web/infrastruktura https://isap.sejm.gov.pl/ https://www.biznes.gov.pl/pl/portal/ou221 https://www.gov.pl/web/gov/sprawdz-historie-pojazdu https://www.ufg.pl/
Ubezpieczenia direct – czym są i co warto o nich wiedzieć?

Ubezpieczenia direct – czym są i co warto o nich wiedzieć?

Firmy ubezpieczeniowe działające na polskim rynku docierają do klientów ze swoimi ofertami za pośrednictwem różnych kanałów, w tym direct i przez agentów. Czy opłaca się kupić ubezpieczenie direct? Tłumaczymy, czym dokładnie są polisy direct i porównujemy je z polisami oferowanymi przez agentów ubezpieczeniowych.
Na czym polega cesja leasingu samochodu?

Na czym polega cesja leasingu samochodu?

Cesja leasingu samochodu polega na przeniesieniu praw i obowiązków z umowy leasingu na nowego korzystającego za zgodą firmy leasingowej. W praktyce oznacza to, że inna osoba lub firma przejmuje auto, harmonogram rat i pozostałe warunki kontraktu. To rozwiązanie bywa szybsze i tańsze niż zawieranie nowej umowy, ale wymaga sprawdzenia kosztów, zapisów umowy i stanu pojazdu. Takie sytuacje zdarzają się częściej, niż mogłoby się wydawać: firma zmienia flotę, przedsiębiorca zamyka działalność, a osoba prywatna chce pozbyć się zbyt wysokiej raty. Właśnie wtedy pojawia się pytanie, czy cesja leasingu to wygodna droga wyjścia, czy raczej formalność pełna pułapek. Poniżej wyjaśniam, jak działa cesja leasingu samochodu, kto może z niej skorzystać i na co zwrócić uwagę przed podpisaniem dokumentów. Na czym dokładnie polega cesja leasingu samochodu? Cesja leasingu to zmiana strony umowy po stronie leasingobiorcy. Dotychczasowy korzystający przekazuje nowemu korzystającemu swoje prawa i obowiązki wynikające z podpisanej umowy, a leasingodawca musi taką zmianę zaakceptować. Nie jest to więc zwykła sprzedaż auta, bo właścicielem pojazdu w trakcie trwania leasingu nadal pozostaje firma leasingowa. Po skutecznej cesji nowy leasingobiorca przejmuje m.in. obowiązek opłacania rat, przestrzegania warunków umowy, dbania o pojazd i rozliczenia kontraktu do końca jego trwania. Jednocześnie może uzyskać prawo do późniejszego wykupu samochodu, jeśli umowa przewiduje taką możliwość. Szczegóły zależą jednak od zapisów konkretnej umowy i procedur stosowanych przez leasingodawcę. Kiedy cesja leasingu samochodu ma największy sens? Cesja najczęściej pojawia się wtedy, gdy obecny leasingobiorca nie chce albo nie może kontynuować umowy do końca. Dotyczy to zarówno firm, jak i osób prowadzących jednoosobową działalność gospodarczą, a w niektórych modelach także konsumentów korzystających z leasingu konsumenckiego. zmiana sytuacji finansowej i potrzeba obniżenia stałych kosztów, zamknięcie lub przekształcenie działalności, wymiana auta na inny model przed końcem umowy, przejęcie atrakcyjnego leasingu z niską ratą lub krótkim okresem do końca, uniknięcie kosztów wcześniejszego rozwiązania umowy. Dla osoby przejmującej cesja bywa sposobem na wejście w leasing bez wpłaty początkowej albo z krótszym okresem finansowania niż przy nowej umowie. To szczególnie istotne, gdy liczy się szybki dostęp do auta i przewidywalny koszt miesięczny. Jak wygląda procedura cesji krok po kroku? Choć szczegóły zależą od firmy leasingowej, schemat zwykle jest podobny. Najpierw dotychczasowy leasingobiorca zgłasza chęć cesji, a potem leasingodawca bada wiarygodność osoby lub firmy, która chce przejąć umowę. Dopiero po akceptacji dochodzi do podpisania dokumentów i formalnego przeniesienia praw oraz obowiązków. Sprawdzenie, czy umowa leasingu dopuszcza cesję i na jakich warunkach. Złożenie wniosku do leasingodawcy. Przekazanie dokumentów finansowych nowego leasingobiorcy. Analiza zdolności i ocena ryzyka przez firmę leasingową. Ustalenie opłat, terminu przekazania auta i ewentualnych rozliczeń między stronami. Podpisanie dokumentów cesji. Wydanie pojazdu wraz z dokumentacją i wyposażeniem. W praktyce najwięcej czasu zajmuje ocena nowego korzystającego. Leasingodawca chce mieć pewność, że nowa strona będzie terminowo spłacała raty, dlatego może wymagać dokumentów rejestrowych, danych finansowych, zaświadczeń lub oświadczeń o dochodach. Kluczowa informacja: Cesja leasingu nie dochodzi do skutku automatycznie między dwiema stronami. Decydująca jest zgoda firmy leasingowej, bo to ona pozostaje właścicielem auta i ocenia, czy nowy korzystający spełnia jej warunki. Jakie koszty mogą pojawić się przy cesji leasingu? Cesja rzadko jest całkowicie bezkosztowa. Firma leasingowa zwykle pobiera opłatę za przygotowanie i obsługę zmiany umowy, a dodatkowo mogą pojawić się rozliczenia między cedentem i cesjonariuszem. Właśnie dlatego przed podpisaniem dokumentów warto policzyć pełny koszt przejęcia, a nie patrzeć wyłącznie na wysokość miesięcznej raty. Poniższe zestawienie pokazuje, jakie opłaty najczęściej pojawiają się przy cesji leasingu samochodu. Rzeczywisty katalog kosztów zależy od firmy leasingowej, rodzaju umowy i stanu rozliczeń pojazdu. Rodzaj kosztu Kto najczęściej płaci Na czym polega Opłata za cesję ustalane indywidualnie Opłata administracyjna pobierana przez leasingodawcę za zmianę strony umowy. Odstępne nowy leasingobiorca Kwota płacona dotychczasowemu korzystającemu, jeśli umowa jest atrakcyjna lub auto ma wysoką wartość rynkową. Rozliczenie zaległości dotychczasowy leasingobiorca Uregulowanie nieopłaconych rat, mandatów, szkód lub innych należności przed cesją. Koszty ubezpieczenia zależnie od ustaleń Mogą obejmować przepisanie polisy, rekalkulację składki lub zakup nowego ubezpieczenia zaakceptowanego przez leasingodawcę. Koszty rejestracyjne lub operacyjne zależnie od przypadku Dotyczą dodatkowych formalności, jeśli wymagają tego zapisy umowy lub polityka leasingodawcy. Na co zwrócić uwagę przed przejęciem leasingu? Przejęcie leasingu może być opłacalne, ale tylko wtedy, gdy sprawdzisz nie sam samochód, lecz także samą umowę. Zdarza się, że niska rata wygląda atrakcyjnie, a dopiero później wychodzą ograniczenia dotyczące wykupu, limitu kilometrów, szkód czy dodatkowych opłat końcowych. pozostały okres leasingu i liczba rat do spłaty, wysokość wykupu oraz warunki nabycia auta po zakończeniu umowy, stan techniczny i historia szkód pojazdu, limity przebiegu, jeśli umowa je przewiduje, zakres i koszt ubezpieczenia komunikacyjnego, ewentualne zaległości, kary umowne i opłaty dodatkowe, warunki serwisowe oraz obowiązki eksploatacyjne. Warto też poprosić o harmonogram spłat, OWUL lub regulamin leasingu, potwierdzenie braku zaległości i dokumentację serwisową. Bez tych danych trudno ocenić, czy przejmowana umowa faktycznie jest korzystna. Czy cesja leasingu jest korzystniejsza niż nowy leasing? Nie ma jednej odpowiedzi dla każdego, bo wiele zależy od celu. Jeśli chcesz szybko wejść w użytkowanie auta i zależy ci na krótszym zobowiązaniu, cesja może być bardzo wygodna. Jeśli jednak zależy ci na pełnej swobodzie konfiguracji warunków, nowy leasing często daje większą kontrolę nad okresem umowy, wpłatą własną i wykupem. Najlepiej widać to w porównaniu najważniejszych różnic. Kryterium Cesja leasingu Nowy leasing Czas uzyskania auta Zwykle krótszy, jeśli pojazd jest dostępny od ręki. Często dłuższy, zwłaszcza przy zamówieniu nowego auta. Warunki umowy W dużej części z góry ustalone przez pierwotny kontrakt. Ustalane od początku, z większą elastycznością. Wpłata początkowa Może być niższa lub nie występować, ale czasem pojawia się odstępne. Zależy od oferty i najczęściej jest negocjowana od zera. Długość zobowiązania Krótsza, bo przejmujesz umowę już trwającą. Pełny, standardowy okres finansowania. Ryzyko ukrytych kosztów Wyższe, jeśli nie sprawdzisz historii umowy i auta. Niższe na starcie, bo warunki są ustalane od początku. Jak wygląda kwestia ubezpieczenia przy cesji leasingu? Przy cesji trzeba sprawdzić nie tylko umowę leasingu, ale też ubezpieczenie pojazdu. Samochód w leasingu zwykle musi mieć zakres ochrony zgodny z wymaganiami finansującego, najczęściej obejmujący OC i AC, a często także assistance, NNW lub ochronę od utraty wartości, jeśli wymaga tego kontrakt. W praktyce możliwe są dwa scenariusze: polisa zostaje przeniesiona na nowego korzystającego albo trzeba zawrzeć nową umowę ubezpieczenia zgodną z wymogami leasingodawcy. Tu szczególnie ważne są zapisy o cesji praw z polisy, sposobie likwidacji szkody i tym, kto jest uprawniony do odszkodowania. W przypadku szkody całkowitej lub kradzieży to właśnie te zapisy decydują, jak przebiegnie rozliczenie. Jakie ryzyka najczęściej są pomijane? Najczęstszy błąd polega na skupieniu się wyłącznie na racie miesięcznej. Tymczasem realna opłacalność cesji zależy od całego pakietu: kosztów wejścia, wartości wykupu, stanu pojazdu, przyszłych wydatków serwisowych i warunków ubezpieczenia. W praktyce ostrożność warto zachować zwłaszcza wtedy, gdy: auto ma niejasną historię szkód lub brak pełnej dokumentacji, odstępne jest wysokie i nie znajduje uzasadnienia w wartości rynkowej pojazdu, umowa przewiduje dodatkowe opłaty na zakończenie leasingu, nie wiadomo, czy wszystkie raty i należności zostały zapłacone, ubezpieczenie wymaga kosztownej rekalkulacji lub zmiany zakresu. Głos eksperta: Przy cesji leasingu samochodu radzę patrzeć na transakcję jak na przejęcie całego zobowiązania, a nie tylko auta. Najbezpieczniej jest poprosić o komplet dokumentów: umowę, harmonogram, warunki wykupu, historię serwisową i informacje o polisach. Dopiero po zestawieniu tych danych z rynkową wartością samochodu da się ocenić, czy cesja rzeczywiście się opłaca. Wiele osób przepłaca nie na racie, lecz na odstępnym, końcowym wykupie albo kosztach ubezpieczenia. Jak bezpiecznie przygotować się do cesji leasingu? Dobry scenariusz to taki, w którym najpierw weryfikujesz dokumenty, potem liczysz pełny koszt, a dopiero na końcu podpisujesz cesję. Dzięki temu ograniczasz ryzyko przejęcia problematycznej umowy albo auta z ukrytymi obciążeniami eksploatacyjnymi. Jeśli masz wątpliwości, porównaj całkowity koszt cesji z ofertą nowego leasingu i sprawdź warunki ubezpieczenia wymagane przez finansującego. Czasem atrakcyjna cesja rzeczywiście pozwala zaoszczędzić czas i pieniądze, ale równie często dopiero szczegółowa analiza pokazuje, czy to realna okazja. Podsumowanie Cesja leasingu samochodu to formalne przejęcie trwającej umowy leasingowej przez nowego korzystającego za zgodą leasingodawcy. Może być korzystna dla obu stron: obecny leasingobiorca wychodzi z zobowiązania, a nowy przejmuje gotową umowę i często szybciej zyskuje dostęp do auta. Najważniejsze jest jednak sprawdzenie pełnych kosztów, warunków wykupu, historii pojazdu i zasad ubezpieczenia. Właśnie te elementy decydują, czy cesja będzie rozsądną alternatywą dla nowego leasingu, czy tylko pozornie atrakcyjną ofertą. Źródła https://www.gov.pl/web/finanse/leasing-w-dzialalnosci-gospodarczej https://www.pit.pl/aktualnosci/leasing-samochodu-w-firmie-co-warto-wiedziec-1009307 https://rf.gov.pl/ https://www.knf.gov.pl/dla_konsumenta/rynek_finansowy/leasing https://www.pzpm.org.pl/
Zielone tablice rejestracyjne – kto może z nich korzystać?

Zielone tablice rejestracyjne – kto może z nich korzystać?

Niektóre samochody poruszają się z zielonymi tablicami rejestracyjnymi. Zastanawiasz się, czy Ty również możesz otrzymać takie tablice? Dowiedz się, którzy właściciele samochodów mogą korzystać z zielonych tablic rejestracyjnych.
Historia pojazdu po numerze VIN – jak ją sprawdzić?

Historia pojazdu po numerze VIN – jak ją sprawdzić?

Historię pojazdu po numerze VIN sprawdzisz najskuteczniej w dwóch krokach: najpierw w bezpłatnej bazie rządowej, a potem w komercyjnych raportach i dokumentach auta. Taki zestaw pozwala zweryfikować przebieg, badania techniczne, liczbę właścicieli, ewentualne szkody i zgodność danych sprzedawcy z rejestrem. To szczególnie ważne przy zakupie samochodu używanego, gdy ogłoszenie wygląda dobrze, ale realny stan auta budzi wątpliwości. Sam numer VIN nie powie wszystkiego, jednak w połączeniu z CEPiK, historią serwisową i oględzinami pomaga wychwycić cofnięty licznik, powypadkową przeszłość albo problemy z rejestracją. Jak sprawdzić historię pojazdu po numerze VIN? Najprostsza droga prowadzi przez usługę Historia Pojazdu dostępną online. Dla pojazdów zarejestrowanych w Polsce zwykle potrzebujesz trzech danych: numeru rejestracyjnego, numeru VIN oraz daty pierwszej rejestracji. Po ich wpisaniu system pokazuje podstawowe informacje z Centralnej Ewidencji Pojazdów. Jeśli samochód był sprowadzony albo chcesz sprawdzić więcej niż dane urzędowe, warto sięgnąć po dodatkowe źródła. Pomocne bywają płatne raporty VIN, bazy zagraniczne, dokumentacja ASO i papierowa historia napraw. Dopiero zestawienie tych informacji daje pełniejszy obraz ryzyka. Co można ustalić po VIN-ie przed zakupem auta? Numer VIN działa jak indywidualny identyfikator pojazdu. Dzięki niemu da się powiązać auto z danymi rejestrowymi, historią badań technicznych czy zdarzeniami zgłoszonymi do niektórych baz szkód. Zakres informacji zależy jednak od źródła i kraju, w którym pojazd był użytkowany. daty i wyniki badań technicznych, odczyty licznika zapisane podczas przeglądów, informację o aktualnym statusie OC w dniu sprawdzenia, liczbę właścicieli lub współwłaścicieli, dane techniczne pojazdu, ewentualne informacje o szkodach lub zdarzeniach odnotowanych w dostępnych bazach. To ważne, bo samo zapewnienie sprzedawcy, że „auto jest bezwypadkowe”, nie ma dużej wartości bez potwierdzenia w dokumentach i rejestrach. W praktyce największe znaczenie ma zgodność kilku elementów: numeru VIN, przebiegu, roku produkcji, dat serwisów i stanu blacharskiego. Gdzie sprawdzić VIN bezpłatnie, a gdzie warto dopłacić za raport? Bezpłatne źródła są dobrym punktem startowym, ale nie zawsze wystarczają. Gdy auto ma skomplikowaną historię, było sprowadzane lub sprzedawca unika pokazania dokumentów, rozsądnie jest zamówić także raport komercyjny. Poniższe porównanie pokazuje, czego możesz oczekiwać po najczęściej używanych źródłach. Źródło Zakres danych Koszt Kiedy warto użyć Historia Pojazdu (gov.pl) Dane CEP, badania techniczne, przebieg, podstawowe informacje o pojeździe Bezpłatnie Na początku weryfikacji auta zarejestrowanego w Polsce UFG Status ubezpieczenia OC na dany dzień, wybrane informacje pomocnicze Bezpłatnie Do sprawdzenia, czy pojazd ma ważne OC Płatne raporty VIN Wybrane szkody, zdjęcia archiwalne, wpisy z aukcji, dane zagraniczne Zwykle płatnie Przy autach sprowadzanych lub droższych ASO / historia serwisowa Naprawy, przeglądy, akcje serwisowe Zależy od marki i dostępu Gdy chcesz potwierdzić realny przebieg i sposób eksploatacji Jak sprawdzić historię auta z Polski krok po kroku? W praktyce najlepiej działa krótka lista kontrolna. Dzięki niej nie ograniczasz się do jednego raportu i zmniejszasz ryzyko, że przeoczysz istotny sygnał ostrzegawczy. Poproś sprzedawcę o numer VIN, numer rejestracyjny i datę pierwszej rejestracji. Sprawdź dane w usłudze Historia Pojazdu na gov.pl. Porównaj przebieg z ogłoszeniem, książką serwisową i stanem wnętrza auta. Zweryfikuj ważność OC oraz komplet dokumentów. Obejrzyj samochód na żywo lub zleć inspekcję przedzakupową. Przy droższym aucie zamów dodatkowy raport VIN i sprawdź historię serwisową. Kluczowa informacja: Zgodność numeru VIN w dowodzie rejestracyjnym, na nadwoziu i w raportach to podstawa. Jeśli którykolwiek zapis się różni albo jest ślad ingerencji w pole numerowe, zrezygnuj z transakcji do czasu pełnego wyjaśnienia sprawy. Jakie sygnały ostrzegawcze powinny wzbudzić czujność? Sama obecność wpisu o szkodzie nie musi jeszcze przekreślać zakupu. Ważniejsze jest to, czy sprzedawca mówi o niej otwarcie, czy uszkodzenia zostały profesjonalnie naprawione i czy cena uwzględnia historię auta. Problem zaczyna się wtedy, gdy dane z różnych źródeł sobie przeczą. brak zgody sprzedawcy na podanie VIN przed oględzinami, rozbieżności w przebiegu między raportem a ogłoszeniem, świeżo sprowadzone auto bez wiarygodnej dokumentacji, ślady napraw blacharsko-lakierniczych przy opisie „bezwypadkowy”, niezgodny rok produkcji i wyposażenie, braki w dokumentach albo nieczytelny numer VIN. Dlaczego samo sprawdzenie VIN nie wystarczy? To częsty błąd kupujących: uznanie, że pozytywny raport zamyka temat. Tymczasem nie każda szkoda trafia do publicznych baz, nie każda naprawa jest raportowana, a dane zagraniczne bywają niepełne. VIN jest świetnym filtrem wstępnym, ale nie zastępuje oględzin, diagnosty i weryfikacji dokumentów. W praktyce przy samochodach kilkuletnich największe bezpieczeństwo daje połączenie trzech elementów: raportów, kontroli technicznej i rozmowy ze sprzedawcą o konkretach. Jeśli odpowiedzi są wymijające, a historia auta „za czysta”, zwykle warto zachować dystans. Co oznacza historia pojazdu dla ubezpieczenia? Z perspektywy ubezpieczeniowej historia pojazdu wpływa nie tyle na samo zawarcie obowiązkowego OC, ile na ocenę ryzyka przy polisach dobrowolnych, zwłaszcza AC. Auto po poważnych szkodach, z niejasną historią napraw lub z importu bez pełnej dokumentacji może być trudniejsze do rzetelnej wyceny. To z kolei wpływa na zakres ochrony, wysokość składki albo sposób likwidacji szkody. Przy zakupie warto więc od razu myśleć nie tylko o cenie auta, ale też o tym, czy w razie szkody nie pojawią się spory o wartość pojazdu sprzed zakupu. Im lepiej udokumentowana historia samochodu, tym łatwiej później bronić jego wartości przy zawieraniu i rozliczaniu ubezpieczenia. Wypowiedź eksperta: Z mojego doświadczenia wynika, że kupujący często sprawdzają VIN tylko po to, by potwierdzić przebieg. Tymczasem równie ważna jest spójność całej historii: dat rejestracji, badań technicznych, właścicieli i śladów napraw. W kontekście ubezpieczenia ma to znaczenie zwłaszcza przy AC, bo niejasna przeszłość auta może utrudnić prawidłową wycenę pojazdu i późniejsze rozliczenie szkody. Dlatego raport VIN traktowałbym jako początek analizy, a nie jej koniec. Jak podejść do weryfikacji auta, żeby nie przepłacić? Najrozsądniej zacząć od źródeł bezpłatnych, a potem decydować, czy opłaca się inwestować w dalszą weryfikację. Przy tanim aucie miejskim koszt płatnego raportu i przeglądu przedzakupowego może wydawać się wysoki, ale przy droższych modelach to zwykle niewielki wydatek wobec ryzyka kosztownej pomyłki. Jeśli sprzedawca jest transparentny, udostępnia VIN, dokumenty i zgadza się na kontrolę w warsztacie, szanse na bezpieczny zakup rosną. Gdy pojawiają się uniki, pośpiech lub presja na szybkie podpisanie umowy, lepiej przyjąć, że to sygnał ostrzegawczy, a nie „okazja”. Podsumowanie Sprawdzenie historii pojazdu po numerze VIN to jeden z najważniejszych etapów zakupu samochodu używanego. Najlepiej zacząć od bezpłatnej usługi Historia Pojazdu, a przy autach droższych, sprowadzanych lub budzących wątpliwości dołożyć raport komercyjny, analizę dokumentów i oględziny techniczne. Największy błąd to opieranie decyzji na jednym źródle danych. Bezpieczny zakup wymaga porównania informacji z rejestrów, dokumentacji i realnego stanu auta. Dopiero wtedy numer VIN staje się praktycznym narzędziem, a nie tylko formalnością z ogłoszenia. Źródła https://www.gov.pl/web/gov/sprawdz-historie-pojazdu https://historiapojazdu.gov.pl/ https://www.ufg.pl/ https://www.gov.pl/web/infrastruktura/centralna-ewidencja-pojazdow-i-kierowcow